
Sua empresa sobreviveria se a Fazenda Pública bloqueasse todas as contas bancárias amanhã, sem aviso prévio?
Essa não é uma pergunta retórica. É a realidade de 4,9 milhões de empresas brasileiras que hoje figuram como devedoras no sistema da Procuradoria da Fazenda Nacional. Entender o que é execução fiscal e qual a sua gravidade não é mera curiosidade, mas necessidade de sobrevivência empresarial.
Dados do CNJ de 2023 revelam um número alarmante: 38% de todos os processos em tramitação no Judiciário brasileiro são execuções fiscais. Isso representa trilhões de reais em dívidas ativas cobradas pela União, Estados e Municípios contra empresas de todos os portes.
Neste guia completo, sua empresa encontrará tudo sobre o que é execução fiscal: como o processo funciona, quais são os prazos críticos, os mecanismos de defesa disponíveis e as decisões que podem preservar o seu patrimônio e do seu negócio diante dessa ameaça.

Execução fiscal pode bloquear a sua empresa
A cobrança judicial de tributos permite penhora de bens e bloqueio de contas. Atuação técnica imediata é essencial para reduzir riscos. Conte conosco para:
✔ Análise de legalidade da CDA
✔ Estratégia para suspender a cobrança
✔ Defesa do patrimônio da empresa e dos sócios

O que é execução fiscal
Se você ou sua empresa recebeu uma citação judicial para pagar um débito tributário, o risco é imediato. O processo de execução fiscal é a ferramenta mais agressiva do Estado para cobrar dívidas. Entender como funciona é essencial para proteger seu patrimônio.
Conceito e definição legal
A execução fiscal é uma ação judicial de natureza satisfativa. Ela não discute se a dívida existe ou não. Seu objetivo é forçar o pagamento do débito inscrito em Dívida Ativa.
O Superior Tribunal de Justiça já confirmou isso. A cobrança judicial tributária visa levar o fisco direto ao patrimônio do devedor. Não há discussão prévia. O processo já está pronto para penhorar bens, bloquear contas e levar ativos a leilão.
Recentemente, o STJ também vem decidindo pela possibilidade de o Fisco pedir a falência do devedor, o que gera a necessidade de se defender mediante a propositura de recuperação judicial. Para saber mais, recomendamos a leitura do nosso artigo sobre o que é recuperação judicial e como funciona.
Base jurídica e legislação aplicável
O processo de execução fiscal segue um conjunto de normas fortes. Veja as principais:
- Lei 6.830/80 (Lei de Execuções Fiscais) — norma central que rege todo o procedimento
- Código Tributário Nacional, artigos 201 a 204 — regras sobre inscrição em Dívida Ativa
- Código de Processo Civil — aplicado de forma subsidiária
- Súmulas vinculantes do STF sobre prescrição intercorrente
Diferença entre execução fiscal e cobrança administrativa
Muitos gestores confundem essas duas fases. A distinção é crucial.
| Aspecto | Cobrança Administrativa | Cobrança Judicial Tributária |
|---|---|---|
| Instrumento legal | Notificações e protestos extrajudiciais | Ação judicial (Lei 6.830/80) |
| Poder sobre o patrimônio | Sem constrição direta de bens | Penhora, bloqueio e leilão judicial |
| Restrições aplicáveis | Inscrição no Cadin e protesto em cartório | Indisponibilidade de bens via sistema BacenJud |
| Grau de urgência para a empresa | Moderado | Crítico e imediato |
A cobrança judicial tributária é uma escalada drástica. Enquanto a fase administrativa se limita a restrições cadastrais, o processo de execução fiscal autoriza o juiz a alcançar diretamente o patrimônio empresarial. Isso inclui bens de sócios, em casos de dissolução irregular ou desconsideração da personalidade jurídica – que é cada vez mais comum.
Como funciona a execução fiscal no Brasil
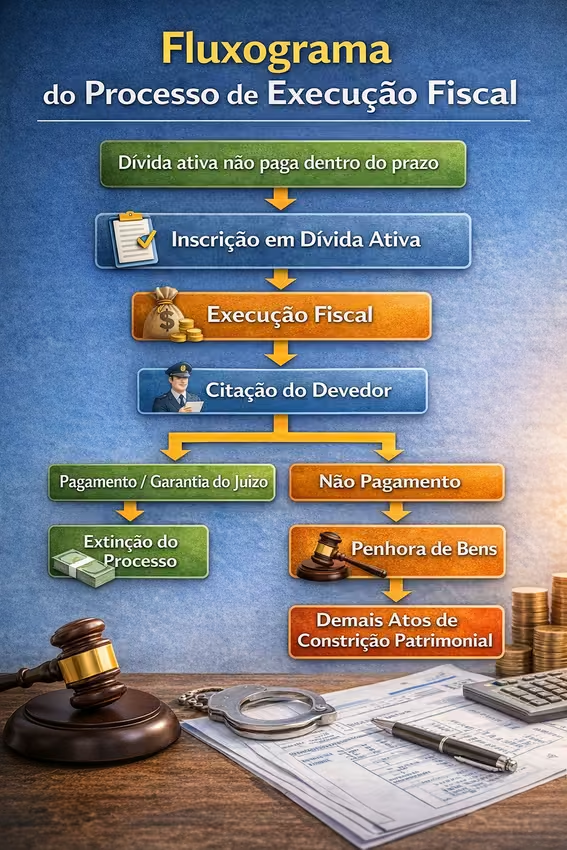
Ela segue um rito especial da Lei 6.830/80. Cada empresa deve conhecer as etapas para agir rápido.
Etapas do processo executivo
O processo inicia com a Fazenda Pública enviando a petição inicial e a Certidão de Dívida Ativa (CDA). O juiz então emite um despacho liminar e manda citar o devedor. Em casos de urgência, pode-se bloquear bens cautelarmente.
As principais etapas são:
- Ajuizamento da ação com a CDA
- Despacho judicial e ordem de citação
- Citação do devedor, geralmente por oficial de justiça
- Prazo de 5 dias para pagamento ou garantia da dívida
- Penhora de bens em caso de inércia do executado
Prazos e procedimentos legais
O prazo para cobrança é de 5 anos, conforme o artigo 174 do Código Tributário Nacional. Parcelar a dívida suspende esse prazo. Se não encontrar o devedor, a citação pode ser feita por edital.
| Procedimento | Prazo legal | Base normativa |
|---|---|---|
| Prescrição da cobrança | 5 anos | Art. 174, CTN |
| Suspensão por parcelamento | enquanto adimplente | Art. 151, VI, CTN |
| Pagamento ou garantia após citação | 5 dias | Art. 8º, Lei 6.830/80 |
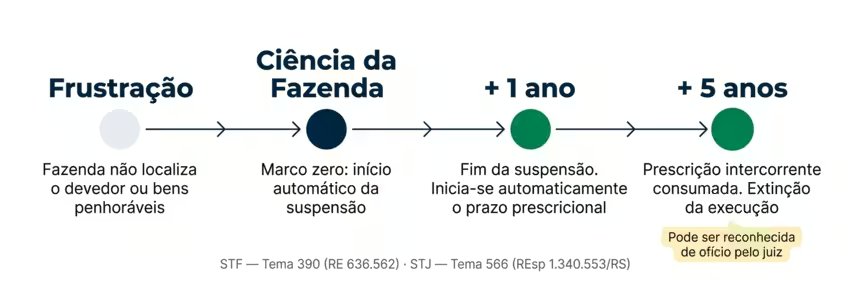
Além da prescrição ordinária, que ocorre antes do ajuizamento, existe a prescrição intercorrente, aquela que corre dentro do próprio processo quando a execução fica paralisada por impossibilidade de localizar o devedor ou encontrar bens penhoráveis. O Superior Tribunal de Justiça, no julgamento do REsp 1.340.553/RS (Tema 566), fixou que o prazo de 1 ano de suspensão previsto no art. 40 da LEF começa automaticamente na data em que a Fazenda Pública toma ciência da frustração, sem necessidade de pedido ou decisão judicial. Findo esse prazo, inicia-se de imediato o quinquênio prescricional. O Supremo Tribunal Federal, no Tema 390 (RE 636.562/SC, 2023), confirmou a constitucionalidade desse mecanismo, assentando que a suspensão de 1 ano tem natureza processual e pode ser regulada por lei ordinária. Na prática, isso significa que execuções fiscais paralisadas por anos podem estar extintas pela prescrição intercorrente, argumento que pode ser levantado inclusive de ofício pelo juiz.
Papel da Fazenda Pública
A Fazenda Pública é a exequente privilegiada. Ela tem acesso a sistemas como BacenJud, RenaJud e InfoJud. Isso permite rastrear contas bancárias, veículos e declarações fiscais.
Entender a execução fiscal ajuda gestores a buscar ajuda jurídica antes que penhoras e bloqueios prejudiquem o negócio.
Quando ocorre a cobrança judicial tributária
Sua empresa precisa saber que a cobrança judicial tributária não surge de repente. Ela ocorre quando todas as tentativas de cobrança administrativa falham. Nesse momento, o cenário para o devedor muda drasticamente.
Segundo a Portaria PGFN nº 33/2018, a Procuradoria-Geral da Fazenda Nacional aguarda alguns dias após a criação do crédito tributário. Se não houver pagamento ou negociação nesse período, o débito é inscrito na Dívida Ativa. Isso acontece automaticamente após 60 dias do vencimento sem pagamento.
Esse título tem presunção de certeza e liquidez, o que muda o ônus da prova. Agora, é a empresa que deve provar que não deve ou que já pagou.
Quando o crédito tributário se torna Dívida Ativa, o poder público tem um instrumento processual poderoso. Esse instrumento pode atingir diretamente o patrimônio do devedor.
Os critérios para ajuizar a ação variam conforme o ente federativo e o valor do débito. Veja os parâmetros atuais:
| Ente Federativo | Tributo | Valor mínimo para ajuizamento |
|---|---|---|
| União (PGFN) | Tributos federais (IRPJ, CSLL, PIS, COFINS) | R$ 20.000,00 |
| Estado de São Paulo | ICMS | R$ 10.000,00 |
| Município de São Paulo | ISS e IPTU | R$ 5.000,00 |
Débitos federais acima de R$ 20.000,00 são ajuizados imediatamente. Valores menores esperam a consolidação com outros débitos. Estados e municípios têm critérios próprios, exigindo atenção especial dos gestores.
Antes da cobrança judicial tributária atingir sua empresa, buscar assessoria jurídica especializada é a melhor escolha. O tempo entre a notificação administrativa e o ajuizamento é curto. Cada dia perdido diminui as opções de defesa no processo de execução fiscal.
Principais características do processo de execução fiscal
O processo segue regras da Lei 6.830/80 (LEF) e do Código Tributário Nacional quanto à constituição do título hábil para cobrança, a famigerada CDA. A Lei de Execução Fiscal confere garantia e privilégios extravagantes ao fisco, de modo que empresas podem perder bens rapidamente, em poucos dias, sobretudo se usada a medida cautelar prevista na legislação.
Certidão de Dívida Ativa (CDA)
A CDA é o título executivo que inicia o processo. Ela tem presunção de liquidez, certeza e legalidade. Isso significa que o devedor deve provar eventuais erros.
A CDA deve ter informações precisas: nome do devedor, origem do débito, valor atualizado e base legal. Qualquer erro pode invalidar a CDA, conforme as leis vigentes e os entendimentos do STJ e do STF.
Citação e intimação do devedor
Após o ajuizamento, o devedor é notificado para pagar em 5 dias. Se não pagar, a Fazenda Pública pode bloquear até 30% do faturamento mensal da empresa, além de penhora de ativos essenciais e não essenciais.
Penhora de bens e valores
A penhora segue uma ordem específica:
- Dinheiro em conta bancária
- Títulos e valores mobiliários
- Imóveis e veículos
- Estabelecimento comercial
A ordem de preferência é apenas o ponto de partida. Existem bens impenhoráveis por lei, limites ao bloqueio do faturamento e estratégias para reduzir o impacto patrimonial. Veja o guia completo sobre o que pode ser penhorado em execução fiscal.
Leilão judicial e arrematação
Se o devedor não paga e não se defende, os bens são leiloados. Os editais são publicados, em regra, com 30 dias de antecedência. No segundo leilão, o lance mínimo é de 50% do valor avaliado.
| Etapa | Prazo estimado | Risco para a empresa |
|---|---|---|
| Emissão da CDA | Após inscrição em dívida ativa | Restrição cadastral e negativação |
| Citação do devedor | 5 dias para pagamento | Bloqueio de contas via BacenJud |
| Penhora de bens | Imediato após citação sem pagamento | Perda de ativos e paralisação operacional |
| Leilão judicial | 30 dias após publicação do edital | Venda do patrimônio por 50% do valor |
Quem ignora o que é execução fiscal descobre da pior forma: com bens bloqueados e operações paralisadas sem aviso prévio.
Redirecionamento aos sócios e administradores
Em regra, a execução fiscal é proposta contra a pessoa jurídica devedora, e os efeitos dessa cobrança recaem sobre o patrimônio da empresa. Contudo, em certas hipóteses excepcionais, a Fazenda Pública pode redirecionar a execução fiscal para os sócios ou administradores, responsabilizando-os pessoalmente pelos débitos tributários que originariamente seriam da empresa.
Esse redirecionamento não é automático nem decorre do mero inadimplemento da empresa. O art. 135 do Código Tributário Nacional exige a comprovação de condutas que ultrapassem o simples não pagamento, como o exercício de excesso de poderes, infração à lei, ao contrato social ou ao estatuto, ou ainda situações que caracterizem dissolução irregular da pessoa jurídica.
Na prática, isso significa que o Fisco deve demonstrar nos autos fatos concretos que atribuam aos sócios ou administradores a responsabilidade pelo débito, como abuso de autoridade societária ou atos tendentes a frustrar a satisfação do crédito tributário. A inclusão no polo passivo sem essa demonstração expressa pode ser impugnada por meio de defesas como a exceção de pré-executividade ou embargos à execução.
O Superior Tribunal de Justiça também tem delineado critérios processuais e temporais para o redirecionamento, reforçando que se sujeita à prescrição intercorrente, bem como a necessária configuração da dissolução irregular e a prática de atos ilícitos, elementos centrais para legitimar essa responsabilização pessoal.
Se o seu nome foi incluído na execução fiscal, é urgente verificar se os requisitos legais foram atendidos. Entenda os fundamentos, os prazos e as defesas disponíveis no nosso artigo sobre redirecionamento da execução fiscal.
A execução fiscal já foi ajuizada contra a sua empresa?
A atuação imediata pode evitar bloqueios indevidos, reduzir valores cobrados e proteger o patrimônio dos sócios
Direitos e garantias na defesa em execução fiscal
Sua empresa foi citada em um processo de cobrança judicial? Não entre em pânico. A legislação brasileira oferece ferramentas fortes para defender sua empresa. Conhecer essas ferramentas é o primeiro passo para proteger seu patrimônio.
Para quem precisa ir além da visão geral, reunimos em um guia específico as principais estratégias e os prazos de cada mecanismo: veja como se defender em uma execução fiscal e o que fazer a partir do momento da citação.
Embargos à execução
Os embargos são a principal forma de defesa. Eles são uma ação autônoma que o devedor pode fazer em 30 dias. Para usar, é necessário garantir o juízo de forma integral por:
- Depósito em dinheiro
- Fiança bancária
- Seguro-garantia
- Nomeação de bens à penhora
Nos embargos, a empresa pode contestar qualquer parte da dívida. Isso inclui o cálculo de juros, a correção monetária, a própria existência do débito e demais aspectos formais e legais.
Exceção de pré-executividade
Quando a empresa não tem recursos para garantir o juízo, a exceção de pré-executividade é uma boa opção. Esse recurso não exige garantia e permite discutir questões de ordem pública. Por exemplo:
- Prescrição do crédito tributário
- Ilegitimidade passiva do executado
- Nulidade da Certidão de Dívida Ativa (CDA)
A prova deve ser documental, sem a necessidade de provas orais. Em algumas circunstâncias, é possível mover outro processo para obter ou formar provas, o que deve ser avaliado por um advogado especialista conforme as especificidades do caso concreto.
Antes de usar a exceção de pré-executividade com base na prescrição, é fundamental verificar se o prazo realmente se consumou. Saiba em detalhes quando a dívida tributária prescreve e quais eventos interrompem ou suspendem esse prazo.
Parcelamento e transação tributária
Negociar a dívida é uma forma eficaz de defesa. Veja as opções disponíveis:
| Modalidade | Parcelas | Desconto em multa e juros | Base legal |
|---|---|---|---|
| Parcelamento ordinário | Até 60 meses | Sem desconto | Lei 10.522/2002 |
| Transação tributária | Até 120 meses | Até 65% | Lei 13.988/2020 |
| Transação para recuperação judicial | Até 120 meses | Até 70% | Lei 13.988/2020 |
| Programas especiais (REFIS) | Até 180 meses | Variável por edital | Legislação específica |
A adesão ao parcelamento suspende a exigibilidade do crédito tributário. Isso impede novas constrições sobre o patrimônio da empresa.
Recuperação Judicial
Embora as dívidas fiscais são se sujeitam ao plano de recuperação judicial, elas podem ser negociadas com condições extremamante vantajosas dentro de um processo de recuperacional.
Isso acontece porque, ao ingressar em recuperação judicial, automaticamente a lei atribui ao devedor o pior rating possível, além de abrir mecanismos específicos de negociação individualizada e particular, olhando para a realidade da empresa em crise.
Se sua empresa possui elevado individamente, além de dívidas com o fisco, a recuperação judicial pode ser um mecanismo de defesa também. Recentemente, escrevemos um artigo sobre como negociar dívidas fiscais na recuperação judicial, o qual recomendamos a leitura para melhor compreensão dessa possibilidade.
A escolha do instrumento correto depende da situação financeira e processual de cada caso. Assessoria jurídica especializada é indispensável para definir a estratégia mais segura. Isso evita consequências graves, tema que será abordado a seguir.
Consequências e impactos da execução fiscal
Os efeitos práticos sobre sua empresa podem ser irreversíveis se não agir rápido.
A execução fiscal traz danos concretos ao patrimônio. O art. 135 do CTN permite que a Fazenda Pública atinja bens pessoais dos sócios. Dissolução irregular da empresa ou infração à lei são os principais motivos.
“A empresa que ignora uma execução fiscal não perde apenas dinheiro — perde a capacidade de operar no mercado.”
As restrições imediatas afetam diretamente as operações empresariais:
- Bloqueio de certidões negativas, inviabilizando operações bancárias e contratos
- Impedimento de participação em licitações públicas
- Protesto da CDA, que derruba o score creditício a níveis críticos
- Inclusão no Cadin Federal, bloqueando restituições e compensações tributárias
Os números mostram a gravidade da situação. Dados da Serasa Experian indicam que 67% das empresas executadas encerram suas atividades em até 24 meses.
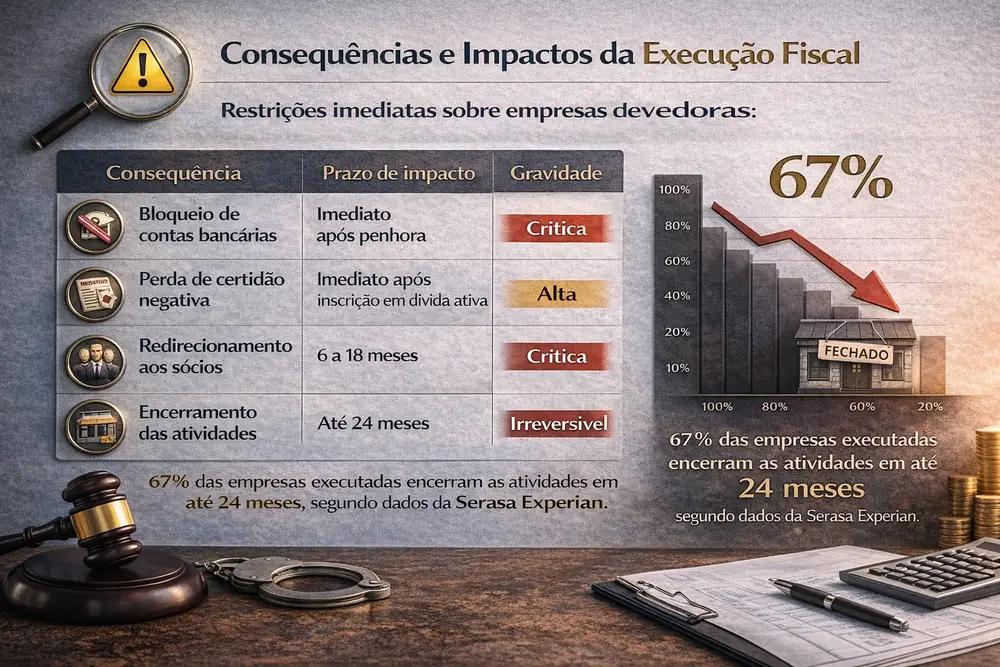
A execução fiscal é uma espiral de inadimplência. Sem certidões, sem crédito e com bens penhorados, a empresa pode falir. A assessoria jurídica especializada é essencial para não colapsar.
Conclusão
Compreender e se defender bem em uma execução fiscal é crucial para a sobrevivência das empresas. No Brasil, 4,9 milhões de empresas estão em risco. Sem ação preventiva, a chance de reorganização diminui a cada dia.
O custo de defender-se em uma cobrança judicial por vezes é alto. Por outro lado, investir em compliance tributário pode custar até 80% menos. Sua empresa deve decidir entre se defender caro ou investir preventivamente.
A Receita Federal e as Procuradorias estão mais agressivas em encontrar devedores. Após a citação, as defesas são limitadas. Penhora de contas, bloqueio de bens e restrições cadastrais ocorrem rapidamente.
Buscar ajuda jurídica especializada é essencial. Avalie estratégias como transação tributária e parcelamento antes da cobrança judicial. A prevenção é a melhor defesa contra a falência.
Não espere o bloqueio acontecer!
Execuções fiscais permitem medidas rápidas e restritivas por parte do fisco. Uma defesa estratégica pode mudar o rumo do processo.
Perguntas frequentes (FAQ)
O que é execução fiscal?
A execução fiscal é uma ação judicial que permite à Fazenda Pública cobrar créditos tributários. Ela é regulada pela Lei 6.830/1980. Para as empresas, isso significa um procedimento que pode levar ao bloqueio de contas e à penhora de bens.
Qual a diferença entre execução fiscal e cobrança administrativa?
A cobrança administrativa envolve protestos e inscrição no Cadin, mas não tem poder coercitivo. Já a cobrança judicial tributária pode levar ao bloqueio de contas e penhora de bens. Ela é muito mais agressiva.
Como funciona a execução fiscal no Brasil e quais são suas etapas?
O processo de execução fiscal é rápido e especial. Começa com uma petição inicial e uma Certidão de Dívida Ativa (CDA). Depois, o devedor tem 5 dias para pagar ou garantir a execução. Se não pagar, a Fazenda Pública solicita penhora de contas, bens e leilão judicial.
Quando a cobrança judicial tributária é efetivamente ajuizada contra a empresa?
A cobrança judicial tributária começa após a cobrança administrativa falhar. Isso geralmente acontece algumas semanas após o crédito tributário ser definitivo. Débitos federais acima de R$ 20.000,00 são ajuizados imediatamente.
O que é a Certidão de Dívida Ativa e por que ela é tão poderosa?
A CDA é um título executivo com presunção relativa de liquidez e certeza. Ela é a “arma processual” da Fazenda Pública na execução fiscal. Deve conter dados completos do devedor e do débito. Uma vez emitida, a CDA permite a propositura do processo de execução fiscal sem sentença judicial prévia. Isso significa que sua Empresa pode ter contas bloqueadas e bens penhorados sem defesa, de forma muito rápida e célere.
Quais são os mecanismos de defesa em execução fiscal disponíveis?
A defesa em execução fiscal tem três instrumentos principais. Os Embargos à Execução são uma ação autônoma que permite discutir o mérito do débito. A Exceção de Pré-Executividade é mais rápida e não exige garantia. O parcelamento ordinário suspende a exigibilidade do crédito, mas costuma não resolver o problema a longo prazo. A transação tributária da Lei 13.988/2020 oferece descontos de até 70% em multas e juros para empresas em recuperação judicial. Programas especiais como o REFIS também oferecem condições diferenciadas
Quais as consequências da execução fiscal para sócios e administradores?
As consequências são graves e afetam o patrimônio pessoal. O redirecionamento permite que a execução fiscal atinja pessoalmente os administradores em casos de infração à lei. Isso pode levar ao bloqueio de contas pessoais e penhora de imóveis, veículos e demais bens.
É possível evitar ou interromper um processo de execução fiscal?
Sim, e a atuação preventiva é decisivamente mais eficaz e econômica que a reativa. Estratégias eficazes incluem planejamento tributário defensivo e regularização de débitos antes da inscrição em Dívida Ativa. A oportunidade para reorganização fecha rapidamente após a citação. Sua empresa deve buscar assessoria jurídica especializada imediatamente ao identificar débitos tributários em aberto.
