
A recuperação judicial equilibra dívidas com credores privados, mas as dívidas fiscais, se não gerenciadas, podem gerar execuções, bloqueios de bens e perda de certidões negativas de débito (CND), comprometendo a viabilidade da empresa. Pense nisso: tratar as dívidas tributárias na RJ como um projeto paralelo, mas perfeitamente sincronizado ao plano principal, é o que diferencia reestruturações que duram anos de planos que falham nos primeiros meses. Para entender melhor o que é recuperação judicial, como funciona e quando vale a pena, confira nosso guia sobre o que é recuperação judicial, como funciona e quando vale a pena.
Este guia explica, com clareza técnica e linguagem acessível, como negociar dívidas fiscais na recuperação judicial. Abordamos a base legal (incluindo atualizações de 2025), rotas federais disponíveis, coordenação com FGTS, contribuições previdenciárias e entes subnacionais (como Estados e Municípios), estratégias de escolha e implementação prática. O foco é você tomar decisões informadas e executáveis, respondendo a dúvidas comuns sobre dívidas tributárias em RJ.

Dívidas fiscais podem travar sua recuperação judicial antes do plano ser aprovado
A falta de estratégia tributária é uma das causas mais comuns de insucesso na RJ. Nossa equipe avalia o passivo fiscal e orienta a melhor rota de negociação, integrada ao cronograma da recuperação.

Marco legal e premissas para negociar dívidas fiscais na recuperação judicial
De acordo com a Lei nº 11.101/2005 (Lei de Recuperação Judicial e Falências), os créditos tributários não se submetem ao plano de RJ, eles são negociados separadamente por meio de instrumentos fiscais específicos. A Lei nº 13.988/2020 (que institui a transação tributária), aprimorada pela Lei nº 14.375/2022 e atualizada por portarias recentes como a RFB nº 555/2025, oferece as principais ferramentas. Além disso, a Lei nº 10.522/2002, com o artigo 10-A, permite parcelamentos especiais para empresas em RJ. Para mais detalhes sobre quais dívidas entram na recuperação judicial (e por que as fiscais ficam de fora), veja nosso artigo dedicado: Quais dívidas entram na recuperação judicial?
Na prática, negociar dívidas fiscais na recuperação judicial começa com:
- Organização do passivo: Identifique o ente credor (União, Estados, Municípios), fase do débito (inscrito em dívida ativa, judicializado ou litigioso administrativo), valor atualizado e riscos associados (ex: penhoras iminentes).
- Estimativa de capacidade de pagamento: Projete o fluxo de caixa da empresa durante a RJ e pós-RJ para alinhar pagamentos fiscais ao plano.
- Escolha da via: Priorize prazo, descontos e previsibilidade, considerando atualizações como a redução do limite mínimo para transações individuais de R$ 10 milhões para valores menores (ver Portaria RFB nº 555/2025).
Um ponto importante para o planejamento: o STJ, no julgamento do REsp 1.864.625/SP (Rel. Min. Nancy Andrighi, 3ª Turma, j. 26/06/2020), decidiu que a apresentação de certidões negativas de débitos tributários não é requisito obrigatório para a concessão da recuperação judicial. O Tribunal aplicou o postulado da proporcionalidade para afastar a exigência literal do art. 57 da LREF, reconhecendo que impor regularidade fiscal a empresas em crise inviabilizaria o próprio instituto, já que os débitos tributários costumam ser os primeiros a deixar de ser pagos em situações de dificuldade financeira. Na prática, isso significa que a ausência de CND não barra o processo, mas não elimina a necessidade de negociação fiscal: as execuções tributárias não se suspendem com o deferimento da RJ, e a irregularidade fiscal compromete contratos, licitações e acesso a crédito.
Rotas federais para negociar dívidas tributárias na recuperação judicial
Aqui estão as principais opções, devidamente atualizadas segundo as últimas alterações legislativas e normativas da RFB.
Transação tributária: por adesão ou individual
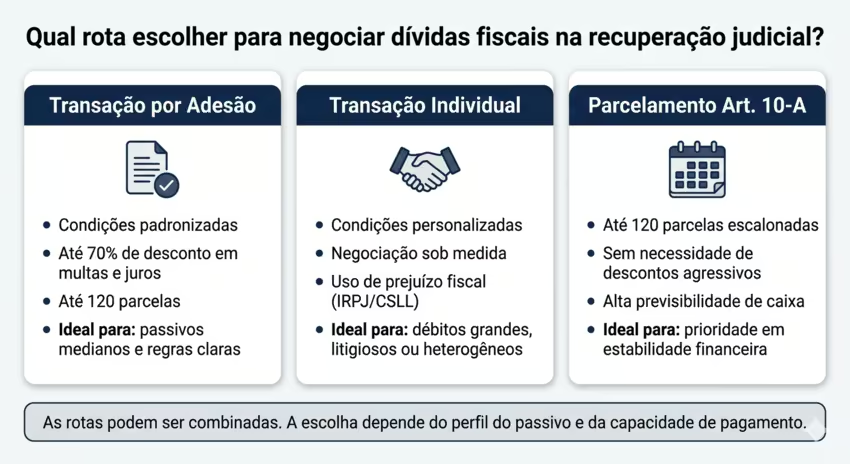
Indicada para passivos que não cabem no caixa sem reperfilamento ou redução. Nos editais por adesão (publicados pela PGFN e Receita Federal), as condições são padronizadas:
- Descontos: Até 70% em multas e juros, dependendo da modalidade e da capacidade de pagamento demonstrada.
- Prazos: Até 120 parcelas, com entrada mínima (ex: 6% do valor total).
- Uso de prejuízos fiscais: Permitido em certos editais, como percentuais de até 70% para IRPJ (prejuízo fiscal) e CSLL (base negativa), mas limitado a 30% em outros ou vedado. Verifique o edital vigente no site da PGFN.
Na transação individual (para casos complexos ou acima do limite reduzido pela Portaria RFB nº 555/2025), você negocia condições personalizadas, demonstrando viabilidade econômica. Isso é ideal para débitos grandes, litigiosos ou heterogêneos. Essa geralmente é uma das melhores modalidades, pois permite uma solução sob medida conforme a capacidade de pagamento e o fluxo de caixa da empresa.
Parcelamento especial do art. 10-A (120x)
Perfeito para alongar dívidas sem depender de descontos agressivos:
- Condições: Até 120 parcelas com escalonamento inicial (ex: parcelas menores nos primeiros meses).
- Atrativos: Previsibilidade de caixa, alinhamento ao plano de RJ e ausência de vedações para uso combinado com transações pontuais.
- Quando optar? Se o edital de transação não atender ou se a prioridade for estabilidade financeira.
Coordenação necessária: FGTS, previdenciário, estados e municípios
Negociar dívidas fiscais na RJ exige atenção a:
- FGTS e contribuições previdenciárias: Regimes próprios via PGFN, com transações ou parcelamentos dedicados (ver Portaria Conjunta para créditos judicializados).
- Estados e Municípios: Programas como REFIS (Recuperação Fiscal) oferecem reduções de multas/juros (até 90% em alguns casos) e prazos longos. Exemplos:
- Em São Paulo: Programa de Parcelamento Incentivado (PPI) com descontos progressivos.
- No Rio de Janeiro: REFIS ICMS com prazos de até 120 meses.
- Para produtores rurais: Programas estaduais para débitos de ICMS.
O planejamento deve considerar cronogramas unificados, condicionantes para emissão de CND/CPEN e travas contratuais. Considere: para grupos com operações regionais, essa coordenação pode reduzir o passivo total em até 50% hipoteticamente.
Como escolher a estratégia de negociação fiscal na RJ
A decisão não é binária, avalie com base no perfil do passivo:
- Prioridade em descontos altos ou litigiosidade? Opte pela transação individual para ajustes finos.
- Necessidade de rapidez e regras claras? Editais por adesão oferecem segurança imediata.
- Foco em previsibilidade de caixa? O 120x é o eixo central, isolado ou combinado.
A variável “uso de prejuízo (IRPJ) e base negativa (CSLL)” depende do edital/negociação: onde for essencial, isso pesa na escolha da rota.
Cada empresa tem um caminho fiscal diferente, nunca escolha às cegas!
✅ Mapeamento do passivo por ente credor (União, Estados e Municípios)
✅ Análise das modalidades disponíveis: transação por adesão, individual ou art. 10-A
✅ Integração do cronograma fiscal ao plano de recuperação judicial
✅ Orientação sobre manutenção da CND durante o processo
Implementação: cronograma enxuto e governança
Siga este cronograma prático:
- Dias 0–30: Inventário por ente/fase; projeções de caixa; checagem de editais vigentes (descontos, prazos, permissões para prejuízos). Use ferramentas como o portal da Receita para simulações.
- Dias 31–60: Escolha entre adesão, individual e/ou 120x; prepare documentação sólida (balanços, demonstrações contábeis, projeções).
- Dias 61–90: Pagamento de entrada/parcelas iniciais; configure rotina de controle (emissão de guias, alertas de vencimento).
Inclua governança: calendário único integrando fiscal e plano de RJ, responsáveis designados, contingências para inadimplência (risco de perda de CND) e auditoria. Monitore riscos como a vedação a novas transações para empresas em RJ.
Mas, esse cronograma é somente ilustrativo para organização a partir do momento em que se decidir pela sua negociação do passivo fiscal. Isso não significa que o passivo fiscal precise ser negociado logo após o deferimento da recuperação judicial, pelo contrário, em regra, costuma ser negociado por último, após a aprovação do plano em assembleia.
Casos ilustrativos: exemplos reais de negociação fiscal em RJ
Para tornar o conceito mais palpável, selecionamos casos públicos de empresas brasileiras que negociaram dívidas tributárias durante a RJ. Esses exemplos são baseados em negociações reais com a PGFN e Receita Federal, adaptados para foco educacional. Eles destacam como transações tributárias e parcelamentos podem virar o jogo, mas também os riscos de descumprimento.
Companhia aérea de grande porte em crise
Em 2024, uma grande companhia aérea brasileira entrou em RJ nos EUA (Chapter 11) com dívidas totais superiores a R$ 20 bilhões, incluindo R$ 5,5 bilhões em débitos fiscais federais (impostos sobre combustível, IRPJ e contribuições previdenciárias). O desafio: execuções fiscais bloqueavam operações e acesso a crédito.
A estratégia adotada foi uma transação tributária individual com a PGFN e Receita, resultando em descontos em multas, juros e encargos, reduzindo o montante para cerca de R$ 1,6 bilhão. O acordo permitiu parcelamento em até 120 prestações, com uso de prejuízo fiscal do IRPJ e base negativa da CSLL para abater parte do saldo (flexibilização prevista na Lei 13.988/2020, aprimorada em 2025). Resultado: A empresa manteve voos operacionais, liberou capital de giro e saiu da RJ em 2025, com regularidade fiscal restaurada.
Grupo industrial de bens e consumo
Um conglomerado pernambucano com 41 empresas (incluindo cimento e agro) enfrentava RJ desde 2021, com dívida total acima de R$ 13 bilhões — R$ 10,7 bilhões só em tributos federais (IRPJ, FGTS e impostos sobre faturamento). Investigado por sonegação, o grupo arriscava falência por bloqueios e perda de CND.
A rota escolhida: transação tributária recorde com a PGFN, reduzindo a dívida para R$ 4 bilhões via descontos em juros e multas (cerca de 60% de abatimento). Pagamento: Entrada de R$ 230 milhões em 60 dias, saldo em até 36 meses (extensível a 120 com limitação progressiva no uso de prejuízo fiscal e base negativa da CSLL). Incluiu alienação de ativos (fábricas e imóveis) para liquidação.
Resultado: preservou 10 mil empregos, retomou operações paralisadas e quitou FGTS para 20 mil trabalhadores (reduzido de R$ 270 mi para R$ 180 mi).
Indústria de bens de consumo
Uma icônica fabricante de produtos de limpeza pediu RJ em 2024 para gerenciar R$ 2,3 bilhões em contingências tributárias (autuações de 1998-2001 sobre investimentos financeiros no exterior), além de R$ 332 milhões em dívidas reconhecidas. Penhoras em fábricas ameaçavam a produção.
A abordagem: parcelamento especial (art. 10-A) combinado com transação por adesão, focando em alongamento sem descontos agressivos iniciais, enquanto contestava judicialmente as autuações. O plano, aprovado em 60 dias, integrou prazos de 120 parcelas com projeções de caixa pós-RJ.
Resultado: suspensão de execuções por 180 dias, liberação de bens penhorados e reestruturação que evitou falência, permitindo captação de novos investimentos.
Esses casos mostram que, com planejamento, a negociação fiscal pode ser decisiva. Seu cenário se assemelha a qual desses? Consulte um advogado especialista para avaliar seu caso.
Conclusão
Negociar dívidas fiscais na recuperação judicial é componente estrutural do soerguimento. O melhor resultado nasce do diagnóstico preciso, da escolha consciente da rota ( transação por adesão, transação individual e/ou parcelamento em 120x) e de uma execução disciplinada, na qual o cronograma fiscal conversa com o plano econômico-financeiro. Quando necessário, combine instrumentos; quando possível, aproveite prejuízo (IRPJ) e base negativa (CSLL) conforme as regras aplicáveis. A regularidade fiscal deixa de ser obstáculo e passa a ser alavanca de continuidade. Se você está considerando iniciar o processo, leia nosso passo a passo: Como entrar em recuperação judicial?
Sua empresa tem saída, mas o momento de agir é agora!
Quem estrutura a recuperação judicial cedo tem mais opções de negociação fiscal, mais tempo para montar um plano viável e mais chances de sair do processo com a empresa saneada. Esperar só reduz as alternativas.
Perguntas Frequentes (FAQ)
Impostos entram no plano da RJ?
Não. Negociar dívidas tributárias na recuperação judicial ocorre por transação e/ou parcelamentos específicos, em paralelo.
Há desconto e prazo?
Sim. Editais e negociações preveem descontos (até 70%) e prazos de até 120 parcelas, conforme modalidade.
Prejuízo fiscal e base negativa podem ser utilizados?
Em certas modalidades, sim. Prejuízo fiscal refere-se ao IRPJ; base negativa, à CSLL. Limites variam (70% em alguns, 30% em outros, ou vedação) — dependem do edital ou negociação individual.
Quando optar pelo 120x (art. 10-A)?
Quando a prioridade é previsibilidade e o caixa suporta alongamento sem descontos agressivos, ou se o edital não atende.
O que acontece se eu não negociar as dívidas fiscais?
Risco de execução forçada, bloqueios de contas, perda de CND/CPEN e, em casos mais graves, responsabilização dos sócios pelas dívidas tributárias da empresa — o que pode comprometer o patrimônio pessoal dos gestores.
Como coordenar com Estados e Municípios?
Verifique programas locais (ex: REFIS) e integre cronogramas para evitar sobreposições.
