
A resposta depende de uma análise cuidadosa. O direito brasileiro adota, como regra, a separação patrimonial entre a pessoa jurídica e seus sócios. As dívidas da empresa não se comunicam automaticamente com o patrimônio pessoal de quem a compõe. Mas essa regra tem exceções bem definidas, especialmente no campo tributário, e é nesses casos que o risco ao patrimônio do sócio se torna concreto.
A seguir, cada um dos cenários em que essa responsabilização pode ocorrer e o que é possível fazer para contestá-la quando indevida.

Seu nome entrou ou está prestes a entrar na cobrança da dívida da empresa?
A lei proíbe isso na maioria dos casos, mas só uma análise do histórico da execução confirma se a inclusão do seu nome é válida, se o prazo já expirou e quais instrumentos de defesa estão disponíveis para você.

A regra geral: separação entre a empresa e seus sócios
O ponto de partida é a autonomia patrimonial da pessoa jurídica. Uma sociedade limitada ou anônima tem personalidade jurídica própria, distinta da de seus sócios. O patrimônio da empresa e o patrimônio dos sócios são esferas separadas. Dívidas contraídas pela pessoa jurídica são, em princípio, obrigações da empresa, não dos indivíduos que a compõem.
Essa separação é um dos pilares do direito empresarial brasileiro. Permite que empreendedores assumam riscos de negócio sem colocar necessariamente seus bens pessoais em jogo, o que é um dos principais atrativos das sociedades de responsabilidade limitada.
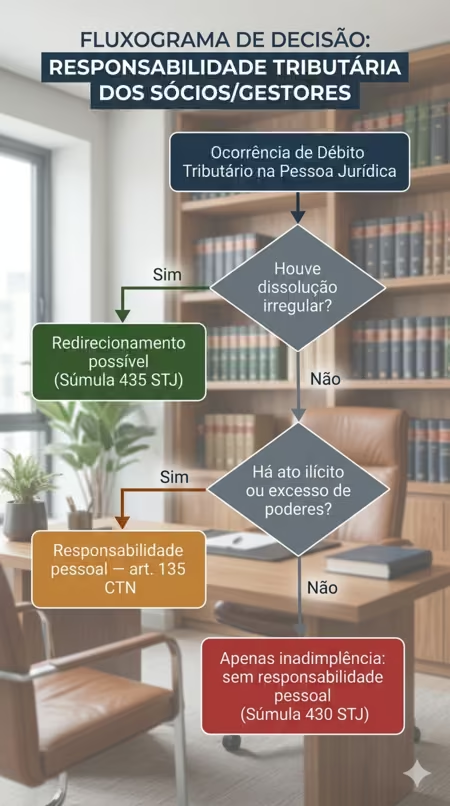
No campo tributário, a lógica é a mesma: a obrigação de recolher tributos é da pessoa jurídica. O simples não pagamento de impostos pela empresa não transfere, por si só, a dívida para os sócios. Esse entendimento está consolidado na Súmula 430 do Superior Tribunal de Justiça (STJ): o inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade solidária do sócio-gerente.
Quando o sócio responde por dívidas tributárias da empresa?
A exceção à separação patrimonial, no âmbito tributário, vem do art. 135 do Código Tributário Nacional (CTN, Lei nº 5.172/1966). O dispositivo estabelece que diretores, gerentes e representantes de pessoas jurídicas de direito privado respondem pessoalmente pelos créditos tributários. O pressuposto é que esses créditos resultem de atos praticados com excesso de poderes, infração à lei ou infração ao contrato social ou estatuto.
Três elementos merecem atenção:
- Excesso de poderes: o gestor agiu além do que lhe era autorizado pelo contrato social ou pelo estatuto da empresa.
- Infração à lei: conduta que viola diretamente a lei, como a dissolução irregular da empresa ou o não recolhimento doloso de tributos.
- Responsabilidade pessoal: não é solidariedade automática. É responsabilidade própria do administrador pelos atos ilícitos que praticou.
O art. 135 do CTN exige, portanto, a prática de um ato ilícito específico. O sócio que não exercia funções de gerência ou administração à época do fato gerador, em regra, não pode ser responsabilizado por essa via.
Uma análise tributária detalhada da situação da empresa pode revelar se os requisitos legais para a responsabilização pessoal do sócio estão efetivamente presentes. Se não estiverem, a cobrança é indevida e pode ser contestada.
Dissolução irregular: o principal gatilho na prática
Se há um fato que, isoladamente, mais expõe o patrimônio pessoal do sócio à responsabilização por dívidas tributárias, é a dissolução irregular da empresa. A Súmula 435 do STJ consolidou esse entendimento: presume-se dissolvida irregularmente a sociedade que deixar de funcionar no seu domicílio fiscal sem comunicação aos órgãos competentes. A consequência direta é a legitimação do redirecionamento da execução fiscal para o sócio-gerente.
A dissolução irregular ocorre quando a empresa cessa suas atividades sem seguir o procedimento legal de encerramento. Sem distrato registrado na Junta Comercial, sem baixa nos cadastros da Receita Federal e dos fiscos estadual e municipal, sem quitação das obrigações tributárias em aberto. Quando o oficial de justiça comparece ao endereço cadastrado e não encontra a empresa, essa constatação é, em regra, suficiente para que a Fazenda requeira a inclusão do sócio-gerente na execução.
Esse mecanismo é chamado de redirecionamento da execução fiscal. Por meio dele, a cobrança das dívidas tributárias da empresa é transferida para o patrimônio pessoal do sócio ou administrador. Para entender em detalhe como funciona esse processo, os prazos envolvidos e os limites impostos pela jurisprudência, confira o artigo sobre redirecionamento da execução fiscal.
Um detalhe relevante diz respeito a qual sócio pode ser atingido. O redirecionamento por dissolução irregular deve recair sobre aquele que detinha a gerência ao tempo da dissolução. O sócio que se retirou da sociedade regularmente, com alteração contratual devidamente registrada, antes de a empresa encerrar irregularmente suas atividades, em regra não pode ser alcançado por essa via.
Cada caso de redirecionamento tem uma defesa, mas ela depende dos detalhes
✅ Verificar se o prazo prescricional já expirou
✅ Identificar o período exato em que você era sócio ou administrador
✅ Avaliação da regularidade ou irregularidade da dissolução
✅ Identificar os instrumentos de defesa cabíveis (exceção de pré-executividade ou embargos à execução)
Desconsideração da personalidade jurídica tributária
Além do mecanismo do art. 135 do CTN, existe outro caminho pelo qual a separação entre empresa e sócio pode ser afastada: a desconsideração da personalidade jurídica. No direito brasileiro, o fundamento está no art. 50 do Código Civil. O dispositivo exige a demonstração de abuso da personalidade jurídica. Esse abuso se caracteriza pelo desvio de finalidade (uso da empresa para fins ilícitos) ou pela confusão patrimonial entre o patrimônio da empresa e o dos sócios.
A confusão patrimonial é especialmente comum em empresas familiares. Contas pessoais e empresariais se misturam, bens pessoais são registrados em nome da pessoa jurídica ou o fluxo financeiro da empresa e dos sócios é indistinguível. Nesses casos, a separação patrimonial pode ser afastada judicialmente.
No âmbito tributário, a aplicação do incidente de desconsideração da personalidade jurídica, previsto nos arts. 133 a 137 do Código de Processo Civil, ainda é objeto de debate quanto à sua necessidade formal nas execuções fiscais. A Fazenda Pública dispõe do art. 135 do CTN como fundamento específico para responsabilizar o administrador, mas ambas as vias podem, em determinados contextos, ser utilizadas de forma conjugada.
Quais bens pessoais do sócio podem ser atingidos
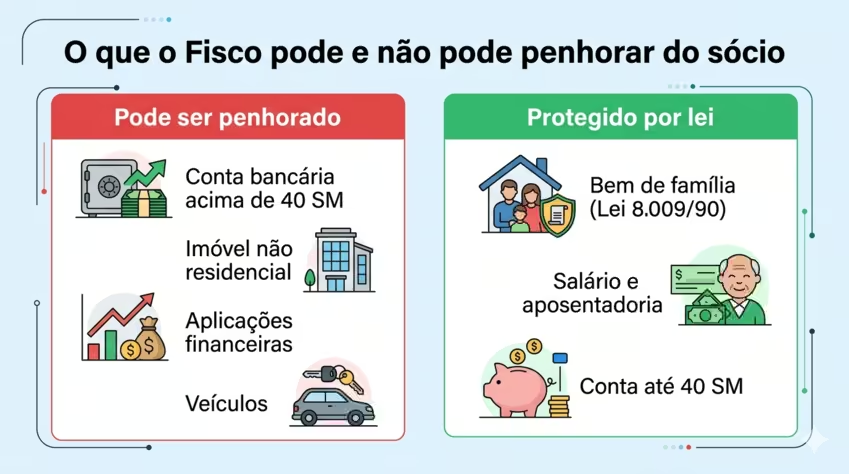
Se a responsabilidade pessoal do sócio for reconhecida, o Fisco pode buscar seus bens para satisfazer a dívida tributária. A penhora em execução fiscal segue a ordem de preferência do art. 11 da Lei de Execuções Fiscais (Lei nº 6.830/1980), que privilegia dinheiro e ativos financeiros. Bloqueios em conta bancária por meio do sistema SISBAJUD são frequentes e costumam ser a primeira medida efetiva buscada pela Fazenda Pública.
No entanto, determinados bens são protegidos mesmo nas execuções tributárias:
- O bem de família do sócio (quando for o único imóvel residencial) é protegido pela Lei nº 8.009/1990, inclusive nas execuções fiscais, salvo quando o débito se refere a tributo que incide sobre o próprio imóvel.
- Salários, aposentadorias e pensões são impenhoráveis como regra geral, com margem de penhora apenas sobre o que exceder 50 salários mínimos mensais, conforme entendimento dos tribunais superiores.
- Valores em conta corrente abaixo de 40 salários mínimos gozam de proteção contra bloqueio judicial.
Para uma análise aprofundada sobre o que pode e o que não pode ser penhorado pelo Fisco, confira o artigo sobre penhora em execução fiscal.
Quando o sócio não responde pelas dívidas tributárias da empresa
Saber quando a responsabilização pessoal não é cabível é tão importante quanto saber quando ela é. Diversas inclusões de sócios em execuções fiscais são indevidas, e a defesa bem conduzida pode afastar a cobrança pessoal por completo.
| Situação | Responsabilidade pessoal cabível? | Fundamento |
|---|---|---|
| Simples não pagamento de tributos (inadimplência) | Não | Súmula 430 STJ |
| Sócio sem função de gerência ou administração | Não | Art. 135 CTN exige ato do gestor |
| Saída regular antes do fato gerador ou da dissolução | Não | Responsabilidade é do gestor à época |
| Redirecionamento após 5 anos do fato autorizador | Não | Prescrição do redirecionamento |
| Dissolução irregular com ato ilícito do administrador | Sim | Art. 135, III, CTN e Súmula 435 STJ |
Um aspecto frequentemente subestimado é a prescrição. O direito da Fazenda Pública de redirecionar a execução fiscal para o sócio tem prazo de 5 anos. Esse prazo é contado a partir do evento que autoriza o redirecionamento, e não da data de ajuizamento da execução original. Ultrapassado esse prazo sem o pedido de inclusão, o direito está extinto. A prescrição da dívida tributária é um dos fundamentos de defesa mais relevantes e frequentemente subutilizados.
Identificar se os prazos foram respeitados e se o sócio exercia de fato a gerência à época do fato gerador são as primeiras perguntas a responder. A regularidade ou irregularidade da dissolução completa esse diagnóstico inicial diante de uma responsabilização por dívidas tributárias da empresa.
Como contestar uma responsabilização tributária indevida
O sócio incluído em uma execução fiscal dispõe de instrumentos processuais eficazes para contestar a cobrança. A escolha do caminho mais adequado depende das circunstâncias do caso e do estágio em que se encontra o processo.
A exceção de pré-executividade é o instrumento mais ágil para suscitar matérias de ordem pública que não exigem dilação probatória, como a prescrição do redirecionamento ou a ilegitimidade passiva. Não exige garantia prévia do juízo e pode ser apresentada logo que o sócio toma ciência da execução.
Os embargos à execução oferecem amplitude maior de defesa. Permitem discutir tanto questões formais quanto o mérito da dívida, como nulidade da certidão de dívida ativa, excesso de execução ou pagamento já realizado. Em contrapartida, exigem, em regra, garantia prévia do juízo por meio de penhora, seguro-garantia ou fiança bancária.
Em qualquer dos casos, o ponto de partida é a análise do histórico da execução. O período em que o sócio exerceu a gerência, a data do fato gerador dos tributos cobrados e o momento em que a empresa encerrou suas atividades são os elementos centrais. Para entender como funciona o processo de execução fiscal antes de avançar para a defesa, veja o artigo sobre o que é execução fiscal.
Conclusão
A responsabilidade do sócio por dívidas tributárias da empresa não é automática nem ilimitada. O direito brasileiro protege o patrimônio pessoal dos sócios como regra geral, e a responsabilização exige prova de ato ilícito, excesso de poderes ou dissolução irregular. Nunca o simples não pagamento de tributos. Mesmo quando esses elementos existem, prazos de prescrição e limitações processuais podem tornar a cobrança inviável.
A análise dos fatos concretos determina se o sócio responde por dívidas tributárias da empresa de forma legítima ou se a cobrança é contestável. Período de gerência, regularidade da dissolução e tempo decorrido desde o fato autorizador do redirecionamento. Dívidas tributárias existem, mas nem sempre podem ser cobradas pessoalmente do sócio.
Quando o nome do sócio aparece em uma execução fiscal, o tempo conta. Os prazos para defesa são curtos, e a análise criteriosa das circunstâncias do caso pode ser o fator decisivo para preservar o patrimônio pessoal do administrador.
Enquanto você espera, o prazo para se defender pode estar correndo
Bloqueio de conta, penhora de bens e restrições de crédito chegam sem aviso. A defesa mais eficaz é a que começa antes de o processo avançar, não depois que o dano já ocorreu.
Perguntas frequentes
O sócio sempre responde pelas dívidas tributárias da empresa?
Não. A regra é a separação patrimonial: as dívidas da empresa não alcançam automaticamente o patrimônio pessoal dos sócios. A responsabilização pessoal exige ato ilícito, excesso de poderes ou dissolução irregular por parte do administrador, conforme o art. 135 do CTN. O simples inadimplemento tributário não é suficiente, conforme Súmula 430 do STJ.
Qual lei define quando o sócio responde por dívidas tributárias da empresa?
O art. 135 do Código Tributário Nacional (Lei nº 5.172/1966) é a base legal central. O dispositivo responsabiliza pessoalmente diretores e gerentes pelos créditos tributários resultantes de atos com excesso de poderes, infração à lei ou infração ao contrato social. A Súmula 430 e a Súmula 435 do STJ complementam a aplicação prática.
O que é a desconsideração da personalidade jurídica tributária?
É o mecanismo que afasta a separação entre empresa e sócio para fins de responsabilização. Aplica-se quando há abuso da personalidade jurídica: desvio de finalidade ou confusão patrimonial entre os bens da empresa e do sócio. Requer demonstração de conduta abusiva, não apenas a inadimplência da pessoa jurídica.
Sócio minoritário que não exerce gerência pode ser responsabilizado pelas dívidas da empresa?
Em regra, não. O art. 135 do CTN dirige a responsabilidade aos diretores, gerentes e representantes que efetivamente administram a pessoa jurídica. O sócio que é apenas investidor, sem poderes de gestão, não pratica os atos descritos no dispositivo, não pode ser incluído na execução por esse fundamento.
Qual o prazo para a Fazenda incluir o sócio na execução fiscal?
O prazo é de 5 anos, contado a partir do evento que autoriza o redirecionamento, como a data em que a Fazenda tomou ciência da dissolução irregular. Esse prazo é autônomo em relação ao prazo prescricional da execução original. Requerimentos feitos após esse período estão sujeitos à prescrição.
O que acontece se o sócio se retirou da empresa antes do fato gerador do tributo?
O sócio que se retirou regularmente da sociedade, com alteração contratual registrada na Junta Comercial, antes do fato gerador ou antes da dissolução irregular, não pode, em regra, ser responsabilizado por esses eventos. A responsabilidade do art. 135 do CTN é vinculada ao período de exercício da administração.
O patrimônio do cônjuge do sócio pode ser atingido na execução fiscal?
Depende do regime de bens. No regime de comunhão parcial ou universal, bens adquiridos durante o casamento podem ser atingidos se considerados bem comum do casal. No regime de separação total, o patrimônio do cônjuge é, em princípio, inatingível. O bem de família é protegido pela Lei nº 8.009/1990, independentemente do regime.
