
A equiparação hospitalar não é um artifício contábil obscuro, nem uma brecha legal arriscada. É um direito expresso na legislação, reforçado por jurisprudência consolidada nos Tribunais, que permite às clínicas serem tributadas da mesma forma que os hospitais quando prestam serviços de natureza equivalente. O problema é que esse benefício exige o cumprimento de requisitos técnicos e jurídicos específicos, e muitos estabelecimentos de saúde simplesmente nunca receberam orientação adequada sobre como acessá-lo.
Neste artigo, você vai entender o que é a equiparação hospitalar, quais são os requisitos para obtê-la, quais serviços são elegíveis, o que diz a jurisprudência do STJ e como é possível, em certos casos, recuperar valores pagos a maior nos últimos cinco anos.

Sua clínica está pagando IRPJ e CSLL a mais todo mês!
A equiparação hospitalar reduz legalmente a base de cálculo do imposto de renda e da contribuição social de 32% para 8% e 12%, e muitas clínicas têm esse direito sem saber. Fale com um especialista para entender se sua clínica se enquadra.

O que é a equiparação hospitalar?
A equiparação hospitalar é um benefício tributário previsto no art. 15, §1º, inciso III, alínea “a”, da Lei nº 9.249/1995 (para o IRPJ) e no art. 20, inciso III, da mesma lei (para a CSLL). Juntos, esses dispositivos autorizam as prestadoras de serviços hospitalares a aplicarem percentuais de presunção de lucro significativamente menores do que os aplicados às prestadoras de serviços em geral no regime do Lucro Presumido.
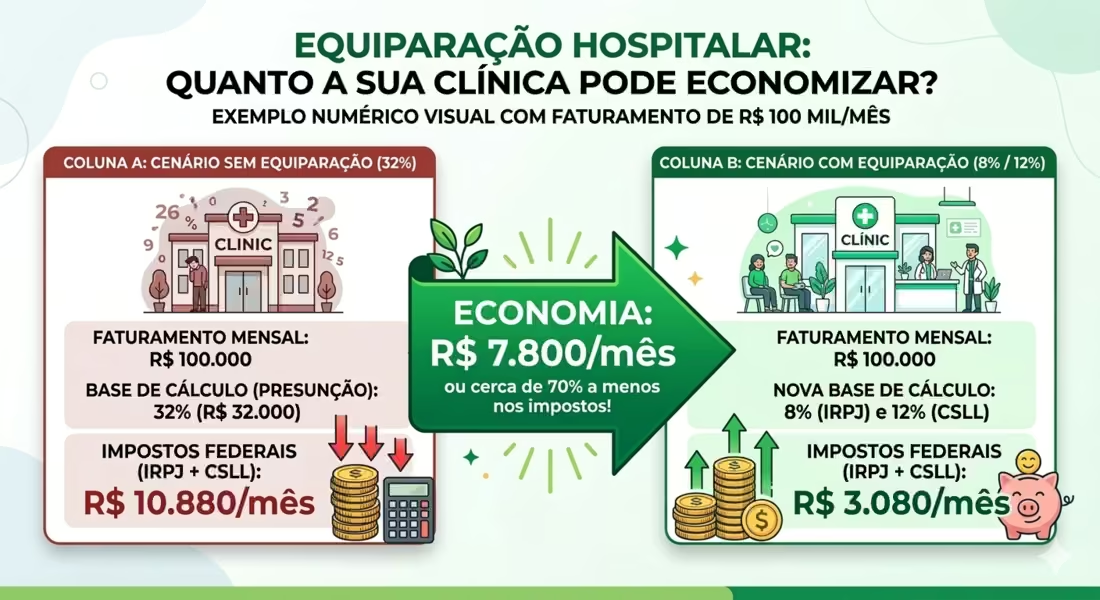
Para entender o impacto prático, é preciso compreender como funciona o Lucro Presumido. Nesse regime, a Receita Federal não exige a apuração do lucro contábil real da empresa. Em vez disso, aplica-se um percentual sobre a receita bruta para presumir qual seria o lucro, e sobre essa base presumida incidem o IRPJ (alíquota de 15%, mais adicional de 10% sobre o que exceder R$ 20 mil mensais) e a CSLL (alíquota de 9%). Para prestadoras de serviços em geral, o percentual de presunção é de 32%. Para serviços hospitalares, esse percentual cai para 8% no IRPJ e 12% na CSLL.
Em termos práticos, uma clínica com receita bruta trimestral de R$ 90 mil que hoje paga IRPJ e CSLL como prestadora de serviços comuns desembolsa cerca de R$ 6.900 nesses dois tributos a cada trimestre. Com a equiparação hospitalar, esse valor cai para aproximadamente R$ 2.000, uma diferença de quase R$ 5.000 por trimestre, ou cerca de R$ 20.000 por ano. Em clínicas com faturamento maior, a economia é proporcional e pode ser bastante relevante para o caixa do negócio.
Requisitos para a equiparação hospitalar
A equiparação hospitalar não é automática nem aplicável a qualquer estabelecimento de saúde. A Receita Federal e a jurisprudência consolidada estabelecem requisitos cumulativos que precisam ser atendidos para que o benefício seja reconhecido com segurança jurídica. Os principais são:
Regime tributário: Lucro Presumido
O benefício é exclusivo para empresas enquadradas no regime do Lucro Presumido. Clínicas optantes pelo Simples Nacional ou obrigadas ao Lucro Real não podem utilizar a equiparação hospitalar nessa modalidade específica.
Natureza jurídica: sociedade empresária
A empresa deve estar constituída como sociedade empresária, registrada na Junta Comercial. Sociedades simples, modalidade comum entre profissionais liberais que se associam sem fins empresariais, em regra não se beneficiam diretamente do instituto. Contudo, após o Parecer SEI nº 7.689/2021 do Ministério da Economia, a possibilidade foi ampliada para incluir empresas uniprofissionais em determinadas situações, o que abriu espaço para análise individual de cada caso.
Na prática, a Receita Federal ainda aplica restrições adicionais com base no art. 33, §4º, da IN RFB 1.700/2017 — instrução normativa que o próprio Parecer SEI 7.689/2021/ME reconheceu como contrária ao que decidido pelo STJ no Tema 217. Isso significa que, mesmo com a tese vinculante, clínicas que atendem todos os requisitos legais podem se deparar com autuações ou indeferimentos administrativos baseados nessa instrução normativa, tornando frequentemente necessária a via judicial para garantir o benefício com segurança.
Regularidade sanitária: conformidade com a Anvisa
A clínica deve possuir alvará de funcionamento sanitário e atender às normas da Agência Nacional de Vigilância Sanitária (Anvisa) aplicáveis ao tipo de serviço prestado. A ausência de documentação sanitária adequada é um dos principais pontos de contestação da Receita Federal em autuações sobre o tema.
Prestação de serviços elegíveis à equiparação
Não basta ser uma empresa da área da saúde. Os serviços efetivamente prestados pela clínica devem ser de natureza compatível com a atividade hospitalar, envolvendo procedimentos, exames e atendimentos que demandam estrutura técnica qualificada, equipamentos certificados e ambiente preparado para intervenções de média ou alta complexidade.
Uma análise tributária cuidadosa pode identificar se a estrutura e o perfil de receitas da clínica permitem o enquadramento e revelar oportunidades de economia que não são evidentes em uma primeira leitura dos contratos e notas fiscais.
Tem dúvida se sua clínica se enquadra? A análise esclarece
✅ Verificação dos requisitos legais e sanitários do seu CNPJ
✅ Identificação dos serviços elegíveis e da base de cálculo correta
✅ Avaliação do potencial de recuperação retroativa (últimos 5 anos)
✅ Orientação sobre o caminho mais seguro: administrativo ou judicial
Quais serviços são elegíveis e quais não são
Um dos pontos mais sensíveis da equiparação hospitalar é a distinção entre os serviços que geram direito ao benefício e os que continuam sujeitos à tributação padrão de 32%. Essa distinção é determinante para a segurança jurídica do enquadramento e deve ser tratada com rigor na escrituração contábil da clínica.
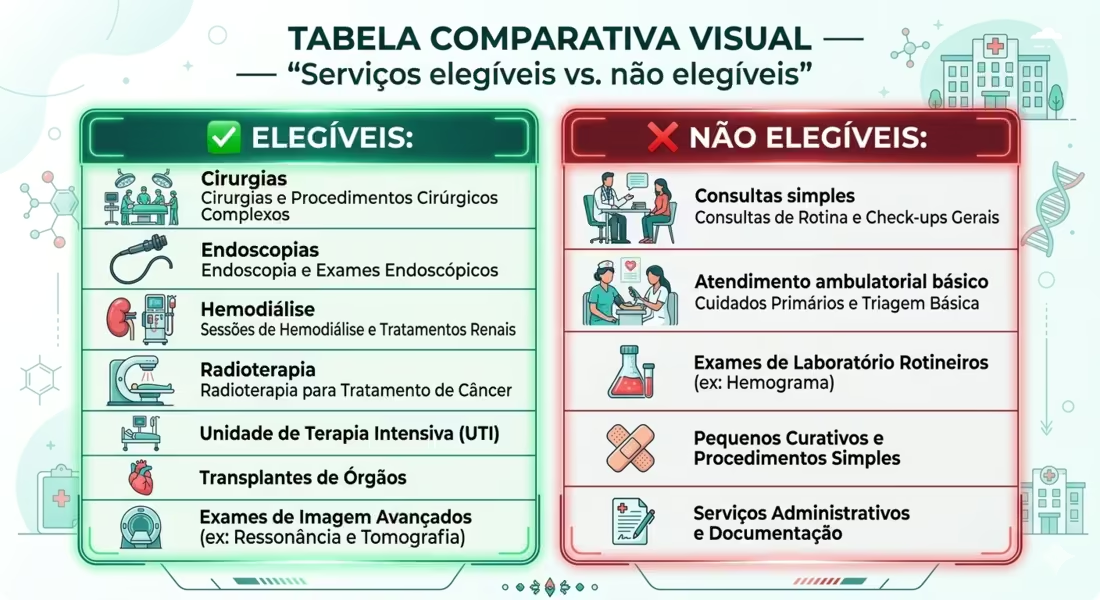
De forma geral, os seguintes tipos de serviços têm sido reconhecidos pela jurisprudência e pela Receita Federal como elegíveis à equiparação:
- Procedimentos cirúrgicos e intervencionistas (mesmo realizados em ambiente de terceiros, como hospitais parceiros)
- Exames diagnósticos de média e alta complexidade (endoscopias, colonoscopias, biópsias, cateterismos, entre outros)
- Serviços de radioterapia, quimioterapia e oncologia
- Hemodiálise e serviços de nefrologia
- Fisioterapia com estrutura técnica qualificada
- Odontologia com foco em procedimentos cirúrgicos e reabilitadores
- Fonoaudiologia especializada
- Serviços de diagnóstico por imagem
Para clínicas odontológicas, os requisitos e os procedimentos elegíveis têm particularidades importantes. Veja a análise específica no nosso artigo sobre equiparação hospitalar para dentistas.
Por outro lado, as consultas médicas simples, sem a realização de procedimentos associados, não geram direito à equiparação hospitalar. O STJ foi expresso nesse ponto ao julgar o Tema 217: a mera consulta clínica não se enquadra no conceito de “serviço hospitalar” para fins fiscais. Isso significa que clínicas com receita mista (parte em consultas, parte em procedimentos) precisam segregar essas receitas na contabilidade, aplicando o percentual de 8%/12% apenas sobre os valores derivados de procedimentos elegíveis.
O que diz a jurisprudência: o tema 217 do STJ
A segurança jurídica da equiparação hospitalar foi definitivamente consolidada pelo STJ no Tema Repetitivo 217 (REsp 1.116.399/BA, 1ª Seção), cuja tese vinculante estabelece: “Para fins do pagamento dos tributos com as alíquotas reduzidas, a expressão ‘serviços hospitalares’, constante do artigo 15, §1º, inciso III, da Lei 9.249/95, deve ser interpretada de forma objetiva, devendo ser considerados serviços hospitalares aqueles que se vinculam às atividades desenvolvidas pelos hospitais, voltados diretamente à promoção da saúde, de sorte que, em regra, mas não necessariamente, são prestados no interior do estabelecimento hospitalar, excluindo-se as simples consultas médicas.” O critério é, portanto, a natureza do procedimento prestado e não a estrutura física do estabelecimento.
Essa decisão foi uma virada importante. Por anos, a Receita Federal sustentou que apenas estabelecimentos com leitos de internação poderiam ser considerados hospitalares para fins tributários. Com o julgamento do Tema 217, o STJ rejeitou esse critério subjetivo e estabeleceu que o que importa é a natureza do procedimento prestado: se ele é compatível com o que se realiza em ambiente hospitalar, o benefício fiscal é aplicável, independentemente de a clínica ter ou não capacidade de internação.
Esse entendimento foi reforçado pela Procuradoria-Geral da Fazenda Nacional (PGFN), que expediu parecer vinculante reconhecendo a tese do STJ como aplicável. Isso deu ainda mais solidez ao benefício, tornando a equiparação hospitalar uma estratégia de planejamento tributário com respaldo jurídico consistente.
| Regime tributário | Base de presunção IRPJ | Base de presunção CSLL | Carga estimada sobre receita bruta |
|---|---|---|---|
| Serviço comum (sem equiparação) | 32% | 32% | Aprox. 10,88% |
| Serviço hospitalar (com equiparação) | 8% | 12% | Aprox. 3,08% |
A questão das consultas médicas e a segregação de receitas
Um ponto que merece atenção especial é a diferença de tratamento entre consultas médicas e procedimentos. Como visto, a jurisprudência consolidada exclui as consultas do benefício da equiparação. Isso não significa que clínicas com atividade mista estejam impedidas de utilizar o benefício, mas significa que a correta segregação de receitas na contabilidade é indispensável.
Na prática, isso implica que as notas fiscais emitidas pela clínica devem discriminar claramente se o serviço cobrado é uma consulta ou um procedimento. A contabilidade deve refletir essa segregação de forma consistente, e a escrituração deve estar estruturada de modo a demonstrar, em caso de fiscalização, que o percentual reduzido de 8%/12% foi aplicado apenas sobre os valores elegíveis.
Essa organização interna é também uma exigência prática para a segurança do enquadramento. Clínicas que aplicam o percentual reduzido sobre a totalidade do faturamento, incluindo consultas, ficam expostas a autuações e ao risco de recolhimento de diferenças com multa e juros. A estruturação adequada dos contratos e da emissão de notas é, portanto, parte integrante da estratégia de equiparação hospitalar.
É possível recuperar valores pagos a maior?
Sim. Clínicas que tiveram direito à equiparação hospitalar nos últimos cinco anos, mas não a utilizaram, podem pleitear a recuperação dos valores recolhidos a maior, seja por via administrativa perante a Receita Federal, seja por ação judicial. O prazo prescricional para esse tipo de ação é de cinco anos, contados da data de cada recolhimento indevido, com atualização pela taxa Selic.
O procedimento envolve a retificação das declarações de apuração do IRPJ e da CSLL relativas aos períodos em questão, a demonstração do cumprimento dos requisitos da equiparação em cada período e o pedido de restituição ou compensação com outros tributos federais vincendos. Em muitos casos, o montante recuperável representa um valor expressivo, especialmente para clínicas com faturamento relevante ao longo dos anos.
Antes de iniciar esse processo, é importante realizar uma análise técnica e jurídica detalhada da situação da clínica, verificando se os requisitos foram de fato cumpridos nos períodos em questão e qual é o caminho mais seguro e eficiente para a recuperação dos créditos.
Atenção ao cenário tributário atual: LC 224/2025
O contexto tributário das clínicas no Lucro Presumido tornou-se ainda mais relevante em 2025 com a edição da Lei Complementar nº 224/2025, que determinou um acréscimo de 10 pontos percentuais no adicional do IRPJ para empresas no Lucro Presumido com receita bruta anual superior a R$ 5 milhões. Essa mudança aumentou a carga tributária dessas empresas e intensificou a busca por alternativas legais de redução de impostos.
Nesse cenário, a equiparação hospitalar ganha ainda mais relevância para clínicas de médio porte, pois a redução da base de presunção de 32% para 8% e 12% mitiga de forma significativa o impacto dos tributos adicionais criados pela nova legislação. Parte das empresas atingidas pela LC 224/2025 já obteve liminares suspendendo a cobrança, mas a discussão judicial ainda está em curso, o que reforça a importância de um planejamento tributário completo e atualizado.
Conclusão
A equiparação hospitalar é um benefício tributário legítimo, respaldado por lei e consolidado pela jurisprudência do STJ, que permite às clínicas médicas, odontológicas e de outros serviços de saúde no Lucro Presumido reduzir de forma expressiva a carga de IRPJ e CSLL. A economia pode chegar a 70% nesses dois tributos, com impacto direto na rentabilidade e na capacidade de investimento do negócio.
Para acessar o benefício com segurança jurídica, é preciso atender cumulativamente a quatro requisitos: estar no Lucro Presumido, ser constituída como sociedade empresária, atender às normas da Anvisa e prestar serviços elegíveis à equiparação. Além disso, a segregação correta entre receitas de consultas e de procedimentos é indispensável para evitar autuações.
Por fim, clínicas que já deveriam ter se beneficiado da equiparação hospitalar nos últimos cinco anos têm a possibilidade de recuperar os valores recolhidos a maior, por via administrativa ou judicial. Em um mercado de saúde cada vez mais competitivo, a eficiência tributária não é um diferencial: é uma necessidade de gestão. A orientação jurídica especializada pode ser o primeiro passo para transformar um imposto pago a maior em capital disponível para o crescimento do negócio.
Cada mês sem a equiparação hospitalar é imposto pago a mais que não volta!
Clínicas com direito à equiparação que ainda não solicitaram o benefício estão deixando na mesa valores que podem ser recuperados dos últimos cinco anos. Quem age agora recupera o passado e para de pagar a mais a partir deste mês.
Perguntas Frequentes (FAQ)
O que é equiparação hospitalar?
Equiparação hospitalar é um benefício fiscal previsto na Lei nº 9.249/1995 que permite a clínicas no Lucro Presumido aplicar percentuais de presunção de lucro menores (8% para IRPJ e 12% para CSLL) ao invés dos 32% aplicados às prestadoras de serviços em geral, desde que cumpridos os requisitos legais e sanitários.
Quais clínicas têm direito à equiparação hospitalar?
Clínicas médicas, odontológicas, de fisioterapia, fonoaudiologia, nefrologia e outras especialidades que prestam procedimentos de natureza hospitalar, estejam no regime do Lucro Presumido, constituídas como sociedade empresária e em conformidade com as normas da Anvisa. Consultas médicas isoladas não geram direito ao benefício.
Clínica de estética pode ter equiparação hospitalar?
Depende da natureza dos procedimentos realizados. Clínicas estéticas que executam procedimentos médicos invasivos, com estrutura técnica adequada e profissionais habilitados, podem ter direito ao benefício em relação a essas atividades específicas. Cada caso exige análise individualizada dos serviços, do CNAE e da estrutura operacional.
A equiparação hospitalar exige que a clínica tenha leitos de internação?
Não. O STJ pacificou no Tema 217 que o critério para a equiparação é objetivo: o que importa é a natureza hospitalar dos procedimentos prestados, e não a existência de capacidade de internação. A clínica pode realizar procedimentos cirúrgicos ou diagnósticos em ambiente de terceiros e ainda assim ter direito ao benefício.
É possível recuperar impostos pagos a maior por não ter utilizado a equiparação hospitalar?
Sim. Clínicas que tinham direito ao benefício mas não o utilizaram podem pleitear a restituição ou compensação dos valores recolhidos a maior nos últimos cinco anos, com atualização pela Selic. O processo pode ser feito via pedido administrativo na Receita Federal ou por ação judicial, após análise técnica do caso.
Clínica no Simples Nacional pode ter equiparação hospitalar?
Não, nessa modalidade específica. A equiparação hospitalar com redução da base de cálculo do IRPJ e da CSLL é exclusiva para empresas no regime do Lucro Presumido. Clínicas no Simples Nacional são tributadas por tabelas próprias do regime, sem aplicação dos percentuais de presunção da Lei 9.249/1995. Isso não impede, contudo, que uma clínica avalie se a migração para o Lucro Presumido — aproveitando a equiparação — seria mais vantajosa do que permanecer no Simples, o que depende do faturamento e do perfil de serviços prestados.
O procedimento pode ser realizado na estrutura de um hospital parceiro e ainda gerar direito à equiparação?
Sim. O Tema 217 do STJ (REsp 1.116.399/BA) e o Parecer SEI 7.689/2021/ME reconhecem expressamente que a clínica pode prestar serviços hospitalares utilizando a infraestrutura de terceiros — como hospitais ou centros cirúrgicos parceiros — sem perder o direito ao benefício fiscal. O que importa é a natureza do procedimento prestado, não a titularidade do espaço físico onde ele é realizado.
A LC 224/2025 eliminou ou reduziu o benefício da equiparação hospitalar?
Não. A LC 224/2025 criou um acréscimo de 10 pontos percentuais no adicional do IRPJ para empresas no Lucro Presumido com receita bruta superior a R$ 5 milhões anuais, mas não alterou os percentuais de presunção de lucro do art. 15 da Lei 9.249/1995. A equiparação hospitalar — que reduz a base de cálculo de 32% para 8%/12% — permanece intacta. Na prática, para as clínicas afetadas pela LC 224/2025, a equiparação se torna ainda mais relevante, pois a base reduzida mitiga o impacto do novo adicional.
Minha clínica foi autuada pela Receita por não ter a equiparação reconhecida. O que fazer?
A autuação pode ser impugnada administrativamente no prazo de 30 dias, com base na tese do Tema 217 do STJ e no Parecer SEI 7.689/2021/ME — que vincula a própria Receita Federal ao entendimento do STJ. Se a via administrativa não for suficiente, cabe mandado de segurança ou ação ordinária na Justiça Federal, com pedido de tutela antecipada para suspender a exigibilidade da diferença cobrada enquanto o processo tramita. O prazo para impugnar a autuação é preclusivo, portanto a atuação rápida de advogado especializado é essencial.
