
Você sabe o que acontece quando o crédito inscrito em dívida ativa vira cobrança judicial?
Ao longo neste artigo você terá uma definição objetiva do procedimento da execução fiscal e saberá quais passos tomar desde o primeiro sinal de cobrança até as medidas judiciais cabíveis. Aqui mostramos quando usar defesa sem garantia (exceção de pré-executividade) e quando será preciso garantir o juízo para embargar.
Entenda que a estratégia depende do seu caso concreto: origem do débito, prazos de prescrição, validade do título e pagamentos ou parcelamentos. Ao final, você encontrará um checklist prático e um mapa de meios para conversar com seu advogado e agir rápido, reduzindo riscos de perda patrimonial.

Como se defender em uma execução fiscal sem comprometer sua empresa
A execução fiscal permite bloqueios de contas, penhora de bens e redirecionamento aos sócios. A escolha da estratégia correta pode suspender a cobrança e reduzir riscos patrimoniais.
✔ Análise de legalidade da CDA
✔ Avaliação de prescrição e nulidades
✔ Estratégia adequada: exceção, embargos ou negociação

O que é execução fiscal e por que ela acontece após a inscrição em dívida ativa
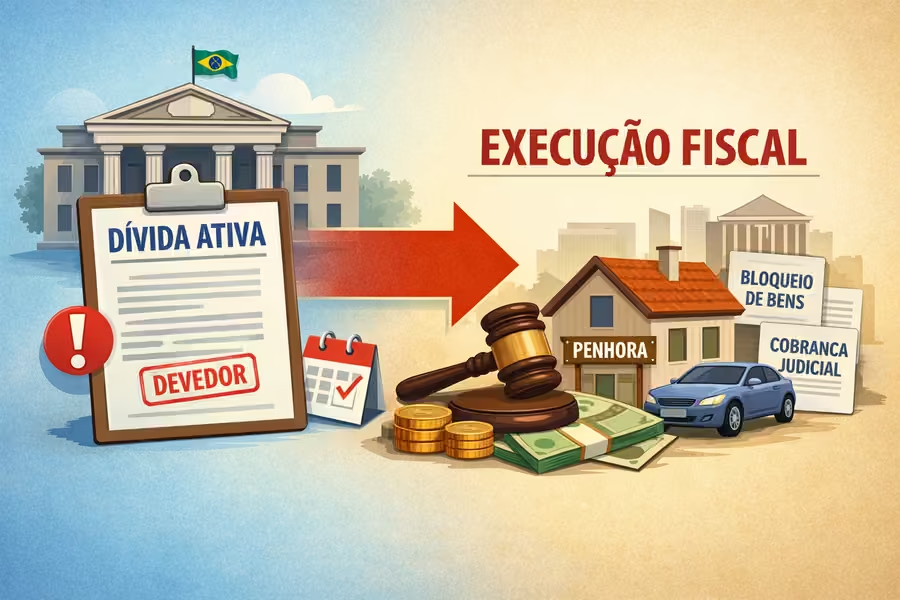
A partir da inscrição em dívida ativa, o poder público pode levar o crédito à esfera judicial. Na prática, a execução fiscal busca cobrar tanto créditos tributários — como impostos, taxas e contribuições — quanto créditos não tributários, por exemplo, multas administrativas. Assim, tributos e multas podem migrar da esfera administrativa para a judicial.
Se você quiser entender de forma mais aprofundada o que significa esse processo, pode conferir nosso artigo sobre o que é execução fiscal aqui no nosso site.
Quem pode ajuizar execução fiscal
União, Estados, Municípios, Distrito Federal e autarquias ou fundações públicas estão legitimados para promover a execução. Identificar o exequente ajuda você a confirmar origem e fundamento do débito na certidão.
Exemplos comuns e o papel da lei
Débitos rotineiros que viram execução incluem IPTU, IPVA, ISS e diversas multas. Esses casos costumam evoluir rápido para medidas constritivas se não houver contestação ou garantia do juízo.
A Lei de Execução Fiscal (Lei nº 6.830/1980) rege todo o procedimento. Seus artigos mais relevantes para a defesa são: o art. 2º, §5º, que lista os requisitos obrigatórios da Certidão de Dívida Ativa, cujo descumprimento gera nulidade do título; o art. 8º, que fixa o prazo de 5 dias para pagamento após a citação; e o art. 16, que regula os embargos à execução, fixando prazo de 30 dias contados da intimação da penhora. Subsidiariamente, aplicam-se o Código Tributário Nacional (CTN), especialmente os arts. 173 e 174, sobre decadência e prescrição, e o Código de Processo Civil.
O que muda na sua vida quando a execução fiscal começa
Quando a cobrança judicial começa, seu fluxo de caixa pode travar em dias, senão horas. O bloqueio via Sisbajud atinge contas sem aviso prático e interrompe pagamentos essenciais.
Contas bloqueadas impactam folha, fornecedores e operações. Isso gera risco real de perda de contratos e liquidez.
Bloqueio de contas via Sisbajud e penhora de bens
O sistema permite constrição bancária rápida. Você pode ter saldos e recebíveis indisponíveis mesmo se houver discussão sobre a cobrança.
A lógica é simples: o juiz busca bens capazes de satisfazer o crédito.
Veículos, imóveis, faturamento e estoque podem ser atingidos. A consequência prática é a paralisação de atividades.
Protesto do título e restrições no CNPJ
Protestos e anotações no CNPJ elevam a perda de crédito. Linhas de financiamento ficam mais caras e parceiros perdem confiança.
“Trate a execução como risco de continuidade: não é só débito, é operação.”
- Mapeie contas críticas e bens essenciais.
- Busque liminares para liberar valores bloqueados.
- Reaja rápido: medidas coercitivas ocorrem mesmo com discussão sobre a cobrança.
| Risco | Impacto | Ação recomendada |
|---|---|---|
| Bloqueio de contas | Interrupção do caixa | Pedido de levantamento ou tutela de urgência |
| Penhora de bens | Paralisação de ativos operacionais | Inventário de bens e impugnação direcionada |
| Protesto / CNPJ | Perda de crédito e reputação | Negociação e pedidos administrativos |
O que você deve fazer assim que descobrir uma cobrança ou citação em execução fiscal
Ao receber notificação ou citação, a primeira atitude é mapear com precisão a origem do débito.
Identificar a origem e conferir a certidão
Verifique qual ente público ajuizou a cobrança, qual tributo ou multa está indicado, o período e o número da inscrição em dívida ativa.
Consulte o site oficial do órgão ou da PGFN para checar a certidão e o histórico do lançamento.
Checklist mínimo de documentos
- Comprovantes de pagamento e guias quitadas.
- Termos de parcelamento e recibos de negociação.
- Notificações, autos de infração e demonstrativos de cálculo.
- Extratos bancários e provas de eventual compensação.
Erros frequentes que indicam cobrança indevida
Procure por tributo já pago, duplicidade, erro na base de cálculo e identificação incorreta do devedor.
Organize todas as provas por linha do tempo. Datas definem prescrição, quebra de parcelamento e validade do título.
| Item verificado | O que checar | Ação inicial |
|---|---|---|
| Ente cobrador | Identificação na certidão | Consulta ao site do órgão |
| Validade do título | Assinatura, requisitos formais | Requerer certidões e impugnar vícios |
| Pagamentos e parcelamentos | Comprovantes e histórico | Juntar guias e sequenciar provas |
| Cálculo | Juros, multas e correção | Perícia ou planilha de conferência |
Próximo passo: com documentos em mãos você avalia a melhor forma de defesa para o seu caso: exceção, embargos, negociação ou ação autônoma.
Como se defender em uma execução fiscal com as principais teses e estratégias
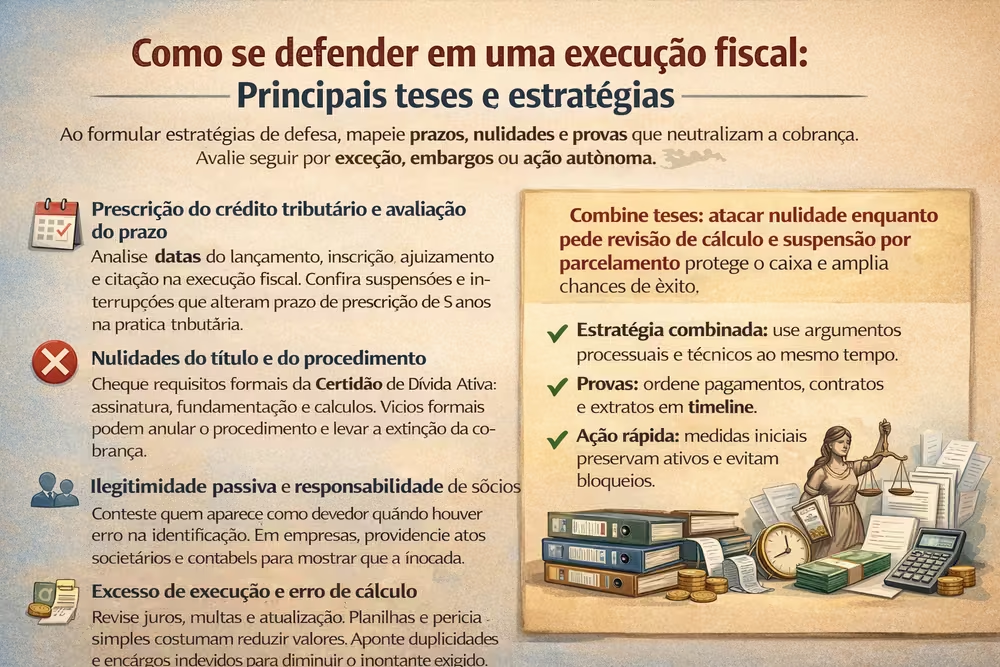
Ao formular as estratégias de defesa, você deve mapear prazos, nulidades e provas que neutralizam a cobrança. Essa avaliação orienta se a disputa seguirá por exceção, embargos ou ação autônoma.
Prescrição do crédito tributário e avaliação do prazo
Analise as datas do lançamento, da inscrição, do ajuizamento e da citação na execução fiscal. Verifique suspensões e interrupções que alteram o prazo de prescrição de 5 anos na prática tributária.
O prazo de 5 anos está previsto no art. 174 do CTN, contado da data da constituição definitiva do crédito tributário. As causas de interrupção estão no parágrafo único do mesmo artigo: despacho do juiz que ordenar a citação, protesto judicial, qualquer ato judicial que constitua em mora o devedor e qualquer ato inequívoco de reconhecimento da dívida pelo executado. Um ponto relevante: a Súmula 409 do STJ pacificou que, em execução fiscal, a prescrição ocorrida antes da propositura da ação pode ser decretada de ofício pelo juiz — o que significa que, em muitos casos, basta apontar o vício e o processo pode ser extinto sem que o executado precise nem garantir o juízo.
Passo prático: faça uma linha do tempo para medir o prazo com segurança.
Para entender em detalhe como funciona a contagem do prazo, quais eventos suspendem ou interrompem a prescrição e quando ela pode ser alegada de ofício, veja nosso artigo sobre prescrição da dívida tributária.
Nulidades do título e do procedimento
Cheque os requisitos formais da Certidão de Dívida Ativa: assinatura, fundamentação e cálculos. Vícios formais podem anular o procedimento e levar à extinção da cobrança.
Ilegitimidade passiva e responsabilidade de sócios
Conteste quem aparece como parte quando houver erro na identificação do devedor. Em empresas, providencie atos societários e documentos contábeis para mostrar que a responsabilidade não alcança a pessoa indicada. O redirecionamento da execução fiscal aos sócios é muito comum e virou algo banal pelo fisco. Entenda os critérios legais e as teses de defesa cabíveis nessa situação no nosso artigo sobre redirecionamento da execução fiscal.
O critério mais utilizado pelo fisco para redirecionar é a dissolução irregular da empresa, consagrado na Súmula 435 do STJ: presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal sem comunicação aos órgãos competentes, legitimando o redirecionamento ao sócio-gerente. A defesa, nesses casos, passa por demonstrar que a empresa continua ativa ou que houve alteração de endereço regularmente comunicada, afastando a presunção que fundamenta o redirecionamento. O simples fato de ser sócio, sem exercício de gerência ou poderes de administração à época do fato gerador, não é, por si só, fundamento suficiente para o redirecionamento, conforme entendimento do STJ.
Pagamento, compensação e parcelamento
Junte guias, comprovantes e comprovantes de parcelamentos. Peça baixa imediata, reconhecimento ou suspensão do processo quando o pagamento for incontroverso.
Excesso de execução e erro de cálculo
Revise juros, multas e atualização. Planilhas e perícia simples costumam reduzir valores. Aponte duplicidades e encargos indevidos para diminuir o montante exigido.
“Combine teses: atacar nulidade enquanto pede revisão de cálculo e suspensão por parcelamento protege o caixa e amplia chances de êxito.”
- Estratégia combinada: use argumentos processuais e técnicos ao mesmo tempo.
- Provas: ordene pagamentos, contratos e extratos em timeline.
- Ação rápida: medidas iniciais preservam ativos e evitam bloqueios.
Exceção de pré-executividade: defesa sem garantia do juízo quando a prova é imediata
Quando a prova é documental e incontestável, você pode tentar a exceção pré-executividade. Essa via permite atacar vícios formais e matérias de ordem pública sem oferecer garantia ao juízo. A exceção pré-executividade é um grande meio para defender execução fiscal
Quando a medida é cabível
A pré-executividade cabe em situações claras, como prescrição identificável de plano, nulidade evidente do título e ilegitimidade manifesta. Nesses casos, o juiz analisa a matéria sem produzir prova dilatória.
O cabimento da exceção de pré-executividade está consolidado na Súmula 393 do STJ: o instituto é admissível na execução fiscal relativamente às matérias conhecíveis de ofício que não demandem dilação probatória. A leitura prática dessa súmula é clara: se a tese depende apenas de documentos já nos autos, como certidão com data, guia de pagamento ou ato constitutivo da empresa, a exceção é o caminho. Se precisar de perícia contábil ou oitiva de testemunhas, o tribunal rejeitará e remeterá para embargos.
Vantagens e limites práticos
Vantagens: evita penhora imediata, reduz custos e pode acelerar o desbloqueio de valores.
Limites: se a tese depender de perícia ou ampla produção de prova, o tribunal tende a rejeitar a peça e direcionar você aos embargos.
“A prova deve ser pré-constituída: documentos claros e cronologia objetiva são essenciais.”
Estruture a peça com narrativa breve, documentos essenciais anexados e pedido objetivo (extinção, reconhecimento de prescrição ou nulidade e desbloqueio). Conte com um advogado experiente em direito tributário para aumentar a segurança técnica e escolher os melhores meios.
O prazo para defesa já está em andamento?
Na execução fiscal o tempo é determinante. A definição rápida da estratégia pode evitar constrições indevidas e ampliar as possibilidades de suspensão da cobrança.
Embargos à execução fiscal: como funcionam, prazo e requisitos
Os embargos à execução são o principal instrumento para contestar o valor e a legalidade do débito depois que o juízo recebe garantia.
Para propor embargos é necessário garantir o juízo por penhora, depósito judicial, fiança bancária ou seguro garantia. Escolha a alternativa menos danosa ao caixa, priorizando meios que preservem bens essenciais.
Há entendimentos do STJ que permitem os embargos execução sem garantir o juízo, contanto que efetivamente não se tenham bens para garantir o juízo. Na prática, o executado deve demonstrar nos autos a ausência de patrimônio suficiente, com certidões negativas de bens ou declaração fundamentada. Trata-se de exceção relevante, pois evita que a exigência da garantia se torne, por si só, um obstáculo intransponível ao direito de defesa.
Prazo e marco inicial
O prazo é de 30 dias. A contagem começa na intimação que informa a penhora ou outra garantia. Perder esse prazo prejudica sua defesa no processo.
O que alegar nos embargos
- Prescrição e nulidades formais do título.
- Inexigibilidade ou quitação comprovada por pagamento.
- Excesso de execução e erro de cálculo.
- Ilegitimidade passiva ou vícios societários.
- Demais questões relativas ao tributos cobrados.
Provas que fortalecem os embargos
Anexe guias pagas, extratos, termos de parcelamento, memória de cálculo e documentos societários. Embargos bem instruídos aumentam chances de reduzir valor, suspender atos constritivos ou extinguir a cobrança.
Alternativas para reduzir o dano e resolver a dívida sem perder patrimônio
A combinação entre contestação técnica e negociação administrativa costuma preservar patrimônio e liquidez. Há situação e meios específicos para defender execução e processo execução fiscal.
Defesa administrativa: impugnação do crédito
Antes do Judiciário, a impugnação administrativa corrige erros de lançamento e cálculos. Esse caminho evita que cobranças indevidas escalem para processo execução.
Consulte o site do órgão para protocolos e prazos. Documente pagamentos e provas para aumentar chance de cancelamento.
Ação anulatória e ação declaratória
Quando o vício no lançamento é grave, proponha ação anulatória para desconstituir a inscrição. A ação declaratória serve para obter reconhecimento de inexistência do débito.
Essas ações coabitam com o processo execução; avalie se convém pedir medida cautelar para impedir bloqueios.
Mandado de segurança
Use mandado de segurança para proteger direito líquido e certo diante de ato ilegal ou abuso. A peça costuma trazer liminar rápida quando o dano é imediato.
Suspensão e regularização
Parcelamento, descontos e programas de negociação estabilizam o caixa e suspendem cobrança. Prefira opções que não comprometam bens essenciais.
Transação tributária e negociação estratégica
A transação (PGFN) é um meio eficaz para reduzir encargos e evitar penhoras. Combine litígio sobre vícios com acordo quando a prioridade for preservação da operação.
| Meio | Objetivo | Resultado prático |
|---|---|---|
| Impugnação administrativa | Revisar lançamento | Evitar processo execução |
| Ação anulatória/declaratória | Desconstituir débito | Cancelar inscrição |
| Transação/parcelamento | Negociar valores | Suspender bloqueios |
“Combine contestação técnica com negociação para reduzir risco e manter negócios operando.”
Importante: um advogado tributarista indicará os melhores meios e conduzirá negociação com segurança.
Conclusão
Fechar o caso com segurança passa por ações rápidas e por escolha técnica do caminho processual.
Identifique a origem do crédito, reúna documentos e mapeie risco sobre contas e bens. Isso amplia opções de defesa e reduz chance de perda operacional.
Roteiro prático: exceção de pré-executividade quando a prova for imediata; embargos quando houver garantia; ações autônomas para anular o lançamento. Negociação, parcelamento ou transação podem salvar o patrimônio e estabilizar o caixa.
Conte com um advogado especialista em direito tributário para revisar o processo, checar prazos e orientar a melhor forma de agir. Próximo passo: organize provas, calcule riscos e decida com suporte técnico.
A estratégia adotada na execução fiscal define o impacto no seu patrimônio
Uma defesa técnica estruturada pode suspender atos constritivos, reduzir valores cobrados e preservar a empresa e os sócios.
Perguntas Frequentes (FAQ)
O que é execução fiscal e por que acontece após a inscrição em dívida ativa?
A execução fiscal é a ação judicial usada pela Fazenda Pública para cobrar créditos inscritos na Dívida Ativa. Após a inscrição, o ente público (União, Estados, Municípios, Distrito Federal ou autarquias) pode ajuizar a execução para obter a satisfação do crédito tributário ou não tributário identificado na certidão de dívida ativa.
Quais são os débitos que mais geram execuções fiscais?
Débitos comuns incluem IPTU, IPVA, ISS, tributos federais, contribuições previdenciárias e multas administrativas. Também viram execução taxas e créditos de autarquias. Cada caso exige análise do título e da regularidade da inscrição.
O que muda na minha vida assim que a execução fiscal começa?
Você pode sofrer bloqueio de contas via Sisbajud, penhora de bens (veículos, imóveis, faturamento), protesto do título e restrições no CNPJ, afetando fluxo de caixa, operações e reputação. A atuação imediata reduz riscos e limita impactos.
Como identificar a origem do débito e conferir a certidão de dívida ativa?
Verifique a certidão do débito, datas, valores, número do processo administrativo, CPF/CNPJ vinculado e a base legal do lançamento. Compare com seus documentos fiscais, comprovantes de pagamento e eventuais parcelamentos.
Quais documentos devo reunir para preparar a defesa?
Reúna notas fiscais, recibos de pagamento, termos de parcelamento, notificações administrativas, demonstrativos de cálculo, procuração e documentos societários. Tenha também extratos bancários e contratos que comprovem impugnações ou compensações.
Quais erros indicam cobrança indevida na execução fiscal?
Erros comuns são: ausência de requisito legal na certidão, valor divergente, prescrição, duplicidade de cobrança, lançamento em nome de pessoa errada e falta de intimação prévia. Esses vícios podem tornar o título inexigível.
Como avaliar se o crédito tributário está prescrito?
Verifique a data do fato gerador, do lançamento e da inscrição em dívida ativa. Prazos de prescrição variam conforme a legislação aplicável. Calcule prazos e interrupções para determinar se a cobrança já expirou.
Quando o título ou o procedimento podem ser anulados por nulidade?
Há nulidade quando faltam requisitos essenciais na certidão, erro formal no processo de inscrição, ausência de notificação válida ou violação de princípios processuais. Nulidades formais podem invalidar atos e levar à extinção da execução.
Em que situações sócios podem ser responsabilizados pela dívida?
Responsabilidade de sócios ocorre por desconsideração da personalidade jurídica, fraude, confusão patrimonial ou previsão legal específica (ex.: divergências previdenciárias). É necessária prova do desvio para atingir patrimônio pessoal.
Como comprovar pagamento, compensação ou parcelamento no processo?
Junte comprovantes bancários, termos de parcelamento, decisões administrativas e documentos que mostrem quitação ou créditos a compensar. Protocole petição informando o juízo e juntando provas para obter extinção ou compensação.
O que é excesso de execução e como atacá-lo?
Excesso ocorre quando valores cobrados ultrapassam o efetivo débito por juros, multas ou atualização indevida. Apresente cálculos contestando encargos, perícia contábil e aplanamento de valores para reduzir a quantia exigida.
Quando cabe exceção de pré-executividade e qual sua vantagem?
Cabe quando a matéria é de ordem pública e pode ser demonstrada sem dilação probatória, como falta de pressuposto de constituição do crédito, prescrição ou nulidade formal. A vantagem é atacar a execução sem garantir o juízo, com tramitação mais célere.
Quais são os limites da exceção de pré-executividade?
Limites incluem matérias que demandam prova complexa, questões puramente de fato ou provas que só se obtêm mediante instrução processual. Nesses casos, a via adequada são os embargos ou outras medidas que admitam dilação probatória.
O que são embargos à execução e quando apresentá-los?
Embargos são a defesa típica do executado para discutir a exigibilidade do crédito. Devem ser opostos no prazo legal após a intimação da penhora ou garantia do juízo. Permitem plena defesa e produção de provas.
Quais garantias são aceitas para suspender a execução?
Podem garantir a execução penhora de bens, depósito em dinheiro, fiança bancária ou seguro garantia judicial. A escolha depende do caso e do montante; a garantia adequada evita atos constritivos enquanto tramita a defesa.
Qual é o prazo para apresentar embargos e qual o marco inicial?
O prazo usual é de 30 dias, contado a partir da intimação da penhora ou da garantia do juízo. Verifique a legislação local e decisões específicas do processo para confirmar prazos e marcos temporais.
O que devo alegar nos embargos à execução?
Alegue prescrição, nulidade do título, inexigibilidade do crédito, pagamento, compensação e excesso de execução. Fundamente com provas documentais, cálculos próprios e, se necessário, perícia contábil.
Quais provas fortalecem meus embargos?
Documentos fiscais, comprovantes de pagamento, contratos, demonstrativos bancários, termos administrativos, perícia contábil e declarações formais. Provas claras e cronológicas aumentam a chance de sucesso.
Quais alternativas existem para resolver a dívida sem perder patrimônio?
Negociação administrativa, parcelamento, transação tributária pela PGFN, impugnação em esfera administrativa e acordos judiciais podem evitar penhoras. Avalie descontos, prazos e impacto financeiro antes de optar.
Quando optar por ação anulatória ou declaratória?
Use ação anulatória para desconstituir lançamento e ação declaratória para reconhecer inexistência de obrigação, são cabíveis quando há vício no lançamento ou quando a via administrativa não resolve o conflito, dando ao contribuinte outro processo para se defender indiretamente da execução fiscal.
Em que casos o mandado de segurança é indicado?
Mandado de segurança protege direito líquido e certo contra ato ilegal ou abusivo de autoridade fiscal, quando não exista recurso específico eficaz. Deve ser usado com prova robusta e urgência na proteção do direito.
Como a transação tributária pode ajudar a evitar bloqueios e penhoras?
A transação negociada com a Procuradoria-Geral da Fazenda Nacional ou órgãos estaduais/municipais permite parcelar, reduzir encargos, rever prazos, tornar as dívidas administráveis e pode evitar bloqueios. Acordos bem estruturados suspendem execuções e preservam ativos.
É necessário contratar advogado para atuar em execução fiscal?
Sim. A atuação técnica de advogado tributarista e especialista em execuções fiscais aumenta a defesa, identifica teses cabíveis (prescrição, nulidade, exceção) e negocia garantias e transações com segurança jurídica, garantindo seus direitos.
Quais medidas imediatas você deve tomar ao ser citado?
Consulte advogado, verifique a certidão de dívida ativa, reúna documentos, avalie possibilidade de exceção de pré-executividade ou embargos, e analise garantias disponíveis para evitar bloqueios imediatos.
