
O tema envolve dois institutos distintos, frequentemente confundidos: a decadência e a prescrição. Enquanto a decadência extingue o direito do fisco de lançar o tributo, a prescrição extingue o direito de cobrá-lo judicialmente. Na prática, isso significa que o Estado tem prazos determinados para agir e, quando os deixa passar sem a devida diligência, perde o direito de exigir aquele crédito. Neste artigo, você vai entender como funciona cada um desses prazos, o que é a prescrição intercorrente, quando os sócios podem ser incluídos na cobrança e quais são os limites para isso.

Você sabe se a sua dívida tributária ainda pode ser cobrada?
Dívidas fiscais têm prazo de validade e o fisco não avisa quando esse prazo está se esgotando. Uma análise do histórico do seu débito ou da sua execução pode revelar que a cobrança já não é mais legítima.

A diferença entre prescrição e decadência tributária
Antes de falar sobre quando a dívida tributária prescreve, temos que compreender a distinção entre os dois institutos que regulam a extinção do crédito tributário pelo tempo. Ambos estão previstos no Código Tributário Nacional (CTN — Lei nº 5.172/1966) e têm natureza jurídica de causa extintiva do crédito, conforme o art. 156, inciso V, do próprio CTN.
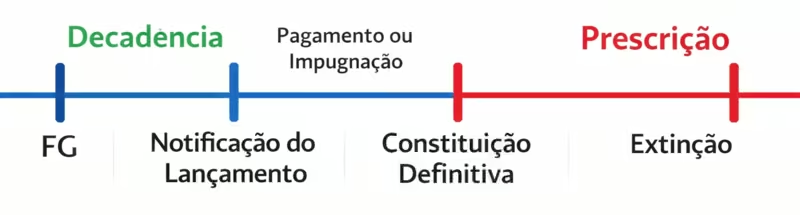
A decadência tributária diz respeito ao prazo que o fisco tem para constituir o crédito, ou seja, para lançar o tributo. Esse prazo é de cinco anos, contados de acordo com as regras dos arts. 150 e 173 do CTN, dependendo da modalidade de lançamento (de ofício, por declaração ou por homologação). Quando a Receita Federal, a Fazenda Estadual ou Municipal deixa passar esse prazo sem efetuar o lançamento, o direito ao tributo simplesmente se extingue, e não há mais nada a cobrar.
A contagem do prazo decadencial depende da modalidade de lançamento. Para tributos sujeitos a lançamento de ofício ou por declaração (como IPTU, IPVA e ITCMD), o prazo de 5 anos é contado do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado, nos termos do art. 173, I, do CTN. Para tributos sujeitos a lançamento por homologação (como ICMS, ISS e contribuições previdenciárias), em que o próprio contribuinte apura e declara, o prazo é contado da data do fato gerador, conforme o art. 150, §4º, do CTN, salvo nos casos de dolo, fraude ou simulação, em que se aplica a regra do art. 173. Na prática, tributos como o ICMS cujo contribuinte declarou mas não pagou já têm o crédito constituído pela própria declaração, de modo que o prazo que corre é o prescricional do art. 174, não mais o decadencial.
Já a prescrição tributária, prevista no art. 174 do CTN, surge depois que o crédito já foi constituído. A partir do momento em que o lançamento é definitivo, o fisco tem cinco anos para ajuizar a execução fiscal. Se esse prazo transcorrer sem que a cobrança seja proposta ou sem que ocorra uma das causas interruptivas previstas em lei, a pretensão executória se extingue. Em outras palavras: a dívida tributária prescreve e não pode mais ser cobrada judicialmente.
O que interrompe a prescrição tributária?
O art. 174, parágrafo único, do CTN elenca as causas que interrompem o prazo prescricional, zerando-o e fazendo-o recomeçar do zero. São elas: o despacho do juiz que ordena a citação em execução fiscal, o protesto judicial, qualquer ato judicial que constitua em mora o devedor, e qualquer ato inequívoco, ainda que extrajudicial, que importe em reconhecimento do débito pelo devedor.
O parcelamento produz dois efeitos sobre a prescrição, que não devem ser confundidos: ao ser concedido, suspende a exigibilidade do crédito (art. 151, VI, do CTN), paralisando o prazo prescricional enquanto o acordo estiver ativo. Além disso, o pedido de adesão ao parcelamento configura reconhecimento inequívoco da dívida (art. 174, parágrafo único, IV, do CTN), o que interrompe a prescrição, zerando o prazo, que recomeça do zero a partir desse momento. A distinção é relevante: se o contribuinte for excluído do parcelamento, a exigibilidade é restaurada e o prazo prescricional recomeça do zero, não de onde havia parado.
Prescrição da dívida tributária na execução fiscal
Quando o fisco ajuíza a execução fiscal dentro do prazo de cinco anos, o processo passa a ser regido pela Lei de Execuções Fiscais (Lei nº 6.830/1980). Mas isso não significa que o crédito está definitivamente assegurado. Ainda dentro da execução, pode ocorrer a chamada prescrição intercorrente — um fenômeno que extingue o crédito quando o processo fica paralisado por longo período sem que o fisco tome providências efetivas para satisfazer a dívida.
Para entender como a execução fiscal funciona na prática e de que forma a inércia do fisco pode beneficiar o contribuinte, é importante compreender a dinâmica processual prevista no art. 40 da LEF. A norma determina que, quando o devedor não for localizado ou não forem encontrados bens passíveis de penhora, o juiz deve suspender a execução pelo prazo de um ano. Decorrido esse prazo, inicia-se automaticamente o cômputo do quinquênio prescricional intercorrente.
A análise tributária detalhada frequentemente identifica oportunidades de defesa que não são aparentes em uma primeira avaliação, especialmente quando há execuções fiscais com histórico de inatividade prolongada.
O que é prescrição intercorrente e como ela funciona
A prescrição intercorrente é, sem dúvida, um dos institutos mais relevantes para os contribuintes que enfrentam execuções fiscais antigas. Trata-se da prescrição que ocorre dentro do processo judicial, ou seja, após o ajuizamento da ação, quando o fisco permanece inerte e não localiza o devedor ou encontra bens para penhora.
O Superior Tribunal de Justiça consolidou os critérios para sua aplicação no julgamento do REsp nº 1.340.553/RS, que gerou os Temas Repetitivos 566 a 571. Pela tese firmada no Tema 566, o prazo de um ano de suspensão da execução começa automaticamente na data em que a Fazenda Pública toma ciência da não localização do devedor ou da inexistência de bens penhoráveis. Essa contagem é automática, independe de pedido da Fazenda ou de declaração judicial. Findo o ano de suspensão, inicia-se igualmente de forma automática o prazo de cinco anos da prescrição intercorrente.
Outro ponto importante diz respeito ao que efetivamente interrompe esse prazo durante a execução. O STJ reafirmou em 2025, no REsp nº 2.174.870/MG, que o simples bloqueio de ativos via Sisbajud é suficiente para interromper a prescrição intercorrente, mesmo que não se formalize penhora. O essencial é que o fisco tenha efetivamente localizado bens — mas atos meramente protelatórios, sem resultado prático, não suspendem nem interrompem a contagem do prazo.
Uma consequência prática relevante: o magistrado pode reconhecer a prescrição intercorrente de ofício, independentemente de requerimento do contribuinte. Isso significa que, em execuções fiscais antigas e paralisadas, a extinção do processo pode ocorrer por iniciativa do próprio juízo.
A Súmula 314 do STJ e o quinquênio intercorrente
A Súmula 314 do STJ, editada em 2005, sintetiza essa regra: em execução fiscal, não localizados bens penhoráveis, suspende-se o processo por um ano, findo o qual se inicia o prazo da prescrição quinquenal intercorrente. Esse enunciado, combinado com as teses dos Temas 566 a 571, forma o arcabouço normativo e jurisprudencial que os contribuintes podem utilizar para pleitear a extinção de execuções fiscais inativas.
Se você enfrenta uma execução fiscal e quer compreender melhor como se defender em uma execução fiscal, incluindo a arguição de prescrição intercorrente, esse caminho merece uma análise jurídica criteriosa do histórico processual.
Execução fiscal parada pode ser mais valiosa do que parece
Identificar a prescrição intercorrente exige análise detalhada do histórico processual. Um advogado especialista pode verificar:
✅ Se há atos processuais que interromperam ou apenas simularam interromper o prazo
✅ Se a prescrição pode ser arguida agora — antes que o fisco retome as diligências
✅ Se o redirecionamento para os sócios ainda está dentro do prazo legal
Prescrição para o redirecionamento aos sócios
Um dos aspectos mais impactantes para empresários e administradores é a possibilidade de o fisco redirecionar a execução fiscal da empresa para os sócios pessoalmente. Isso ocorre com base no art. 135, inciso III, do CTN, que prevê responsabilidade pessoal dos gestores nos casos de atos praticados com excesso de poderes, infração à lei, ao contrato social ou ao estatuto.
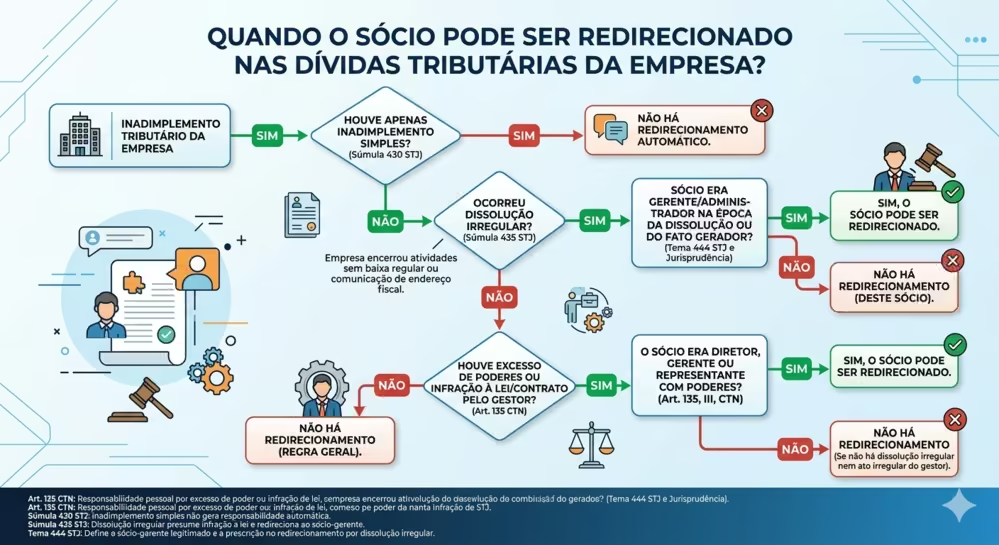
A situação mais comum que autoriza esse redirecionamento é a chamada dissolução irregular da empresa — hipótese em que a pessoa jurídica simplesmente deixa de funcionar no endereço cadastrado no fisco, sem qualquer comunicação formal. A Súmula 435 do STJ estabelece que, nesse caso, presume-se a dissolução irregular, legitimando o redirecionamento para o sócio-gerente.
Mas, e esse é um ponto que muitos desconhecem, esse redirecionamento também está sujeito a um prazo prescricional de cinco anos. O STJ fixou as regras no Tema Repetitivo 444 (REsp nº 1.201.993/SP): o prazo de cinco anos para o redirecionamento conta-se a partir da citação da pessoa jurídica na execução, quando a dissolução irregular ocorreu antes desse momento. Se a dissolução irregular foi posterior à citação, o prazo começa a correr da data em que a Fazenda Pública tomou ciência do ato irregular.
Quem pode ser redirecionado e quem está protegido?
É importante destacar que nem todo sócio pode ser incluído no polo passivo de uma execução fiscal. A jurisprudência consolidada do STJ, inclusive pela Súmula 430, deixa claro que o simples não pagamento do tributo não gera, por si só, responsabilidade pessoal do sócio. É indispensável que ele tenha agido com excesso de poderes ou praticado ato infracional previsto no art. 135 do CTN.
Além disso, o redirecionamento somente é cabível contra o sócio que exercia a gerência à época do ato irregular — e não de qualquer sócio da empresa. Quem se retirou regularmente antes da dissolução irregular, em geral, não pode ser responsabilizado. Essa proteção, no entanto, depende de análise cuidadosa de cada caso, pois o fisco frequentemente tenta ampliar o alcance do redirecionamento além do permitido. Para entender em detalhes quando e como o fisco pode incluir os sócios na cobrança, vale conferir o artigo sobre redirecionamento da execução fiscal.
Situações como essas envolvem prazos e procedimentos específicos que, quando bem conduzidos por profissional especializado em direito tributário, podem resultar em defesa efetiva do patrimônio pessoal do sócio e na extinção da execução redirecionada.
Para um mapeamento completo dos critérios que determinam quando o patrimônio pessoal do sócio está em risco e quais são as defesas disponíveis, veja nosso artigo sobre responsabilidade do sócio por dívidas tributárias da empresa.
O que pode interromper ou suspender a prescrição tributária
Além das causas de interrupção já mencionadas, como o despacho de citação e o reconhecimento da dívida pelo contribuinte, existem também hipóteses de suspensão da prescrição. A suspensão difere da interrupção: enquanto a interrupção zera o prazo e o reinicia do zero, a suspensão apenas paralisa a contagem, que retoma de onde parou após cessar a causa suspensiva.
As principais causas de suspensão do crédito tributário estão no art. 151 do CTN e incluem: a moratória, o depósito integral do montante discutido, as reclamações e recursos administrativos, a concessão de medida liminar em mandado de segurança ou tutela antecipada em outras ações judiciais, e o parcelamento. Durante a vigência de qualquer dessas hipóteses, o prazo prescricional fica suspenso.
Um ponto frequentemente gerador de dúvidas: o parcelamento suspende a exigibilidade do crédito e, portanto, suspende a prescrição. Mas se o contribuinte desistir ou for excluído do programa de parcelamento, a exigibilidade é restaurada e o prazo retoma, o que pode criar situações delicadas dependendo do tempo decorrido.
Como arguir a prescrição na prática
Reconhecer que a dívida tributária prescreve é importante, mas igualmente importante é saber como arguir essa defesa na prática. A prescrição tributária pode ser invocada por diferentes meios, dependendo da fase em que se encontra o processo.
No âmbito de uma execução fiscal já ajuizada, o instrumento mais adequado para questionar a prescrição sem precisar garantir o juízo com penhora é a Exceção de Pré-Executividade. Trata-se de um mecanismo de defesa que permite ao contribuinte apresentar ao juiz matérias de ordem pública — como a prescrição — sem necessidade de oferecer bens à penhora. A prescrição, por ser matéria cognoscível de ofício, é plenamente admissível nessa via.
Outra possibilidade são os Embargos à Execução Fiscal, que permitem uma defesa mais ampla, mas exigem, em regra, a garantia do juízo (penhora de bens ou depósito em dinheiro). Essa via é adequada quando há múltiplas questões de mérito a discutir, além da prescrição.
Para saber mais sobre o que pode ser penhorado em uma execução fiscal e como estruturar sua defesa patrimonial, é fundamental compreender o alcance das medidas que o fisco pode adotar antes que a prescrição seja declarada.
Negociação e regularização: alternativas à espera da prescrição
Aguardar a ocorrência da prescrição não é, em muitos casos, a estratégia mais adequada, especialmente quando há penhoras em andamento, inscrição em cadastros de inadimplentes como o CADIN ou restrições à emissão de certidões negativas. A regularização tributária, quando viável, pode ser um caminho mais seguro e menos oneroso do que a manutenção da incerteza.
Programas de transação tributária, como os previstos na Lei nº 13.988/2020 no âmbito federal, permitem negociar dívidas com descontos em multas e juros, parcelamentos estendidos e outras condições especiais. Em muitos casos, especialmente para empresas em dificuldades financeiras, a análise combinada das possibilidades de defesa, incluindo a arguição de prescrição, com as alternativas de negociação pode resultar em solução mais eficaz.
Profissionais especializados em direito tributário podem mapear alternativas de regularização que minimizam o impacto financeiro sobre o patrimônio da empresa e dos seus sócios, especialmente quando há risco de redirecionamento.
Se a dívida tributária envolver a empresa em um processo de recuperação judicial, as regras de negociação com o fisco possuem particularidades importantes, vale conhecer como negociar dívidas fiscais na recuperação judicial para compreender as limitações e oportunidades desse contexto.
Conclusão
A resposta à pergunta que abre este artigo é clara: sim, a dívida tributária prescreve. Mas o caminho entre a dívida existente e a extinção do crédito pelo decurso do prazo é repleto de nuances que exigem atenção. A prescrição e a decadência tributárias têm regras próprias, prazos específicos e causas de interrupção e suspensão que podem alterar completamente o cenário. A prescrição intercorrente, por sua vez, pode beneficiar contribuintes que enfrentam execuções fiscais paralisadas há anos, desde que identificada e arguida no momento adequado. E a prescrição para o redirecionamento protege sócios que, muitas vezes, não sabem que têm direito a essa defesa.
Compreender esses institutos é o primeiro passo. O segundo e mais importante é contar com uma análise jurídica precisa do seu caso concreto, que leve em consideração o histórico do processo, os prazos reais e as estratégias de defesa disponíveis. Cada situação tem suas próprias particularidades, e a escolha da via correta pode determinar um resultado completamente diferente.
A defesa contra uma dívida tributária começa antes de o fisco chegar ao seu patrimônio
Penhora de bens, bloqueio de contas e redirecionamento para sócios são medidas que o fisco pode tomar enquanto você ainda está avaliando suas opções. Quem age antes tem mais alternativas, e a prevenção é menos custosa.
Perguntas Frequentes (FAQ)
Em quanto tempo a dívida tributária prescreve?
A dívida tributária prescreve em cinco anos, contados da constituição definitiva do crédito tributário, conforme o art. 174 do Código Tributário Nacional. Esse prazo pode ser interrompido por atos como o despacho de citação na execução fiscal ou o reconhecimento da dívida pelo contribuinte, o que reinicia a contagem do zero.
O que é prescrição intercorrente na execução fiscal?
A prescrição intercorrente ocorre dentro do próprio processo de execução fiscal. Quando o fisco não localiza o devedor nem encontra bens penhoráveis, a execução é suspensa por um ano. Findo esse prazo, inicia-se automaticamente o quinquênio prescricional intercorrente. Se mais cinco anos passarem sem resultado útil, o juiz pode extinguir a execução de ofício.
Qual é o prazo de prescrição para redirecionar a execução aos sócios?
O prazo também é de cinco anos. Conforme o Tema 444 do STJ, esse prazo conta-se a partir da citação da pessoa jurídica, quando a dissolução irregular é anterior a esse ato. Se a dissolução ocorrer após a citação, o prazo inicia da data em que a Fazenda Pública toma ciência da irregularidade. Após esse prazo, o redirecionamento é indevido.
O simples não pagamento do tributo torna o sócio responsável pessoalmente?
Não. A Súmula 430 do STJ é clara: o inadimplemento tributário, por si só, não gera responsabilidade pessoal do sócio. Para que o redirecionamento seja válido, é necessário que o gestor tenha praticado ato com excesso de poderes, infração à lei, ao contrato social ou ao estatuto, como ocorre nos casos de dissolução irregular da empresa.
Como posso arguir a prescrição sem ter bens penhorados?
Por meio da Exceção de Pré-Executividade, que permite ao contribuinte apresentar ao juiz matérias de ordem pública, incluindo a prescrição, sem a necessidade de garantir o juízo com penhora ou depósito. Trata-se do instrumento mais adequado para questionar a prescrição de forma ágil e sem exposição patrimonial imediata.
Prescrição e decadência tributária são a mesma coisa?
Não, e a distinção é importante na prática. A decadência extingue o direito do fisco de lançar o tributo, se o prazo de 5 anos dos arts. 150 ou 173 do CTN passar sem que o crédito seja constituído, ele simplesmente inexiste e não pode mais ser cobrado de forma alguma. A prescrição pressupõe que o lançamento já ocorreu e extingue o direito de cobrar judicialmente esse crédito. Na prática: decadência impede até mesmo a inscrição em dívida ativa; prescrição extingue uma execução fiscal já em curso.
Parcelar uma dívida tributária interrompe a prescrição?
Sim, em dois sentidos. O pedido de parcelamento configura reconhecimento inequívoco da dívida, o que interrompe a prescrição (art. 174, parágrafo único, IV, do CTN), zerando o prazo, que recomeça do zero. Além disso, enquanto o parcelamento está ativo, a exigibilidade fica suspensa (art. 151, VI, do CTN), paralisando também qualquer contagem. O ponto crítico: se o contribuinte aderir a um parcelamento sem verificar antes se o crédito já estava prescrito, pode reviver uma cobrança que havia expirado.
Quanto tempo o fisco tem para lançar o IPTU ou o ICMS?
Depende da modalidade. Para o IPTU, lançamento de ofício, o prazo decadencial de 5 anos conta do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido efetuado (art. 173, I, do CTN). Para o ICMS, lançamento por homologação, em que o contribuinte apura e declara, o prazo conta da data do fato gerador (art. 150, §4º, do CTN), salvo dolo ou fraude. Um ICMS declarado e não pago, porém, já tem o crédito constituído pela própria declaração: o prazo que corre é o prescricional de 5 anos do art. 174, não mais o decadencial.
O que acontece com a prescrição se eu entrar com um recurso administrativo?
Recursos e reclamações administrativas são causas de suspensão da exigibilidade do crédito tributário (art. 151, III, do CTN), o que paralisa a contagem do prazo prescricional enquanto o processo administrativo estiver em curso. Encerrado o processo administrativo com decisão definitiva contrária ao contribuinte, a exigibilidade é restaurada e o prazo prescricional retoma. Por isso, contribuintes que perderam discussões administrativas há anos, mas nunca receberam a execução fiscal, podem ter o crédito prescrito se a Fazenda tardou em ajuizar a ação após a decisão final.
