
O problema é que o redirecionamento da execução fiscal não é automático nem ilimitado. Há requisitos legais precisos que precisam ser cumpridos, prazos prescricionais que podem extinguir o direito da Fazenda Pública e hipóteses em que a inclusão do sócio na execução é simplesmente indevida. Conhecer esses limites é o primeiro passo para uma defesa eficaz, ou para evitar que a situação chegue a esse ponto.
Neste artigo, você vai entender como funciona o redirecionamento da execução fiscal, quando ele pode alcançar os sócios, qual o papel da dissolução irregular nesse processo, quais são os prazos de prescrição aplicáveis e, por fim, quais caminhos existem para contestar uma inclusão indevida na dívida tributária da empresa.

Está sendo cobrado por dívidas da empresa?
O redirecionamento da execução fiscal pode atingir seu patrimônio pessoal, mesmo que você já não seja sócio há anos. Um advogado especialista pode avaliar se a cobrança é legal e quais defesas estão disponíveis no seu caso.

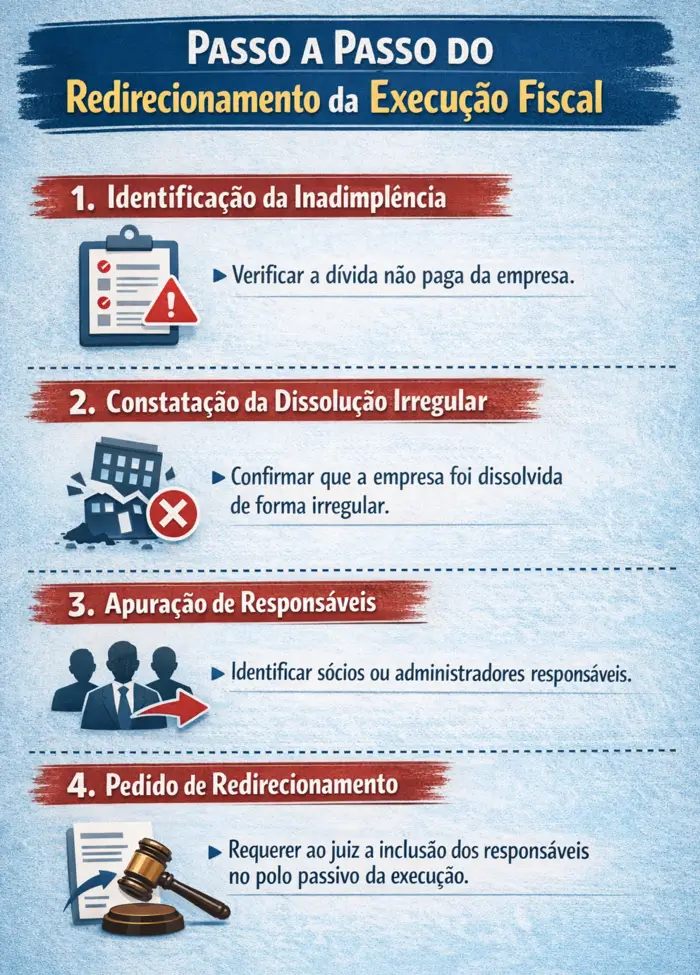
O que é o redirecionamento da execução fiscal
A execução fiscal é o processo judicial pelo qual a Fazenda Pública (federal, estadual ou municipal) cobra judicialmente dívidas tributárias ou não tributárias inscritas em dívida ativa. Em regra, o devedor é a própria pessoa jurídica, a empresa que deixou de pagar os tributos.
O redirecionamento da execução fiscal ocorre quando o Fisco, no curso desse processo, pede ao juiz que inclua terceiros no polo passivo, especialmente sócios-gerentes e administradores. Esse movimento é chamado de redirecionamento aos sócios quando a cobrança migra para as pessoas físicas que gerenciavam a empresa. O objetivo é atingir o patrimônio pessoal dessas pessoas para satisfazer a dívida que a empresa não consegue ou não quer pagar.
Trata-se de uma medida excepcional. A pessoa jurídica tem personalidade e patrimônio próprios, separados dos seus sócios. Portanto, as dívidas da empresa, em princípio, não se comunicam com os bens particulares dos sócios. O redirecionamento é a quebra dessa separação, sendo válido somente quando presentes os requisitos legais que o justificam. Para entender o processo em que isso ocorre, veja como funciona a execução fiscal.
Fundamentos legais do redirecionamento: quando o sócio pode ser responsabilizado
A base legal do redirecionamento da execução fiscal está, principalmente, no art. 135 do Código Tributário Nacional (CTN). Esse dispositivo estabelece que os diretores, gerentes ou representantes de pessoas jurídicas de direito privado são pessoalmente responsáveis pelos créditos tributários resultantes de atos praticados com excesso de poderes ou infração à lei, ao contrato social ou ao estatuto.
Vale destacar três pontos centrais desse dispositivo:
- Excesso de poderes: o administrador agiu além do que lhe era permitido pelo contrato social ou estatuto da empresa.
- Infração à lei: inclui condutas como a dissolução irregular da sociedade, o não recolhimento de tributos com dolo, ou o desvio de finalidade da pessoa jurídica.
- Responsabilidade pessoal: não é solidária nem subsidiária no sentido convencional: é responsabilidade própria do gestor pelos atos ilícitos que praticou.
Um ponto pacífico na jurisprudência, consolidado pela Súmula 430 do STJ, é que o simples inadimplemento da obrigação tributária pela sociedade não é suficiente para responsabilizar pessoalmente o sócio-gerente. O não pagamento de tributos, por si só, não configura infração à lei para fins do art. 135 do CTN. Isso afasta o redirecionamento automático em casos de mera inadimplência.
Para além do art. 135, o art. 134 do CTN também pode fundamentar a responsabilidade de terceiros, como sócios de sociedades liquidadas irregularmente, em caráter subsidiário, quando houver impossibilidade de exigência do devedor principal. A aplicação de um ou outro artigo depende das circunstâncias concretas do caso.
A distinção entre os dois artigos é relevante para a defesa: o art. 134 do CTN prevê responsabilidade subsidiária, pressupõe impossibilidade de exigência do devedor principal e independe de ato ilícito, bastando a participação nos atos que geraram a obrigação. Já o art. 135 prevê responsabilidade pessoal e exclusiva do gestor pelos créditos resultantes de atos ilícitos por ele praticados, o que, na interpretação do STJ, afasta a responsabilidade da própria empresa pelos mesmos créditos. A distinção importa porque o fundamento utilizado pela Fazenda no pedido de redirecionamento define tanto o ônus probatório quanto as teses de defesa cabíveis.
Dissolução irregular: o principal gatilho para o redirecionamento
Na prática, o fundamento mais utilizado para o redirecionamento da execução fiscal aos sócios é a dissolução irregular da empresa. Trata-se da situação em que a sociedade simplesmente para de funcionar sem seguir o procedimento legal de encerramento: sem distrato, sem baixa na Junta Comercial, sem quitação de obrigações fiscais.
O STJ consolidou esse entendimento na Súmula 435, que estabelece: presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal sem comunicação aos órgãos competentes, legitimando o redirecionamento da execução fiscal para o sócio-gerente.
Na prática, a constatação de que a empresa não existe mais no endereço cadastrado, apurada pelo oficial de justiça que tenta citar ou penhorar bens, é o gatilho para que a Fazenda Pública requeira o redirecionamento. Essa presunção é relativa: o sócio pode demonstrar que a empresa continua funcionando em outro endereço, que comunicou devidamente a mudança, ou que a situação ocorreu por circunstâncias alheias à sua vontade e após sua saída da sociedade.
Um detalhe relevante diz respeito ao sócio responsável: o redirecionamento por dissolução irregular deve recair sobre aquele que detinha a gerência da empresa ao tempo do fato: seja da dissolução irregular em si, seja do fato gerador do tributo. Sócio que já havia se retirado da sociedade antes da dissolução, em regra, não pode ser alcançado por essa via, sendo este o entendimento fixado pelo STJ no Tema Repetitivo 962.
Essa limitação foi reforçada pela Súmula 430 do STJ, que veda o redirecionamento baseado em mera inadimplência, e pelo entendimento consolidado de que sócios sem poderes de gerência, como sócios cotistas que não participam da administração, não podem ser alcançados pelo art. 135 do CTN, uma vez que a responsabilidade pessoal exige que o ato ilícito tenha sido praticado pelo próprio responsabilizado. O contrato social ou o estatuto que delimita quem exerce a administração é, portanto, o documento mais relevante para essa defesa.
Situações envolvendo dissolução irregular têm contornos bastante variados: o momento da saída do sócio, a forma como a dissolução ocorreu e os documentos disponíveis são determinantes para avaliar a viabilidade e a estratégia de defesa mais adequada a cada caso.
Cada caso de redirecionamento tem uma defesa, mas ela depende dos detalhes
✅ Verificar se o prazo prescricional já expirou
✅ Análise do período em que você era sócio ou administrador
✅ Avaliação da regularidade ou irregularidade da dissolução
✅ Identificação dos instrumentos de defesa cabíveis (exceção de pré-executividade ou embargos)
Prescrição para o redirecionamento: qual é o prazo e como ele é contado
Um dos temas mais relevantes, frequentemente ignorados pelos próprios devedores, é a prescrição para o redirecionamento da execução fiscal. O CTN, em seu art. 174, estabelece o prazo de 5 anos para a prescrição do crédito tributário. Mas como esse prazo se aplica ao redirecionamento?
O STJ, ao longo de vários julgamentos, firmou a orientação de que o prazo prescricional de 5 anos para o redirecionamento da execução fiscal é contado a partir do ato ou fato que o autoriza, e não da data de ajuizamento da execução fiscal original contra a empresa. Isso significa que há um prazo próprio para o redirecionamento, independente do prazo que a Fazenda tinha para ajuizar a execução.
Esse entendimento foi consolidado pelo STJ no Tema Repetitivo 444 (REsp 1.201.993/SP, 1ª Seção), que fixou a tese de que o prazo prescricional de 5 anos para o redirecionamento fundado em dissolução irregular é contado da data da ciência da Fazenda Pública acerca do fato, geralmente a certidão do oficial de justiça certificando que a empresa não foi localizada no domicílio fiscal. Trata-se de prazo autônomo, que corre independentemente do prazo da execução original contra a pessoa jurídica. A Fazenda que deixar transcorrer esse prazo perde definitivamente o direito de incluir o sócio na execução por esse fundamento.
Prescrição no redirecionamento da execução fiscal por dissolução irregular
Quando o fundamento é a dissolução irregular, o prazo de 5 anos começa a ser contado da data em que a Fazenda Pública teve ciência inequívoca da dissolução irregular, o que, na prática, geralmente ocorre com a certidão do oficial de justiça registrando que a empresa não foi encontrada no endereço cadastrado. Se a Fazenda aguardar mais de 5 anos após esse momento para requerer o redirecionamento, o direito estará prescrito.
Redirecionamento por ato ilícito do administrador
Nos casos em que o fundamento é a prática de ato ilícito pelo sócio-gerente (art. 135, caput, do CTN), o prazo de 5 anos é contado da data do ato que gerou a responsabilidade. Se esse ato for anterior ao ajuizamento da execução fiscal, o prazo pode já ter se iniciado e eventualmente expirado antes mesmo de qualquer movimento processual contra o sócio.
A verificação dos prazos é, portanto, uma das primeiras análises a realizar diante de um redirecionamento da execução fiscal. Muitas dessas cobranças estão, literalmente, prescritas.
Prescrição intercorrente na execução fiscal
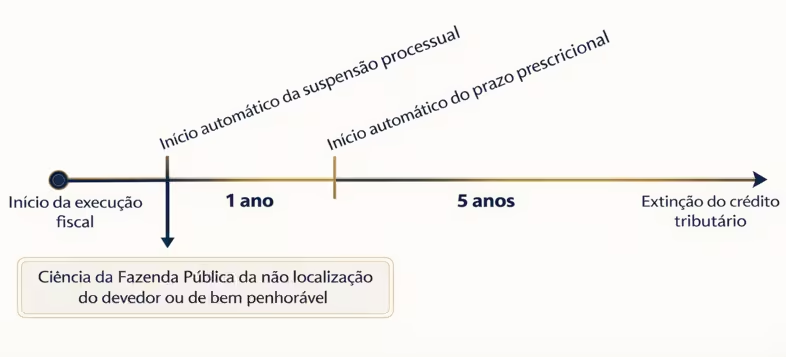
Além da prescrição para o próprio redirecionamento, existe outro instituto que pode extinguir a execução fiscal: a prescrição intercorrente. Ela ocorre no curso do processo, quando a execução fica paralisada por mais de 1 ano em razão de não terem sido encontrados bens penhoráveis do devedor, com o Fisco devidamente intimado permanecendo inerte.
O mecanismo está previsto no art. 40 da Lei de Execuções Fiscais (Lei 6.830/1980), que determina a suspensão do processo pelo prazo de 1 ano quando não forem encontrados bens ou o devedor não for localizado. Esgotado esse prazo sem movimentação, começa a correr o prazo de prescrição intercorrente de 5 anos. Completado esse período, o juiz deve, de ofício, reconhecer a prescrição e extinguir a execução.
O STJ, no Tema Repetitivo 566 (REsp 1.340.553/RS), fixou que o prazo de suspensão de 1 ano começa automaticamente com o despacho que intima a Fazenda Pública sobre a não localização do devedor ou de bens penhoráveis, independentemente de qualquer pronunciamento judicial posterior reconhecendo a suspensão. Esgotado o prazo de 1 ano sem manifestação efetiva do Fisco, inicia-se automaticamente o prazo prescricional de 5 anos. A verificação prática exige consultar o histórico de movimentações do processo e identificar a data exata do despacho de intimação, muitas execuções fiscais de empresas extintas estão prescritas por esse fundamento sem que o devedor sequer saiba.
Na prática, execuções fiscais ajuizadas há muitos anos, nas quais a empresa não tinha bens e a Fazenda não tomou providências efetivas, podem estar prescritas, tanto em relação à empresa quanto em relação ao sócio incluído pelo redirecionamento. A análise do histórico processual é indispensável para identificar essa hipótese.
Calcular corretamente os prazos de prescrição tanto a prescrição para o redirecionamento quanto a prescrição intercorrente: exige análise detalhada do histórico da execução, dos atos processuais praticados e das datas relevantes. Cada caso tem sua própria cronologia.
Como se defender quando há redirecionamento da execução fiscal
O sócio ou administrador incluído em execução fiscal por redirecionamento da execução fiscal não é um mero espectador. A lei processual oferece instrumentos de defesa eficazes, e a jurisprudência dos tribunais superiores criou limitações importantes ao poder do Fisco nessa matéria.
Exceção de pré-executividade
Para matérias de ordem pública que não demandam dilação probatória, como a prescrição e a ilegitimidade passiva, a defesa pode ser apresentada por meio de exceção de pré-executividade, sem necessidade de garantir o juízo. É o instrumento mais ágil para arguir, por exemplo, que o prazo para o redirecionamento já havia expirado.
Para uma visão completa dos instrumentos de defesa disponíveis desde a citação até os embargos, incluindo as condições de cabimento da exceção de pré-executividade e as teses mais eficazes, veja nosso guia sobre como se defender em uma execução fiscal.
Embargos à execução
Os embargos à execução são a via processual mais ampla para defesa do executado no redirecionamento da execução fiscal. Permitem discutir tanto questões formais (prescrição, ilegitimidade) quanto o mérito da dívida (nulidade da certidão de dívida ativa, excesso de execução, pagamento). Para embargar, em regra, é necessário garantir o juízo por meio de penhora, seguro-garantia ou fiança bancária.
Principais teses de defesa
| Fundamento de defesa | Hipótese de aplicação |
|---|---|
| Prescrição para o redirecionamento | Fisco demorou mais de 5 anos após o fato que autorizava o redirecionamento da execução fiscal para requerê-lo |
| Prescrição intercorrente | Execução ficou paralisada por mais de 6 anos sem movimentação efetiva |
| Ausência de ato ilícito | Mera inadimplência, sem dissolução irregular, excesso de poderes ou infração à lei |
| Ilegitimidade passiva | Sócio que não exercia gerência ao tempo do fato gerador ou da dissolução irregular |
| Retirada anterior à dissolução | Sócio se retirou regularmente da sociedade antes do evento que gerou o redirecionamento |
Vale ressaltar que a prova do momento da saída do sócio da sociedade é fundamental. A alteração contratual registrada na Junta Comercial é o documento que delimita o período de responsabilidade do sócio-gerente, e sua ausência pode dificultar a defesa.
Uma vez incluído no redirecionamento, é essencial saber quais bens do sócio o Fisco pode e não pode alcançar, incluindo o bem de família, os 40 salários mínimos em conta e os bens indispensáveis ao exercício da profissão. Veja o guia completo sobre o que pode ser penhorado em execução fiscal.
Conclusão
O redirecionamento da execução fiscal é uma ferramenta legítima do Fisco, mas que encontra limites precisos no ordenamento jurídico brasileiro. O simples não pagamento de tributos não autoriza a cobrança pessoal do sócio; é necessário que haja dissolução irregular, ato ilícito ou infração à lei por parte do administrador. Além disso, o direito de redirecionar está sujeito a prazo prescricional de 5 anos, contado a partir do evento que o legitima, e não a partir do ajuizamento da execução.
A prescrição intercorrente é outro limitador relevante no redirecionamento da execução fiscal: execuções paralisadas por longos anos, sem movimentação efetiva da Fazenda Pública, podem estar extintas pelo decurso do tempo, tanto em relação à empresa quanto ao sócio incluído no redirecionamento da execução fiscal. Identificar essas situações exige análise cuidadosa do histórico processual.
Por fim, o sócio ou administrador que recebe uma citação em execução fiscal redirecionada tem à disposição instrumentos processuais eficazes, da exceção de pré-executividade aos embargos à execução, para contestar inclusões indevidas, arguir a prescrição e preservar seu patrimônio pessoal. O caminho começa com a análise criteriosa das circunstâncias específicas do caso.
Enquanto você espera, o prazo para se defender pode estar correndo
Prescrição, penhora de bens pessoais, bloqueio de conta – as consequências do redirecionamento chegam sem aviso. A defesa mais eficaz é a que começa antes de o processo avançar. Fale agora com um advogado especialista em execução fiscal.
Perguntas frequentes (FAQ)
O simples não pagamento de tributos autoriza o redirecionamento da execução fiscal e o redirecionamento aos sócios?
Não. A Súmula 430 do STJ é expressa ao afirmar que o inadimplemento da obrigação tributária pela sociedade não gera, por si só, a responsabilidade solidária do sócio-gerente. Para que o redirecionamento da execução fiscal e o redirecionamento aos sócios sejam válidos, é necessário demonstrar a prática de ato ilícito, excesso de poderes ou dissolução irregular da empresa.
Qual o prazo de prescrição para o redirecionamento da execução fiscal?
O prazo é de 5 anos, contado a partir do ato ou fato que autoriza o redirecionamento, por exemplo da data em que a Fazenda Pública teve ciência da dissolução irregular da empresa. Esse prazo é autônomo em relação ao prazo prescricional da execução fiscal original.
O que caracteriza a dissolução irregular de uma empresa para fins de redirecionamento?
Conforme a Súmula 435 do STJ, caracteriza-se pela cessação das atividades no domicílio fiscal sem comunicação aos órgãos competentes: sem distrato registrado, sem baixa na Receita Federal e na Junta Comercial e sem quitação das obrigações tributárias. A constatação geralmente ocorre quando o oficial de justiça não encontra a empresa no endereço cadastrado.
O que é prescrição intercorrente na execução fiscal e como ela pode extinguir a dívida?
É a prescrição que ocorre durante o curso do processo, quando a execução fica suspensa por 1 ano por não terem sido encontrados bens ou o devedor, e o Fisco permanece inerte por mais 5 anos. Completado esse prazo de 6 anos sem movimentação efetiva, o juiz deve reconhecer a prescrição e extinguir a execução, inclusive em relação ao sócio incluído por redirecionamento.
Sócio que já saiu da empresa antes do fato gerador do tributo pode ser incluído no redirecionamento?
Em regra, não. O STJ entende que a responsabilidade pessoal do sócio-gerente se restringe ao período em que exercia a administração da empresa. O sócio que se retirou regularmente, com alteração contratual registrada na Junta Comercial, antes do fato gerador ou da dissolução irregular não pode ser incluído no redirecionamento por esses eventos.
Sócio minoritário sem poder de administração pode ser incluído no redirecionamento?
Em regra, não. O art. 135 do CTN restringe a responsabilidade pessoal aos diretores, gerentes e representantes, aqueles que efetivamente praticaram os atos de gestão. O sócio cotista que não participa da administração não reúne os requisitos para o redirecionamento, desde que o contrato social ou estatuto documente claramente essa limitação de poderes. A simples condição de sócio, sem exercício de gerência, não é fundamento suficiente.
Posso ser redirecionado por dívida tributária gerada antes de eu entrar na sociedade?
Não, se o fato gerador ocorreu antes da sua entrada. O STJ entende que a responsabilidade do sócio-gerente pelo art. 135 do CTN está vinculada ao período em que exercia a administração. Dívidas anteriores à sua entrada na sociedade, cujos fatos geradores já estavam constituídos, não podem ser objeto de redirecionamento contra você, desde que comprovado documentalmente o momento da sua admissão como administrador.
O que fazer quando recebo a citação do redirecionamento?
O primeiro passo é não ignorar: prazos processuais em execução fiscal são curtos e a inércia pode resultar em penhora de bens pessoais sem oportunidade de defesa prévia. A prioridade imediata é reunir a alteração contratual que comprova o período em que você exerceu a gerência, os atos constitutivos da empresa e o histórico processual da execução. Com esses documentos, um advogado pode avaliar em dias se há prescrição, ilegitimidade passiva ou outro fundamento para extinguir o redirecionamento sem necessidade de garantir o juízo.
A empresa foi regularmente encerrada. Ainda posso ser redirecionado?
O encerramento regular, com distrato registrado na Junta Comercial, baixa na Receita Federal e quitação das obrigações, é justamente o que afasta a Súmula 435 do STJ, que presume a dissolução irregular apenas quando a empresa simplesmente desaparece sem seguir o rito legal. Se o encerramento foi regular e documentado, esse fundamento de redirecionamento não se aplica. Ainda assim, é possível que a Fazenda tente o redirecionamento com base no art. 135 por outros fundamentos, o que exige análise caso a caso.
