
Receber uma citação de execução fiscal é o início de uma corrida contra o tempo. Quando o débito tributário não é pago no prazo de 5 dias, o processo avança para a fase de penhora, onde o Estado busca bens do devedor para satisfazer o crédito. Entender a fase de penhora é parte essencial de uma estratégia de defesa mais ampla. Se você ainda não conhece os instrumentos disponíveis desde a citação até os embargos, veja primeiro nosso guia sobre como se defender em uma execução fiscal.
Para o empresário, entender os limites dessa invasão patrimonial é vital. Abaixo, detalhamos o que o Fisco pode (e o que não pode) tocar, além das estratégias para proteger a continuidade da sua operação.

Seu patrimônio pode ser atingido em uma execução fiscal!
A execução fiscal permite penhora de bens da empresa e, em determinadas situações, dos sócios. A definição da estratégia adequada é essencial para limitar riscos e preservar ativos.
✔ Análise da legalidade da penhora
✔ Verificação de bens impenhoráveis
✔ Defesa contra bloqueios excessivos ou indevidos

A ordem de preferência da penhora: a hierarquia do art. 835 do CPC
Na execução fiscal, o Estado não escolhe o que penhorar de forma aleatória. Existe uma ordem de prioridade estabelecida pelo artigo 835 do Código de Processo Civil (CPC), aplicada subsidiariamente à Lei de Execução Fiscal. O objetivo do Judiciário é sempre converter o patrimônio em dinheiro o mais rápido possível.
Conheça a ordem exaustiva de preferência que o oficial de justiça e o juiz devem seguir:
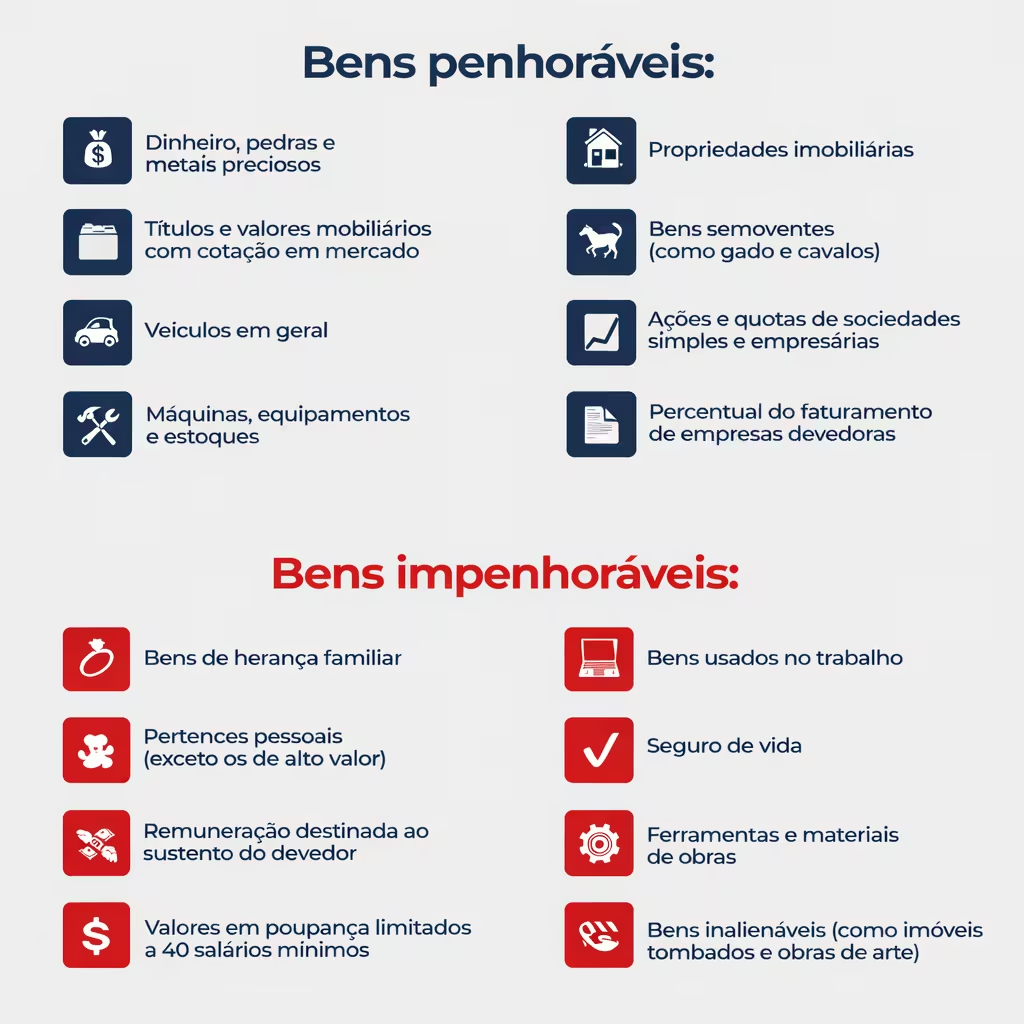
- Dinheiro: Seja em espécie, em depósito ou aplicação em instituição financeira (via SISBAJUD). É a prioridade absoluta.
- Títulos da Dívida Pública: Da União, dos Estados e do Distrito Federal que tenham cotação em mercado.
- Títulos e Valores Mobiliários: Ações e outros títulos que tenham cotação em bolsa.
- Ativos Financeiros: Metais preciosos, especialmente o ouro, desde que tenha cotação em mercado.
- Bens Imóveis: Casas, apartamentos, terrenos e galpões comerciais.
- Bens Móveis em Geral: Veículos terrestres (via RENAJUD), máquinas, equipamentos e utensílios.
- Semoventes: Animais de produção (comum em execuções de produtores rurais).
- Navios e Aeronaves: Ativos de transporte de grande porte.
- Direitos Reais sobre Bens Móveis ou Imóveis: Como o usufruto ou o direito de superfície.
- Créditos Vinculados a Terceiros: Direitos que o devedor tem a receber de outras pessoas ou empresas.
- Direitos Aquisitivos: Derivados de promessa de compra e venda ou alienação fiduciária.
- Quotas e Ações de Sociedades Empresárias: A participação societária do devedor em outras empresas.
- Percentual do Faturamento: Quando não houver outros bens ou estes forem insuficientes, o juiz pode determinar a penhora direta no caixa da empresa.
A flexibilidade da ordem judicial
Embora a lista acima seja a regra, o juiz pode, de forma fundamentada e a requerimento do Fisco, alterar essa ordem para conferir maior eficácia à execução. No entanto, o devedor também tem o direito de requerer a substituição do bem penhorado por outro que seja menos oneroso para a empresa, desde que não prejudique a garantia da dívida.
O impacto do princípio da menor onerosidade
Um ponto crucial para a defesa técnica é o artigo 805 do CPC. Ele determina que, quando houver mais de um meio para o Fisco satisfazer o crédito, o juiz deve escolher o menos gravoso para o executado. Se o bloqueio de dinheiro paralisar a folha de pagamento, por exemplo, o advogado pode pleitear a substituição por um imóvel ou seguro garantia, invocando este princípio.
A Lei de Execução Fiscal (Lei nº 6.830/80), em seu artigo 11, estabelece uma gradação de bens. O objetivo é sempre a liquidez imediata.
O bloqueio de dinheiro e o sistema SISBAJUD
O dinheiro é o primeiro da lista. Hoje, o Judiciário utiliza o SISBAJUD, que permite o bloqueio de valores em contas correntes, aplicações financeiras e até ativos em corretoras de valores de forma quase instantânea. É a medida mais agressiva e a que mais asfixia o caixa da empresa.
Veículos e o sistema RENAJUD
Após o dinheiro, o Fisco costuma buscar veículos através do RENAJUD. Esse sistema lança uma restrição de transferência no prontuário do veículo junto ao DETRAN, impedindo a venda e, em seguida, autorizando a busca e apreensão para leilão.
Bens imóveis e navios e aeronaves
Imóveis comerciais e terrenos são alvos comuns em dívidas de alto valor. A penhora de imóveis exige o registro na matrícula para dar publicidade a terceiros, evitando a fraude à execução.
Penhora de faturamento: o risco à sobrevivência da empresa
Quando não são encontrados bens ou dinheiro suficiente, o Fisco pode solicitar a penhora de um percentual do faturamento bruto.
Limites impostos pela jurisprudência do STJ
A penhora de faturamento não pode ser ilimitada, e o percentual fixado (geralmente entre 5% e 15%) não pode inviabilizar o pagamento de salários, fornecedores e impostos correntes. Se a penhora decretada asfixiar o negócio, cabe recurso imediato.
O tema foi pacificado pelo STJ no julgamento do Tema 769 (REsp 1.666.542, 1.835.864 e 1.835.865, rel. Min. Herman Benjamin, 1ª Seção, 18/04/2024). O tribunal fixou quatro teses: (I) não é mais exigível o esgotamento de diligências como pré-requisito; (II) a penhora pode ser deferida quando os bens encontrados forem de difícil alienação, mesmo sem observar estritamente a ordem do art. 835 do CPC; (III) a penhora de faturamento não se equipara a penhora de dinheiro e tem requisitos próprios; e (IV) o percentual deve ser fixado de forma individualizada, por decisão fundamentada, de modo a não inviabilizar o prosseguimento das atividades da empresa, sendo vedado ao juiz invocar o princípio da menor onerosidade em abstrato, sem lastro em prova concreta trazida pelo executado.
Em termos práticos: para contestar o percentual fixado, não basta alegar genericamente que a penhora é prejudicial, é preciso demonstrar documentalmente o impacto no fluxo de caixa.
O escudo da impenhorabilidade: o que o fisco não pode tocar
O Código de Processo Civil (CPC/2015) e leis especiais criam “zonas de proteção” que o advogado tributarista deve invocar para anular penhorais ilegais.
Bens indispensáveis ao exercício da profissão
A proteção legal está enumerada no art. 833 do CPC, que lista os bens absolutamente impenhoráveis. Os mais relevantes para empresários e sócios são: o inciso V (bens necessários ao exercício de qualquer profissão); o inciso X (o bem de família, regulado pela Lei 8.009/90); e o inciso XI (ativos em caderneta de poupança até o limite de 40 salários mínimos). Qualquer penhora que recaia sobre esses bens é nula e deve ser impugnada imediatamente.
Máquinas, equipamentos, ferramentas e até veículos podem ser considerados impenhoráveis se ficar provado que são essenciais para que a empresa continue funcionando. Se a retirada de uma prensa impede a fábrica de produzir, essa penhora pode ser revertida com base no Princípio da Preservação da Empresa, nos termos do art. 47 da Lei nº 11.101/05.
O bem de família e o patrimônio do sócio
Se a execução for redirecionada para o sócio, o imóvel onde ele reside com sua família está protegido pela Lei nº 8.009/90. Mesmo que a dívida seja milionária, a residência única é, via de regra, sagrada.
Os 40 salários mínimos em caderneta de poupança
O art. 833, XI, do CPC protege valores em caderneta de poupança até 40 salários mínimos. A Corte Especial do STJ estendeu essa proteção a contas correntes e fundos de investimento no julgamento dos REsp 1.660.671 e 1.677.144 (rel. Min. Herman Benjamin, 21/02/2024): a impenhorabilidade pode alcançar qualquer modalidade de aplicação financeira, desde que o executado comprove que os valores constituem reserva destinada a garantir o mínimo existencial, não se aplicando a investimentos especulativos de alto risco.
Dois pontos práticos são decisivos: primeiro, a proteção em poupança é automática, mas a extensão a outros tipos de conta exige prova. Segundo, e mais importante, o STJ fixou no Tema 1.235 (REsp 2.061.973/PR, rel. Min. Nancy Andrighi, Corte Especial, 02/10/2024) que essa impenhorabilidade não pode ser reconhecida de ofício pelo juiz: cabe ao executado alegar no primeiro momento processual disponível, sob pena de preclusão. Isso significa que, ao receber a notificação de bloqueio via Sisbajud, a manifestação imediata é imprescindível para preservar a proteção.
O redirecionamento da execução para o sócio
Um dos maiores medos do empresário é ver o patrimônio pessoal (carro próprio, conta da família) ser atingido por uma dívida do CNPJ.
Artigo 135 do CTN e a dissolução irregular
A penhora só atinge o sócio se houver prova de que ele agiu com excesso de poderes, infração à lei ou se a empresa foi encerrada “de fato” sem a devida baixa na Junta Comercial (Súmula 435 do STJ). Sem isso, a tentativa de penhora de bens pessoais é ilegal.
Para entender os critérios completos e as teses de defesa contra o redirecionamento indevido, veja nosso artigo sobre redirecionamento da execução fiscal.
Houve bloqueio ou indicação de bens à penhora?
Nem toda constrição é automática ou ilimitada. A legislação estabelece restrições, hipóteses de impenhorabilidade e limites que podem ser questionados judicialmente.
Estratégias de substituição de bens penhorados
Se um bem vital foi penhorado, nem tudo está perdido. A lei permite a substituição do bem por formas menos onerosas.
Seguro garantia judicial e fiança bancária
Atualmente, o Seguro Garantia é a melhor ferramenta para o empresário. Ele substitui o bloqueio de dinheiro em conta por uma apólice de seguro, liberando o fluxo de caixa da empresa enquanto a discussão jurídica da dívida continua.
| Característica | Seguro Garantia Judicial | Fiança Bancária |
|---|---|---|
| Custo Médio | Geralmente mais acessível (0,5% a 3% ao ano). | Mais elevado, devido às taxas de abertura de crédito. |
| Impacto no Crédito | Não consome o limite de crédito bancário da empresa. | Consome o limite de crédito (CAPEX) junto ao banco. |
| Agilidade | Emissão rápida, muitas vezes em poucas horas. | Processo mais burocrático e análise de risco lenta. |
| Aceitação Judicial | Altíssima (Equiparado a dinheiro pelo CPC). | Alta, mas exige renovação constante da carta. |
| Garantias Exigidas | Análise focada no balanço e saúde financeira. | Muitas vezes exige colaterais (imóveis ou duplicatas). |
Impugnação à avaliação do Oficial de Justiça
Muitas vezes, o oficial de justiça avalia os bens da empresa por valores muito abaixo do mercado para facilitar o leilão. O advogado pode contestar essa avaliação, garantindo que o patrimônio da empresa não seja “doado” em praça pública.
Conclusão: a defesa é o melhor investimento
A penhora não é o fim da linha, mas o início de uma batalha técnica. O erro de muitos empresários é o silêncio: esperar o bloqueio acontecer para só então buscar ajuda.
A inteligência tributária permite que você se antecipe aos sistemas de busca do governo (SISBAJUD, RENAJUD) e apresente garantias que não sufoquem sua operação. Proteger o patrimônio é proteger o seu legado e o emprego dos seus colaboradores.
Sua empresa está com bens ameaçados ou contas bloqueadas?
Ação rápida e fundamentação técnica são as únicas saídas. Nossa equipe de especialistas em Direito Tributário possui vasta experiência em desbloqueio de ativos e defesa de executados.
A proteção patrimonial começa com a estratégia correta
Na execução fiscal, a ausência de reação técnica pode ampliar prejuízos. Uma atuação estruturada pode limitar constrições e preservar bens da empresa e dos sócios.
Perguntas Frequentes (FAQ)
O Fisco pode penhorar meu estoque?
Sim, mas é uma penhora complexa, pois o estoque é rotativo. Geralmente, o juiz nomeia um administrador depositário para fiscalizar a guarda desses bens.
Criptomoedas podem ser penhoradas em execução fiscal?
Sim. Criptoativos custodiados em exchanges brasileiras são rastreáveis pelo Fisco e já têm sido objeto de penhora. Eles se enquadram na categoria de “ativos financeiros” ou “outros bens” da ordem de preferência do art. 835 do CPC. A ocultação de criptoativos para frustrar a execução pode ser caracterizada como fraude à execução (art. 792 do CPC), com consequências que incluem a ineficácia do ato de disposição perante o credor.
Recebi um oficial de justiça, o que devo fazer?
Não ofereça resistência, mas não assine nada sem a presença ou orientação de um advogado. Cada palavra dita ao oficial pode constar no auto de penhora e afetar sua estratégia de defesa.
Dívida de IPTU ou IPVA permite a penhora do próprio bem?
Sim. No caso de tributos incidentes sobre o próprio bem (propter rem), a proteção de “bem de família” costuma cair, permitindo o leilão do imóvel para quitar o débito.
Posso impedir a penhora se estiver em processo de parcelamento?
Sim. O parcelamento ativo suspende a exigibilidade do crédito, impedindo novos atos de constrição patrimonial.
Quanto tempo tenho para contestar um bloqueio via SISBAJUD?
Ao ser notificado do bloqueio, o executado tem 5 dias úteis para se manifestar nos autos, conforme o art. 854, §3º, do CPC. Esse prazo é crítico: se não houver manifestação, o juiz pode converter a indisponibilidade em penhora definitiva. Em caso de valores impenhoráveis, como os 40 salários mínimos de reserva ou verbas salariais, a alegação deve ser feita nesse mesmo prazo, pois o STJ (Tema 1.235) decidiu que a proteção não pode ser declarada de ofício pelo juiz.
Podem penhorar minha conta corrente por dívida tributária da empresa?
Sim. O SISBAJUD permite o bloqueio de contas correntes de forma quase instantânea, sem aviso prévio ao titular. A penhora atinge os saldos disponíveis no momento da ordem judicial. A proteção de impenhorabilidade, como o limite de 40 salários mínimos, deve ser alegada pelo próprio executado no prazo de 5 dias após o bloqueio, com comprovação de que os valores constituem reserva destinada ao mínimo existencial; caso contrário, a penhora se consolida.
Qual o percentual máximo que pode ser penhorado do faturamento da empresa?
Não existe percentual máximo fixo em lei. O STJ, no Tema Repetitivo 769 (REsp 1.666.542, 2024), determinou que o percentual deve ser fixado de forma individualizada, por decisão fundamentada, de modo a não inviabilizar o funcionamento da empresa. Na prática, os tribunais têm aplicado entre 5% e 15% do faturamento bruto. Para contestar o percentual fixado, não basta alegar genericamente que é prejudicial, é preciso demonstrar documentalmente o impacto no fluxo de caixa, em folha de pagamento e em obrigações correntes.
O imóvel onde moro pode ser penhorado por dívida fiscal da empresa?
Via de regra, não. Se a execução for redirecionada ao sócio, o imóvel usado como residência familiar está protegido pela Lei 8.009/1990 (bem de família), independentemente do valor da dívida. A exceção mais relevante em matéria tributária é o débito do próprio IPTU incidente sobre o imóvel: nesse caso, o art. 3º da mesma lei permite a penhora. Para os demais tributos redirecionados ao sócio, a proteção se mantém e deve ser alegada nos autos.
As quotas da empresa podem ser penhoradas em execução fiscal?
Sim. A participação societária do executado em sociedades empresárias ocupa a 12ª posição na ordem de preferência do art. 835 do CPC. Na prática, isso significa que o Fisco tentará primeiro dinheiro, veículos e imóveis; as quotas são alcançadas quando os bens anteriores forem insuficientes ou de difícil alienação. A penhora de quotas pode comprometer o funcionamento da sociedade e admite impugnação baseada no princípio da preservação da empresa.
O que é o seguro garantia judicial e como ele substitui a penhora de dinheiro?
O seguro garantia judicial é uma apólice emitida por seguradora autorizada que substitui o bloqueio de dinheiro ou a penhora de bens para garantir o juízo. O art. 835, §2º, do CPC equipara-o ao dinheiro para fins de garantia do juízo, o que permite opor embargos à execução sem imobilizar capital. Seu custo anual gira em torno de 0,5% a 10% do valor garantido, significativamente inferior ao custo de manter dinheiro bloqueado ou bens indisponíveis durante toda a discussão judicial.
Qual a diferença entre bloqueio judicial e penhora?
O bloqueio (ou indisponibilidade) é uma medida cautelar temporária: o bem fica congelado, mas ainda não está formalmente vinculado à execução. A penhora é o ato processual que efetivamente vincula o bem à satisfação do crédito, abrindo caminho para avaliação e leilão. No caso do SISBAJUD, o sistema primeiro bloqueia os valores; se o executado não se manifestar em 5 dias, o juiz converte a indisponibilidade em penhora, momento em que as possibilidades de reversão ficam significativamente mais restritas.
