
O problema é que a maioria das clínicas odontológicas que fariam jus ao benefício simplesmente desconhece que ele existe. Muitas acreditam que a equiparação se aplica apenas a hospitais convencionais. A lei, no entanto, prevê o benefício para qualquer prestador de serviços de saúde que exerça atividades com características hospitalares, incluindo clínicas odontológicas cirúrgicas devidamente estruturadas.
Neste artigo, explicamos como funciona a equiparação hospitalar para dentistas e quais procedimentos odontológicos se enquadram. Também detalhamos os requisitos exigidos pela Receita Federal e o que sua clínica precisa fazer para acessar esse planejamento tributário com segurança.

Sua clínica cirúrgica tem direito à equiparação hospitalar?
A maioria das clínicas cirúrgicas no lucro presumido usa a base de 32% quando poderia usar 8%. Um diagnóstico tributário pode mostrar quanto você está deixando na mesa e se há como recuperar o que já foi pago nos últimos cinco anos

O que é equiparação hospitalar e por que ela se aplica a dentistas
A equiparação hospitalar é um benefício fiscal previsto no art. 15, § 1º, III, “a”, da Lei 9.249/1995. Esse dispositivo estabelece percentuais de presunção reduzidos para o cálculo do IRPJ e da CSLL no regime de lucro presumido. Enquanto prestadores de serviços em geral aplicam 32% sobre a receita bruta como base de cálculo, os prestadores de serviços hospitalares aplicam apenas 8% para o IRPJ. Para a CSLL, a base cai de 32% para 12%.
Durante anos, houve debate sobre o que deveria ser compreendido como “serviços hospitalares”. A controvérsia chegou ao Superior Tribunal de Justiça. No julgamento do REsp 1.116.399 (Tema 217), o STJ firmou tese de que a expressão deve ser interpretada de forma objetiva. O critério é a atividade realizada pelo contribuinte, e não a estrutura física do local. São considerados serviços hospitalares aqueles voltados diretamente à promoção da saúde e vinculados às atividades desenvolvidas por hospitais, excluídas as simples consultas.
Com esse entendimento, ficou aberto o caminho para que clínicas odontológicas que realizam procedimentos cirúrgicos reivindiquem o benefício. Para entender o conceito mais amplo de equiparação hospitalar e seu fundamento legal, consulte nosso artigo completo sobre equiparação hospitalar.
Quais procedimentos odontológicos se enquadram no benefício
A Receita Federal confirmou, por meio da Solução de Consulta COSIT 268/2024, que clínicas odontológicas podem acessar o percentual de presunção reduzido. O critério é que os serviços prestados se enquadrem nas atribuições previstas na Resolução RDC 50/2002 da ANVISA. A lógica é direta: se o procedimento realizado pelo dentista é o mesmo que um hospital executaria, ele pode ser equiparado para fins tributários.
Entre os procedimentos odontológicos com maior potencial de enquadramento estão:
- Cirurgias bucomaxilofaciais (extração de sisos impactados, cirurgias ósseas)
- Implantes dentários com procedimentos cirúrgicos de inserção
- Cirurgias periodontais (enxertos gengivais, regeneração óssea guiada)
- Procedimentos endodônticos complexos realizados sob anestesia
- Biópsias de lesões orais
- Procedimentos com sedação consciente ou anestesia geral
- Exames de imagem diagnóstica (tomografias, radiografias panorâmicas)
- Cirurgias ortognáticas
A Solução de Consulta nº 4045, emitida pela Disit/SRRF04 em outubro de 2024, trouxe um esclarecimento prático importante. Clínicas que combinam consultas odontológicas convencionais com procedimentos cirúrgicos podem acessar o benefício desde que as receitas sejam devidamente segregadas. A alíquota reduzida incide sobre a parcela da receita correspondente aos serviços equiparáveis, e não necessariamente sobre o faturamento total da clínica.
Um planejamento tributário bem estruturado, com segregação correta das receitas e documentação adequada dos procedimentos, é o que distingue a clínica que efetivamente aproveita a equiparação hospitalar para dentistas. Sem esse cuidado, a clínica continua pagando mais imposto do que deve.
Requisitos que a Receita Federal exige para reconhecer a equiparação
Conhecer a jurisprudência favorável não é suficiente. Para que a equiparação hospitalar seja reconhecida, seja pela via administrativa ou judicial, a clínica odontológica precisa atender a um conjunto de requisitos formais e operacionais que demonstrem o caráter hospitalar de suas atividades.
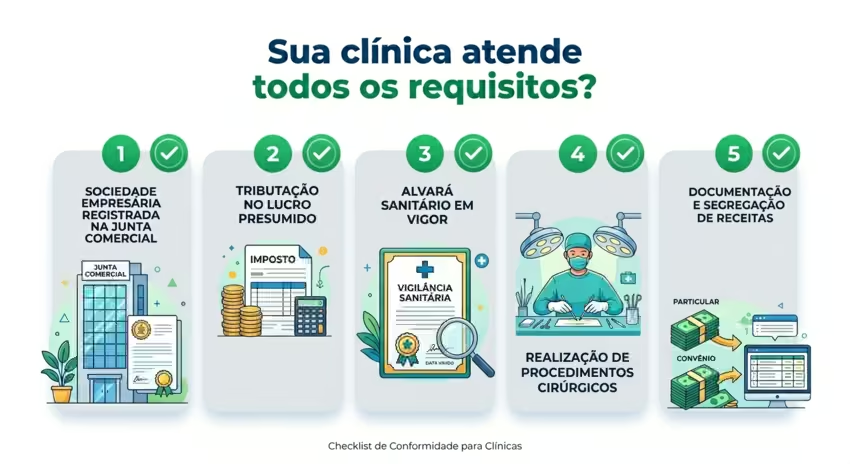
Constituição como sociedade empresária
A clínica deve estar constituída como sociedade empresária com registro na Junta Comercial. Sociedades simples, que incluem a maioria das clínicas constituídas apenas por profissionais liberais, não se enquadram. A forma jurídica adequada é Ltda ou Eireli com natureza empresária.
Enquadramento no lucro presumido
O benefício se aplica apenas às empresas tributadas no lucro presumido. Clínicas optantes pelo Simples Nacional não têm acesso a esse regime diferenciado. O enquadramento no lucro presumido é, portanto, um pré-requisito tributário indispensável para a equiparação hospitalar para dentistas.
Regularidade sanitária
A clínica deve possuir alvará sanitário em vigor, expedido pela Vigilância Sanitária municipal ou estadual. O alvará deve refletir os procedimentos efetivamente realizados, incluindo a habilitação para atividades cirúrgicas quando aplicável. Irregularidade sanitária não apenas inviabiliza a equiparação, como também expõe a clínica a autuações administrativas independentes.
Realização efetiva de procedimentos cirúrgicos
Este é o requisito central. A clínica deve, de fato, realizar procedimentos que se enquadrem nas atividades hospitalares previstas na RDC 50/2002 da ANVISA. Uma clínica que só realiza consultas, limpezas e restaurações, sem procedimentos cirúrgicos documentados, não preenche o critério material da equiparação.
Documentação e segregação de receitas
Toda a documentação dos procedimentos realizados deve estar em ordem: prontuários, notas fiscais com discriminação adequada dos serviços e registros clínicos detalhados. Quando a clínica combina serviços equiparáveis com consultas convencionais, é indispensável segregar as receitas. Só assim a base de cálculo reduzida incide exclusivamente sobre os serviços que efetivamente se enquadram.
Quanto sua clínica pode economizar com a equiparação hospitalar
O impacto tributário da equiparação hospitalar é substancial. A tabela abaixo ilustra a diferença de carga entre uma clínica odontológica cirúrgica sem e com o benefício, considerando faturamento mensal de R$ 100.000,00:
| Tributo | Sem equiparação (base 32%) | Com equiparação (IRPJ 8% / CSLL 12%) | Economia mensal |
|---|---|---|---|
| IRPJ (alíquota 15%) | R$ 4.800,00 | R$ 1.200,00 | R$ 3.600,00 |
| CSLL (alíquota 9%) | R$ 2.880,00 | R$ 1.080,00 | R$ 1.800,00 |
| Total | R$ 7.680,00 | R$ 2.280,00 | R$ 5.400,00/mês |
No exemplo acima, a economia anual chega a R$ 64.800,00 sobre um faturamento de R$ 1.200.000,00. Em clínicas com maior faturamento, os valores se ampliam proporcionalmente. Além da economia prospectiva, clínicas que já deveriam ter o benefício e não o utilizaram podem pleitear a restituição dos valores pagos a mais nos últimos cinco anos.
A economia é real, mas o enquadramento precisa ser feito com segurança
✅ Análise dos procedimentos realizados pela sua clínica
✅ Verificação dos requisitos formais para o enquadramento
✅ Estimativa da economia prospectiva e do valor recuperável
✅ Orientação sobre a via mais segura: administrativa ou judicial
Situações tributárias com essa magnitude de economia merecem análise jurídica individualizada. Um levantamento técnico dos procedimentos realizados, combinado com a verificação dos critérios formais, é o ponto de partida para saber se o benefício é aplicável e em que extensão.
Como obter a equiparação hospitalar na prática
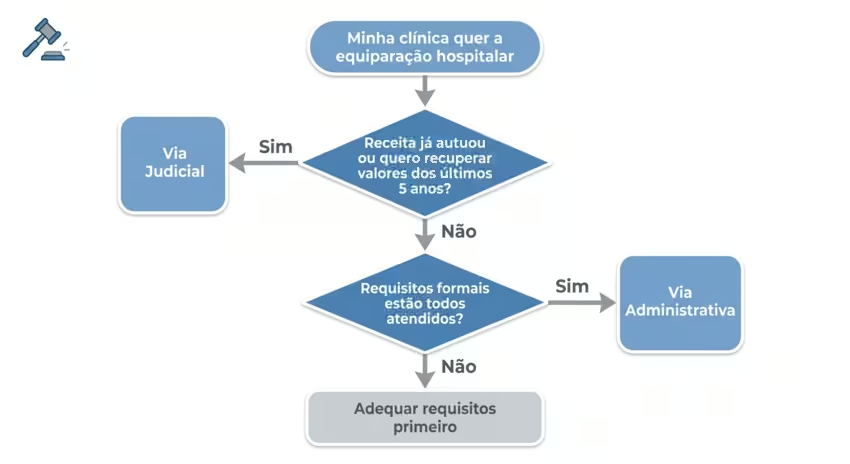
Há dois caminhos principais para que uma clínica odontológica obtenha o reconhecimento da equiparação hospitalar: a via administrativa e a via judicial. A escolha depende da situação específica da clínica, do perfil dos serviços prestados e do histórico tributário.
Via administrativa
Na via administrativa, a clínica passa a recolher o IRPJ e a CSLL com as alíquotas reduzidas diretamente nas guias (DARF), sem necessidade de processo judicial. Para isso, é preciso que os requisitos estejam plenamente atendidos, a documentação esteja organizada e a segregação de receitas esteja implementada. A Receita Federal não emite uma autorização prévia. A empresa adota o tratamento tributário e fica sujeita à eventual fiscalização, que poderá confirmar ou questionar o enquadramento.
Via judicial
Quando há insegurança sobre o enquadramento, quando a Receita Federal autuou a clínica por aplicar os percentuais reduzidos, ou quando se deseja recuperar valores pagos a mais nos últimos cinco anos, a via judicial é o caminho adequado. Ações tributárias com esse objeto têm obtido resultado favorável em grande parte dos casos, especialmente para clínicas que realizam procedimentos cirúrgicos com estrutura e documentação adequadas.
Pontos de atenção
Cirurgias bucomaxilofaciais, implantes com ato cirúrgico, sedação e procedimentos realizados com anestesia têm embasamento sólido tanto na jurisprudência do STJ quanto nas manifestações administrativas da Receita Federal. Procedimentos ortodônticos convencionais e colocação de aparelhos, por outro lado, enfrentam resistência em alguns tribunais regionais. Em decisão de 2020, o TRF-4 negou a equiparação para essas atividades, o que exige avaliação mais cautelosa para esse perfil de serviço.
Conclusão
A equiparação hospitalar para dentistas é um benefício tributário legítimo, com base legal na Lei 9.249/1995 e respaldo jurisprudencial consolidado no STJ (Tema 217). Clínicas odontológicas que realizam procedimentos cirúrgicos, devidamente constituídas como sociedades empresárias no lucro presumido, têm fundamento sólido para pleitear a redução da base de cálculo do IRPJ de 32% para 8% e da CSLL de 32% para 12%.
Os pontos-chave para o êxito do enquadramento são: constituição empresária adequada, regularidade sanitária, realização efetiva de procedimentos previstos na RDC 50/2002 da ANVISA, documentação organizada e segregação correta das receitas. A Solução de Consulta COSIT 268/2024 reforçou que a análise do enquadramento cabe ao próprio contribuinte, o que torna ainda mais necessária uma assessoria jurídica tributária para avaliar o caso concreto com segurança.
Para clínicas cirúrgicas com faturamento relevante, ignorar essa oportunidade representa uma sobrecarga tributária evitável. O caminho correto começa com um diagnóstico preciso da situação da clínica, verificando se os requisitos estão presentes e qual a via mais adequada para viabilizar a equiparação hospitalar, inclusive com eventual recuperação de valores pagos a mais nos últimos cinco anos.
Cada trimestre sem a equiparação é imposto pago que não volta
Clínicas que já realizam procedimentos cirúrgicos e estão no lucro presumido podem estar pagando imposto a mais há anos. O prazo para recuperar esses valores é de cinco anos e conta a partir de cada recolhimento indevido. Quem age primeiro, recupera mais.
Perguntas frequentes
Qualquer clínica odontológica pode ter a equiparação hospitalar para dentistas?
Não. A equiparação hospitalar para dentistas exige que a clínica realize procedimentos cirúrgicos ou de caráter hospitalar, e não apenas consultas. Além disso, é preciso constituição como sociedade empresária, enquadramento no lucro presumido e regularidade sanitária. Clínicas que fazem apenas consultas, limpezas e restaurações geralmente não preenchem os critérios materiais do benefício.
Quais procedimentos odontológicos têm maior chance de se enquadrar?
Os procedimentos com maior respaldo jurídico são as cirurgias bucomaxilofaciais, implantes dentários com ato cirúrgico, procedimentos realizados sob anestesia, biópsias de lesões orais e cirurgias periodontais. Esses procedimentos estão alinhados com o Tema 217/STJ e com a RDC 50/2002 da ANVISA, sendo os mais seguros para fins de enquadramento.
Qual a diferença entre a via administrativa e a via judicial para obter a equiparação?
Na via administrativa, a clínica adota o percentual reduzido diretamente nas guias de pagamento, sem processo judicial. Na via judicial, busca-se o reconhecimento formal pelo Poder Judiciário, o que é recomendado quando a Receita questionou o benefício ou quando se pretende recuperar valores pagos a mais nos últimos cinco anos.
É possível recuperar impostos pagos a mais antes da equiparação?
Sim. Clínicas que já deveriam ter se beneficiado da equiparação hospitalar podem pleitear a restituição ou compensação dos valores de IRPJ e CSLL pagos a maior nos últimos cinco anos, contados do recolhimento indevido. O prazo prescricional tributário é de cinco anos, conforme o art. 168 do CTN.
Clínica no Simples Nacional pode acessar a equiparação hospitalar?
Não. A equiparação hospitalar se aplica apenas ao regime de lucro presumido. Clínicas optantes pelo Simples Nacional seguem tabela de alíquotas própria e não têm acesso ao percentual de presunção reduzido previsto na Lei 9.249/1995. Para acessar o benefício, seria necessário migrar para o lucro presumido, o que demanda análise tributária comparativa.
O que é a Solução de Consulta COSIT 268/2024 e qual sua importância?
A Solução de Consulta COSIT 268/2024 é um pronunciamento formal da Receita Federal que esclareceu as condições em que clínicas e consultórios odontológicos podem acessar os percentuais reduzidos de IRPJ e CSLL. Por ser vinculante para o Fisco, ela aumenta a segurança jurídica do contribuinte que atende os requisitos e adota o tratamento tributário diferenciado.
Ortodontia e colocação de aparelhos se enquadram na equiparação?
A questão é controvertida. O TRF-4 negou a equiparação para procedimentos ortodônticos convencionais em decisão de 2020, por entender que não possuem caráter hospitalar. Cirurgias bucomaxilares e procedimentos realizados sob anestesia têm embasamento mais sólido. Cada caso deve ser avaliado individualmente por um advogado tributarista.
