
A Lei nº 7.713/1988, em seu artigo 6º, inciso XIV, prevê isenção do imposto de renda sobre os proventos de aposentadoria e pensão para portadores de neoplasia maligna. O câncer de mama se enquadra nessa categoria, e o direito à isenção não desaparece com o fim do tratamento. Mas há nuances importantes que a maioria dos artigos sobre o tema simplesmente ignora: o carcinoma in situ (estágio 0) tem direito? E quem fez mastectomia preventiva por ser portadora de BRCA1/2?
Neste guia, você vai entender quem tem direito à isenção, como pedi-la, o que fazer quando o pedido é negado e como recuperar os valores descontados indevidamente nos últimos cinco anos. Se quiser conhecer outras doenças que também geram esse benefício, a lista completa está no nosso artigo sobre doenças que isentam o imposto de renda.

Você teve câncer de mama e recebe aposentadoria?
A lei garante isenção permanente, mas a Receita Federal frequentemente cancela ou nega o benefício sem amparo legal. Um advogado especialista pode avaliar se o seu caso está sendo tratado corretamente.

Quem tem direito à isenção de IR por câncer de mama
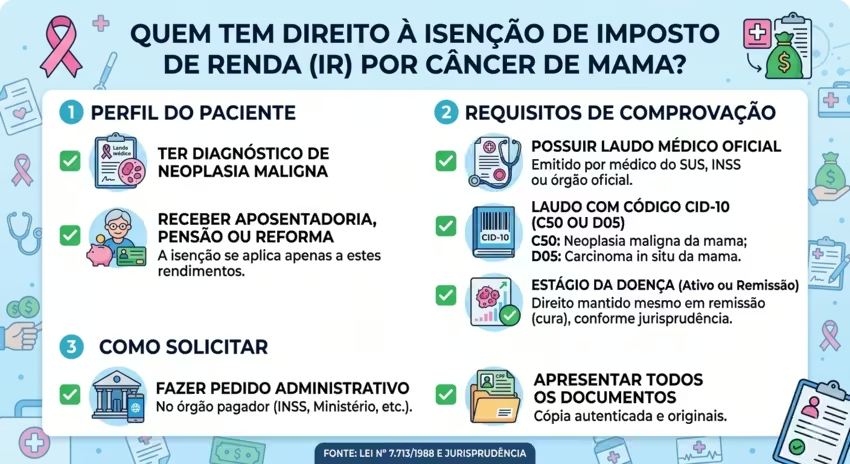
A isenção prevista na Lei nº 7.713/1988 se aplica a aposentados, pensionistas e militares reformados que recebem proventos de aposentadoria ou pensão por morte. Três requisitos básicos precisam estar presentes:
- Receber aposentadoria, pensão (inclusive do INSS), reserva remunerada ou reforma militar, ou complementação paga por entidade de previdência privada;
- Ter diagnóstico de neoplasia maligna, que é o termo técnico para câncer;
- Comprovar a doença por meio de documentação médica.
Um ponto frequentemente mal compreendido é que a isenção incide apenas sobre os proventos de aposentadoria e pensão, não sobre o salário. Quem ainda está na ativa e recebe salário não tem esse benefício fiscal, mesmo que possua diagnóstico de câncer de mama. A isenção passa a valer a partir do momento em que a pessoa se aposenta ou passa a receber pensão.
Outro equívoco comum é pensar que a doença precisa causar invalidez. A lei não exige isso. Qualquer tipo de aposentadoria, seja por idade, por tempo de contribuição ou especial, pode ter os proventos isentos de IR caso o titular tenha neoplasia maligna. Da mesma forma, não importa se o câncer foi diagnosticado antes ou depois da aposentadoria: o direito existe em ambas as situações.
Por que o câncer de mama se enquadra como neoplasia maligna
O termo “neoplasia maligna” utilizado pela Lei nº 7.713/1988 é propositalmente amplo: abrange todos os tipos de câncer, sem distinção de localização, tipo histológico ou estágio. A Receita Federal não pode restringir onde a lei não restringiu.
O câncer de mama é codificado no CID-10 como C50 (neoplasia maligna da mama), o que o enquadra diretamente na categoria legal. Isso vale para todas as suas variantes: carcinoma ductal invasivo, carcinoma lobular, carcinoma inflamatório e outros. Na prática, qualquer laudo médico que registre diagnóstico de neoplasia maligna da mama, com a codificação CID C50, abre o caminho para a isenção.
Vale lembrar que não existe exigência legal de que a doença esteja ativa no momento do pedido. A jurisprudência do STJ é pacífica nesse sentido: basta o diagnóstico documentado. Assim como ocorre com o câncer de pele, em que o diagnóstico também garante o benefício independentemente de o tumor ter sido retirado, o direito à isenção no câncer de mama se mantém após o tratamento, conforme abordaremos a seguir.
Carcinoma in situ da mama isenta IR? A resposta definitiva
Esta é uma das perguntas mais frequentes e, ao mesmo tempo, a que a maioria dos sites jurídicos evita responder com clareza. A dúvida surge porque o carcinoma in situ (também chamado de estágio 0) é uma forma de câncer em que as células malignas ainda estão confinadas ao tecido de origem, sem invadir estruturas vizinhas. Algumas classificações médicas atribuem a ele o código CID D05 (carcinoma in situ da mama), distinto do C50.
A questão prática é: o código D05 garante a isenção de IR?
A resposta dos tribunais é, em sua maioria, positiva. O Superior Tribunal de Justiça já reconheceu expressamente, em decisão de 2023, que o carcinoma ductal in situ da mama (registrado como CID C509 no laudo analisado) configura neoplasia maligna para fins do artigo 6º, XIV, da Lei nº 7.713/1988. O acórdão deixou claro que, nesses casos, não é necessário demonstrar contemporaneidade dos sintomas nem validade do laudo pericial.
Na prática, há um detalhe relevante: quando o laudo médico classifica o carcinoma in situ com o código C50 (neoplasia maligna da mama), a isenção costuma ser reconhecida administrativamente com mais facilidade. Quando o código usado é D05, a Receita Federal e o INSS frequentemente negam o pedido por entenderem que a doença não é “maligna” no sentido técnico do CID. Nesse caso, o caminho judicial tende a ser necessário.
| Situação | CID Típico | Isenção de IR | Observação |
|---|---|---|---|
| Câncer de mama invasivo (ativo ou tratado) | C50 | Sim | Reconhecimento administrativo em geral |
| Carcinoma ductal in situ (CDIS) | C50.9 ou D05 | Sim (via judicial quando D05) | STJ reconhece como neoplasia maligna |
| Carcinoma lobular in situ (CLIS) | D05.0 | Sim (via judicial) | Mesmo entendimento por analogia |
| Câncer de mama em remissão ou curado | C50 | Sim | Súmula 627 do STJ |
Se o seu laudo usa o código D05 e o pedido administrativo foi negado, não significa que você perdeu o direito. Significa que provavelmente precisará de assessoria jurídica para buscar o reconhecimento pela via judicial.
Seu laudo usa o código D05? O pedido pode ser negado administrativamente – mesmo com direito garantido
✅ Análise do seu laudo e do CID registrado
✅ Identificação do caminho administrativo ou judicial
✅ Verificação do período retroativo para restituição
✅ Orientação sem compromisso
Câncer de mama em remissão ou curado ainda isenta o IR?
A Receita Federal tem o hábito de conceder a isenção por um período limitado, geralmente dois ou três anos, e depois cancelá-la sob a justificativa de que a paciente foi “curada” ou que o laudo expirou. Essa prática é ilegal.
O Superior Tribunal de Justiça pacificou o tema na Súmula 627: o contribuinte faz jus à concessão ou manutenção da isenção do imposto de renda sem que lhe seja exigida a demonstração da contemporaneidade dos sintomas da doença nem da recidiva da enfermidade. O objetivo da isenção, nos termos da própria súmula, é diminuir o sacrifício financeiro do aposentado ou pensionista diante dos custos permanentes de acompanhamento médico e medicação.
Na prática, isso significa que uma mulher que foi diagnosticada com câncer de mama há dez anos, fez o tratamento, está em remissão completa e não apresenta qualquer sintoma atual tem direito à isenção permanente sobre os proventos de aposentadoria. O laudo médico que comprova o diagnóstico histórico é suficiente, sem necessidade de laudos periódicos para “renovar” o benefício.
Quando a Receita Federal ou o INSS cancelam indevidamente a isenção, a aposentada pode contestar administrativamente e, se necessário, judicialmente. A análise técnica do histórico médico e da documentação disponível permite identificar a melhor estratégia para restabelecer o benefício e recuperar os valores descontados durante o período irregular.
Mastectomia preventiva em portadoras de BRCA1/2: há isenção de IR?
Portadoras das mutações genéticas BRCA1 ou BRCA2 têm risco elevado de desenvolver câncer de mama e, em muitos casos, optam por mastectomia preventiva bilateral antes mesmo de qualquer diagnóstico de câncer. É uma decisão médica legítima e cada vez mais comum. Mas ela, por si só, não garante isenção de IR.
A razão é direta: a Lei nº 7.713/1988 exige diagnóstico de neoplasia maligna. Quem fez mastectomia como medida de prevenção, sem jamais ter recebido um diagnóstico de câncer ou carcinoma in situ, não se enquadra no requisito legal. A cirurgia preventiva reduz o risco futuro, mas não constitui tratamento de doença já existente.
Há, porém, situações em que a isenção pode ser aplicável à portadora de BRCA1/2:
- Se o exame anatomopatológico do tecido retirado na mastectomia identificar carcinoma in situ que não havia sido diagnosticado antes da cirurgia, esse achado pode fundamentar o pedido de isenção;
- Se a portadora de BRCA já tiver histórico de câncer de mama tratado anteriormente, o diagnóstico anterior é o fundamento da isenção;
- Se houver diagnóstico concomitante de outra neoplasia maligna que conste do rol da lei.
Em resumo: a isenção segue o diagnóstico, não a cirurgia. Para portadoras de BRCA1/2 que ainda não tiveram diagnóstico de neoplasia maligna, o benefício fiscal ainda não está disponível.
Como pedir a isenção de IR por câncer de mama: passo a passo
O procedimento mais rápido é o pedido administrativo diretamente na fonte pagadora. Veja como funciona:
Reúna a documentação médica
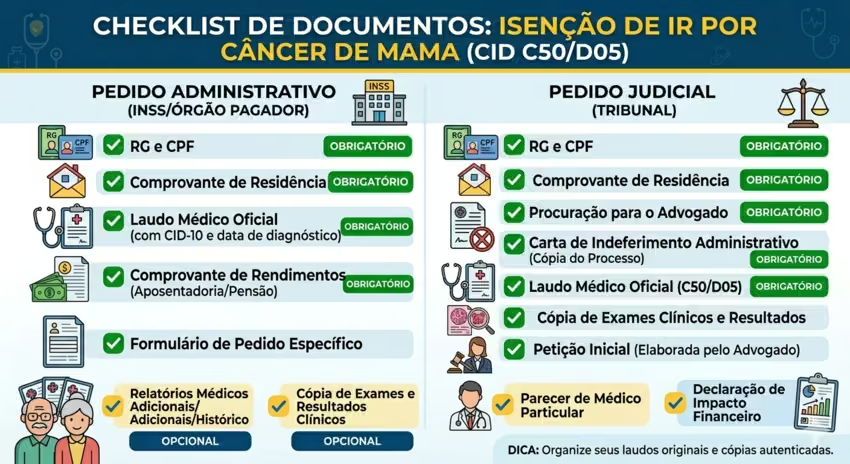
O documento central é o laudo pericial emitido pelo serviço médico oficial da União, dos Estados, do Distrito Federal ou dos municípios. Reúna também o histórico de exames, relatórios médicos, laudos anatomo-patológicos e qualquer outro documento que confirme o diagnóstico e sua data. Quanto mais completa a documentação, menor o risco de contestação posterior.
Apresente o laudo à fonte pagadora
Para quem recebe pelo INSS, o laudo deve ser entregue diretamente a uma agência da Previdência Social, que acionará a perícia médica federal. Para servidores públicos, o pedido é feito ao órgão empregador ou ao setor de recursos humanos. Para quem tem previdência complementar, o procedimento é junto à entidade previdenciária.
Acompanhe o reconhecimento
Uma vez reconhecida a isenção, a fonte pagadora deixa de reter o IR na fonte. Se o reconhecimento não ocorrer administrativamente, ou se for negado, o próximo passo é a via judicial.
Para entender o processo em detalhes, incluindo os documentos exatos e os prazos, veja o guia completo sobre como pedir a isenção do imposto de renda por doença grave.
Vale destacar que a Súmula 598 do STJ dispensa a apresentação de laudo médico oficial para o reconhecimento judicial da isenção, desde que o juiz entenda suficientemente demonstrada a doença por outros meios de prova. Isso abre espaço para situações em que o laudo oficial é de difícil obtenção.
Restituição do IR pago: como recuperar os valores dos últimos 5 anos
Se você já tinha direito à isenção mas continuou tendo o IR retido na fonte, é possível recuperar os valores pagos indevidamente. O prazo prescricional de cinco anos para restituição está previsto no art. 168, I, do CTN e é contado da data de cada recolhimento indevido — não da data do diagnóstico, nem da data do pedido. Isso significa que os cinco anos correm separadamente para cada desconto mensal: um desconto feito em abril de 2020 prescreve em abril de 2025, um desconto de maio de 2020 prescreve em maio de 2025, e assim por diante. O cômputo mês a mês torna ainda mais urgente agir assim que o direito for reconhecido, pois cada mês sem pedido equivale à perda definitiva de uma parcela do retroativo.
O pedido de restituição pode ser feito tanto pela via administrativa, diretamente à Receita Federal ou ao INSS, como pela via judicial, por meio de ação de repetição do indébito tributário. Na prática, a via judicial costuma ser mais eficaz quando há divergência quanto ao reconhecimento do direito, pois garante que o juiz aprecie as provas com mais amplitude.
Para fortalecer o pedido de restituição, é necessário comprovar:
- Que o diagnóstico de neoplasia maligna existia no período em que o IR foi retido;
- Os extratos de proventos que evidenciem os descontos realizados mês a mês;
- A documentação médica com data de diagnóstico, laudo ou relatório que cubra o período retroativo.
Em alguns casos, a isenção retroage à data do diagnóstico, mesmo que o pedido formal só tenha sido feito anos depois. Situações tributárias com esse grau de complexidade, especialmente quando envolvem períodos retroativos extensos e disputas com o fisco, tendem a ter resultado mais eficiente quando conduzidas com acompanhamento jurídico especializado.
Isenção de IR na previdência complementar por câncer de mama
A Lei nº 7.713/1988 estende expressamente a isenção de IR aos valores pagos por entidades de previdência privada a título de complementação de aposentadoria ou pensão. Isso significa que o benefício não se limita ao INSS: quem recebe renda mensal de um plano PGBL, VGBL ou de fundo de pensão fechado também pode ter esses valores isentos de imposto de renda caso tenha diagnóstico de neoplasia maligna da mama.
Há, porém, uma distinção que costuma gerar confusão. A isenção recai sobre a renda mensal recebida na fase de benefício, ou seja, sobre o valor pago periodicamente pela seguradora ou entidade previdenciária a título de complementação. A fase de acumulação, em que o contribuinte ainda está depositando recursos no plano, não gera renda tributável da mesma forma, e a regra de isenção por doença grave não altera a tributação sobre os aportes.
Para resgates em parcela única — situação comum em planos de previdência privada aberta — o tratamento fiscal é diferente. A jurisprudência do STJ reconhece a isenção nesses casos por entender que o resgate único equivale à antecipação do benefício de complementação, mas há controvérsias administrativas e a Receita Federal nem sempre aceita essa interpretação sem questionamento. Em situações de resgate total do plano por pessoa com diagnóstico de câncer de mama, a análise individualizada do contrato e da modalidade tributária escolhida (tabela progressiva ou regressiva) pode fazer diferença significativa no valor efetivamente isento.
O procedimento para obter a isenção junto à entidade de previdência complementar segue a mesma lógica do INSS: apresentação do laudo médico à administradora do plano, que passa a não reter o IR na fonte sobre os valores pagos mensalmente. Se a entidade negar o pedido ou se houver impasse sobre o alcance da isenção, a via judicial é cabível, com base no mesmo arcabouço legal e jurisprudencial que ampara os beneficiários do regime geral.
Conclusão
O câncer de mama isenta o imposto de renda sobre os proventos de aposentadoria e pensão, e esse direito se mantém mesmo após a cura ou a remissão da doença. A Súmula 627 do STJ é clara ao proibir a exigência de contemporaneidade dos sintomas para manter o benefício.
Para o carcinoma in situ, a situação exige atenção ao código CID utilizado no laudo: quando classificado como C50, o reconhecimento administrativo é mais direto; quando classificado como D05, o caminho costuma ser judicial, mas a jurisprudência do STJ tem sido favorável à isenção. Já para portadoras de BRCA1/2 que realizaram mastectomia preventiva sem diagnóstico prévio de câncer, a isenção não se aplica diretamente, salvo se houver achado de neoplasia maligna no exame do tecido removido. Quem recebe complementação de previdência privada também está coberta pela lei, tanto em planos abertos quanto fechados.
Se você tem diagnóstico de câncer de mama e recebe aposentadoria ou pensão, verifique se a isenção está sendo aplicada corretamente. Se não estiver, ou se tiver sido cancelada indevidamente, você provavelmente tem direito à restituição dos valores retidos nos últimos cinco anos. Conhecer esse direito é o primeiro passo para exercê-lo.
Cada mês sem a isenção é dinheiro descontado que você não vai recuperar depois de 5 anos
O prazo para reaver os valores retidos indevidamente é contado a partir de cada desconto. Quanto mais tempo passar, mais parcelas prescrevem. Se você tem diagnóstico de câncer de mama e recebe aposentadoria ou pensão, o momento de verificar é agora.
Perguntas Frequentes (FAQ)
Câncer de mama curado ainda isenta o imposto de renda?
Sim. A Súmula 627 do STJ estabelece que a isenção do IR por neoplasia maligna não exige que a doença esteja ativa, nem que haja recidiva dos sintomas. O diagnóstico histórico comprovado em laudo é suficiente para manter o benefício permanentemente sobre os proventos de aposentadoria ou pensão.
Carcinoma in situ da mama dá direito à isenção de IR?
Sim, segundo a jurisprudência do STJ. O carcinoma ductal in situ da mama é reconhecido pelos tribunais como neoplasia maligna para fins da Lei nº 7.713/1988. Se o laudo usar o código D05, a isenção pode exigir reconhecimento judicial, já que a Receita Federal costuma restringir o benefício a códigos C50.
A isenção de IR por câncer de mama vale para o salário também?
Não. A isenção prevista na Lei nº 7.713/1988 se aplica apenas aos proventos de aposentadoria, pensão por morte, reserva ou reforma militares e complementações de previdência privada. Rendimentos de salário ou outras fontes não são abrangidos por esse benefício fiscal.
Qual laudo é necessário para pedir a isenção de IR por câncer de mama?
O pedido administrativo requer laudo pericial emitido por serviço médico oficial. Na via judicial, a Súmula 598 do STJ dispensa o laudo oficial, permitindo que a doença seja comprovada por outros meios, como relatórios médicos, laudos anatomopatológicos e histórico de exames.
A isenção de IR por câncer de mama vale para planos de previdência privada (PGBL/VGBL)?
Sim. A Lei nº 7.713/1988 inclui expressamente as complementações pagas por entidades de previdência privada. A isenção recai sobre a renda mensal recebida na fase de benefício. Em resgates únicos, a jurisprudência do STJ também reconhece o benefício, embora a Receita Federal frequentemente questione essa aplicação, tornando o caminho judicial mais comum nesses casos.
É possível recuperar o IR descontado indevidamente nos últimos anos?
Sim. Quem teve direito à isenção mas continuou tendo IR retido pode solicitar a restituição dos valores dos últimos cinco anos, por meio de pedido administrativo à Receita Federal ou ação judicial de repetição do indébito. É necessário comprovar o diagnóstico e os descontos realizados no período.
Portadora de BRCA1/2 que nunca teve câncer pode pedir isenção de IR?
Não. A Lei 7.713/1988 exige diagnóstico de neoplasia maligna — a mutação genética que aumenta o risco futuro, por si só, não se enquadra. Quem fez mastectomia preventiva sem diagnóstico prévio de câncer ou carcinoma in situ ainda não atende ao requisito legal. A isenção se torna disponível se: (a) o exame anatomopatológico do tecido retirado na mastectomia revelar carcinoma in situ não diagnosticado antes; (b) houver histórico anterior de câncer de mama tratado; ou (c) surgir diagnóstico concomitante de outra neoplasia maligna prevista no rol da lei. A decisão de fazer mastectomia preventiva é legítima e pode ser medicamente indicada, mas não cria o direito à isenção fiscal enquanto não houver diagnóstico de neoplasia.
