
Se você ou alguém da sua família recebe proventos de aposentadoria, pensão ou rendimentos de trabalho e foi diagnosticado com uma doença listada em lei, este guia foi feito para você. Aqui você vai entender quem tem direito à isenção do imposto de renda, quais doenças constam na lista legal, como obter e apresentar o laudo médico correto e onde formalizar o pedido com segurança jurídica e sem erros que podem custar caro.

Você pode ter direito à isenção do imposto de renda enquanto paga sem precisar!
Aposentados e pensionistas com doenças graves frequentemente continuam recolhendo o IRPF por falta de orientação. Um advogado especialista pode analisar sua situação e identificar se você tem direito à isenção e quanto pode recuperar dos últimos anos.

Quem tem direito à isenção do imposto de renda?
A isenção do IRPF para pessoas físicas está prevista principalmente na Lei nº 7.713/1988 e pode ser obtida por diferentes grupos de contribuintes. Entender a qual categoria você pertence é o primeiro passo para saber como pedir isenção do imposto de renda corretamente.
Isenção por faixa de renda
Contribuintes cuja renda mensal seja igual ou inferior ao limite definido anualmente pela Receita Federal são isentos do IRPF. Para o ano-calendário 2025 (declaração entregue em 2026), o limite de isenção é de R$ 2.824,00 mensais, equivalente a R$ 33.888,00 anuais. Quem recebe exclusivamente dentro desse patamar não precisa declarar nem recolher imposto.
Isenção do imposto de renda para aposentados acima de 65 anos
A Lei nº 7.713/1988 também concede isenção parcial a aposentados e pensionistas com 65 anos ou mais. Nesse caso, a isenção incide sobre a parcela dos proventos que não ultrapassar o limite mensal de isenção definido pela tabela progressiva. Na prática, o aposentado de 65 anos ou mais tem uma segunda parcela isenta, além da faixa gera, o que pode zerar ou reduzir significativamente o imposto devido.
Isenção por doença grave: a mais abrangente
A isenção mais ampla e, ao mesmo tempo, a mais desconhecida é aquela concedida a portadores de doenças graves elencadas no artigo 6º, inciso XIV, da Lei nº 7.713/1988. Nesse caso, a isenção abrange os rendimentos de aposentadoria, reforma e pensão, independentemente da idade do beneficiário e do valor recebido. É aqui que se concentra a maior parte dos pedidos administrativos e judiciais.
Lista de doenças que dão direito à isenção do imposto de renda
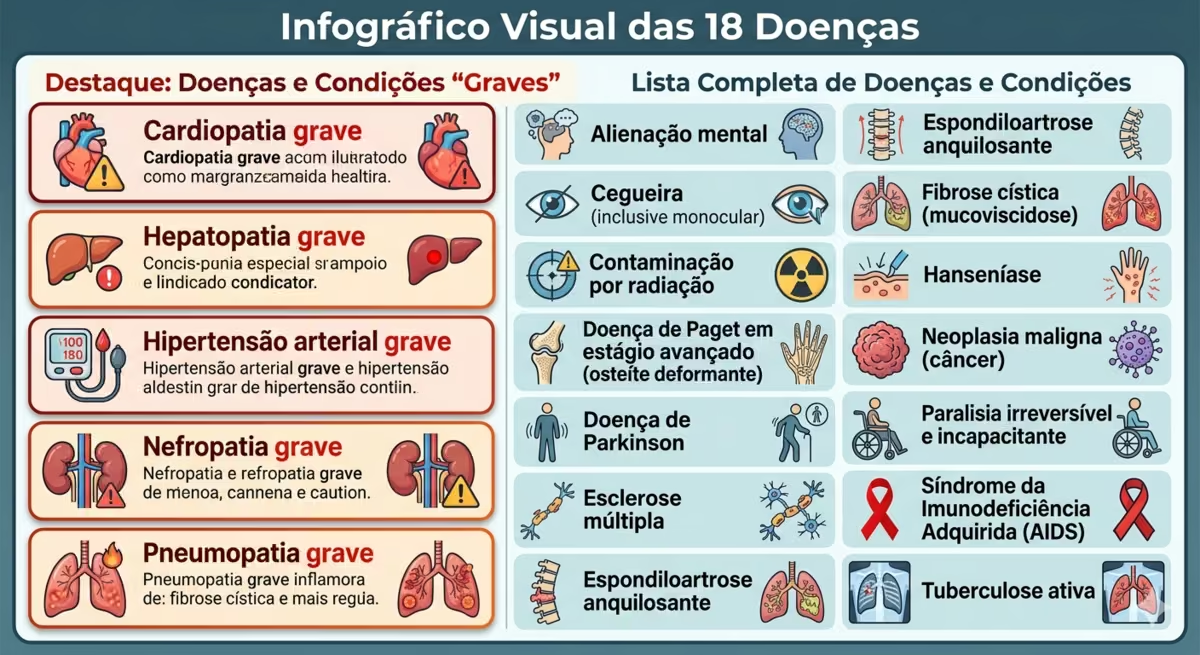
A lei estabelece um rol taxativo de moléstias que garantem a isenção do IRPF sobre proventos de aposentadoria e pensão. Confira a lista de doenças que dão direito à isenção do imposto de renda conforme o artigo 6º, XIV, da Lei nº 7.713/1988:
- Alienação mental
- Cardiopatia grave
- Cegueira (inclusive monocular)
- Contaminação por radiação
- Doença de Paget em estágio avançado (osteíte deformante)
- Doença de Parkinson
- Esclerose múltipla
- Espondiloartrose anquilosante
- Fibrose cística (mucoviscidose)
- Hanseníase
- Hepatopatia grave
- Hipertensão arterial grave
- Nefropatia grave
- Neoplasia maligna (câncer)
- Paralisia irreversível e incapacitante
- Pneumopatia grave
- Síndrome da Imunodeficiência Adquirida (AIDS)
- Tuberculose ativa
Para uma análise detalhada de cada condição, os requisitos específicos de gravidade exigidos pela lei e os entendimentos do STJ sobre doenças limítrofes, veja nosso artigo completo sobre doenças que isentam do imposto de renda.
É fundamental observar que algumas dessas condições — como cardiopatia grave, hepatopatia grave, nefropatia grave, pneumopatia grave e hipertensão arterial grave — exigem que o laudo médico especifique expressamente a gravidade da enfermidade. Um diagnóstico genérico de “hipertensão” ou “doença cardíaca”, sem o qualificativo “grave” e sem detalhamento técnico, pode ser rejeitado pela Receita Federal ou pelo INSS.
Para os tipos de câncer com maior incidência no Brasil, temos artigos específicos: câncer de mama e câncer de pele, com os requisitos documentais e as teses jurídicas aplicáveis a cada caso.
A análise tributária detalhada frequentemente identifica oportunidades de economia fiscal que não são aparentes em uma primeira avaliação, especialmente quando o diagnóstico do paciente se enquadra em mais de uma categoria da lei ou quando os proventos foram tributados indevidamente nos últimos anos.
Quais doenças dão direito à isenção do IRPF: atenção às exclusões
Uma dúvida comum é se doenças não listadas na lei, como diabetes, hipertireoidismo, artrose, fibromialgia ou depressão, conferem direito à isenção. A resposta, em regra, é não: o rol do artigo 6º, XIV, da Lei nº 7.713/1988 é taxativo, ou seja, não admite interpretação extensiva para incluir doenças não mencionadas.
No entanto, o Superior Tribunal de Justiça (STJ) já firmou entendimento de que doenças que, por suas características e evolução clínica, se equiparem às condições listadas na lei podem ser reconhecidas judicialmente. Além disso, se uma condição não listada se manifesta como complicação de uma doença que consta no rol, como, por exemplo, uma nefropatia grave decorrente de diabetes, o benefício pode ser pleiteado com base na doença-base reconhecida legalmente.
Outro ponto que gera muita dúvida: quem já teve câncer, tratou e se curou ainda tem direito à isenção? Sim. O STJ fixou o entendimento que a isenção independe da demonstração de que os sintomas persistem atualmente, e cristalizando esse entendimento na Súmula 627: “o contribuinte faz jus à concessão ou à manutenção da isenção do imposto de renda, não se lhe exigindo a demonstração da contemporaneidade dos sintomas da doença nem da recidiva da enfermidade.” Na prática, o benefício é permanente após o diagnóstico — não há necessidade de renovar laudos periodicamente para comprovar que a doença ainda está ativa.
Por isso, mesmo que seu diagnóstico não conste expressamente na lista, vale consultar um advogado tributarista para avaliar se há fundamento legal ou jurisprudencial para o pedido. Situações tributárias complexas envolvem prazos e procedimentos específicos que, quando bem conduzidos, podem resultar em economia significativa — inclusive com a recuperação de imposto pago indevidamente nos últimos cinco anos.
Laudo médico para isenção do imposto de renda: o documento mais importante
O laudo médico é a peça central do pedido de isenção. Sem um laudo tecnicamente correto, o pedido administrativo será indeferido e o processo poderá se arrastar desnecessariamente. Saiba o que esse documento precisa conter.
Quem pode emitir o laudo?
O laudo deve ser emitido por médico registrado no Conselho Regional de Medicina (CRM), preferencialmente especialista na área correspondente à doença. No caso do INSS, o laudo pode ser submetido à perícia médica federal, que emitirá sua própria conclusão. Para pedidos na Receita Federal e na Justiça Federal, o laudo do especialista do paciente é aceito, podendo ser complementado por parecer de perito judicial, se necessário.
Vale destacar que a Súmula 598 do STJ dispensa a apresentação de laudo médico oficial para o reconhecimento judicial da isenção: basta que o juiz entenda suficientemente demonstrada a doença por outros meios de prova. Laudos de médicos particulares, prontuários hospitalares e relatórios de planos de saúde são plenamente aceitos na via judicial. A ausência de laudo do SUS, do INSS ou de serviço médico oficial não impede o pedido — o que importa é que o documento comprove o diagnóstico com precisão técnica.
O que o laudo deve conter?
Para ser válido perante a Receita Federal e o Poder Judiciário, o laudo médico para isenção do imposto de renda deve obrigatoriamente trazer: identificação completa do paciente; diagnóstico preciso com o nome da doença conforme a CID (Classificação Internacional de Doenças); descrição do estágio ou grau de gravidade da enfermidade, quando exigido pela lei; referência expressa à legislação aplicável (art. 6º, XIV, da Lei nº 7.713/1988); data de início da doença ou data provável do diagnóstico; assinatura e carimbo do médico com número do CRM.
A ausência de qualquer desses elementos, em especial a referência à “gravidade” nas doenças que exigem esse qualificativo, é o principal motivo de indeferimento dos pedidos. Um laudo bem redigido, com linguagem técnica adequada, faz a diferença entre a concessão e a negativa do benefício.
Laudo correto é só um dos passos
✅ Avaliação se sua doença se enquadra no rol legal
✅ Orientação sobre o laudo médico adequado para cada situação
✅ Pedido administrativo ou judicial conforme o seu caso
✅ Cálculo dos valores pagos indevidamente nos últimos 5 anos
Isenção do imposto de renda para aposentados: particularidades
Os aposentados e pensionistas formam o grupo mais numeroso de beneficiários da isenção por doença grave. Isso porque a lei isentou especificamente os proventos de aposentadoria e pensão — não os rendimentos do trabalho ativo — quando o titular for portador de moléstia grave.
Se você é aposentado pelo INSS, servidor público federal, estadual ou municipal, ou recebe pensão por morte, e possui diagnóstico de uma das doenças listadas, você pode ter direito à isenção do imposto de renda sobre a totalidade dos seus proventos, sem limite de valor.
Vale destacar que a isenção não retroage automaticamente: ela vale a partir da data do laudo ou da data do diagnóstico, a depender do entendimento da autoridade competente. Para recuperar os valores pagos a título de IRPF nos últimos cinco anos, é necessário ingressar com pedido de restituição administrativo junto à Receita Federal ou com ação judicial de repetição de indébito, o que torna a orientação jurídica especializada especialmente relevante nesse contexto, inclusive para quem já enfrenta outras cobranças fiscais.
Onde pedir isenção do imposto de renda: passo a passo
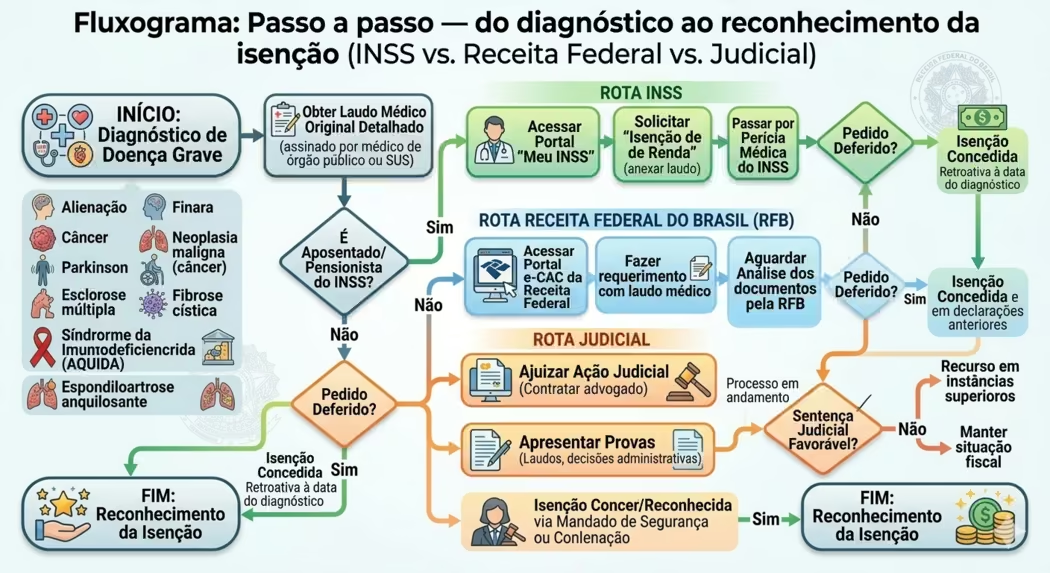
O pedido de isenção pode ser feito por diferentes caminhos, dependendo do tipo de rendimento e da origem do benefício. Veja onde pedir isenção do imposto de renda em cada situação.
Para aposentados do INSS
O beneficiário do INSS deve apresentar o laudo médico diretamente em uma agência da Previdência Social ou pelo portal Meu INSS (gov.br/meuinss). O INSS avaliará o laudo por meio de perícia médica federal e, caso reconheça a isenção, deixará de efetuar a retenção do imposto na fonte. A partir da concessão, os proventos serão pagos integralmente, sem desconto do IRPF.
Para servidores públicos e militares
Servidores públicos devem protocolar o requerimento junto ao órgão pagador (ministério, secretaria, autarquia) acompanhado do laudo médico. O setor de recursos humanos encaminhará o processo para análise e, após aprovação, cessará a retenção na fonte. Em caso de negativa, o servidor pode recorrer administrativamente ou judicialmente.
Declaração do imposto de renda anual (DIRPF)
Na declaração anual de imposto de renda, o contribuinte com isenção reconhecida deve informar os rendimentos isentos na ficha correspondente (“Rendimentos Isentos e Não Tributáveis”), sob o código 10 (aposentadoria ou pensão com doença grave). Não basta simplesmente deixar de declarar: a informação precisa ser prestada corretamente para evitar malha fina e possíveis autuações.
Pedido de restituição do imposto pago indevidamente
Quem reconhece o direito à isenção após anos pagando imposto pode solicitar a restituição dos valores indevidamente recolhidos nos últimos cinco anos. O pedido pode ser feito por meio do programa PGD ou e-CAC da Receita Federal (pedido de restituição, ressarcimento ou compensação — formulário PER/DCOMP) ou por ação judicial de repetição de indébito tributário. Profissionais especializados em direito tributário podem mapear alternativas de regularização que minimizam o impacto financeiro e maximizam o valor a ser recuperado.
O prazo para pedir a restituição é de 5 anos, contados de cada pagamento indevido, nos termos do art. 168, I, do CTN. Os valores são corrigidos pela taxa Selic acumulada desde a data de cada recolhimento, conforme o art. 39, §4º, da Lei 9.250/1995. Na via administrativa, o pedido é formalizado pelo PER/DCOMP no e-CAC da Receita Federal. Na via judicial, a ação de repetição de indébito pode ser proposta na Justiça Federal e admite pedido de tutela antecipada para suspender a retenção futura enquanto o processo tramita.
E se o pedido for negado? Recursos e ação judicial
A negativa administrativa não encerra a discussão. Tanto o INSS quanto a Receita Federal podem indeferir o pedido por razões formais (laudo incompleto, por exemplo) ou de mérito (entendimento de que a doença não se enquadra no rol legal). Em ambos os casos, há caminhos a percorrer.
No âmbito administrativo, é possível interpor recurso ao Conselho Administrativo de Recursos Fiscais (CARF), no caso de autuação da Receita Federal, ou às instâncias recursais do INSS. No âmbito judicial, a ação pode ser proposta na Justiça Federal, com pedido de tutela antecipada para suspender a retenção do imposto enquanto o processo tramita, especialmente quando há urgência em razão do estado de saúde do contribuinte.
Um ponto importante que muitos desconhecem: o STF, no julgamento do RE 1.525.407 (Tema 1.373), fixou que o ajuizamento de ação para reconhecimento da isenção e para repetição do indébito não exige prévio requerimento administrativo. O contribuinte pode ir diretamente ao Judiciário, sem precisar passar pelo INSS ou pela Receita Federal primeiro. Isso é especialmente relevante quando há urgência em razão do estado de saúde, pois é possível pedir tutela antecipada para suspender a retenção do imposto desde o início do processo, sem aguardar decisão final.
Outra via importante é a ação de repetição de indébito tributário, que permite reaver o imposto pago indevidamente nos últimos cinco anos, acrescido de correção pela taxa Selic.
Conclusão: saber como pedir isenção do imposto de renda pode fazer diferença real na sua vida
A isenção do imposto de renda é um direito previsto em lei para quem se enquadra nos critérios estabelecidos pela Lei nº 7.713/1988 — e ignorá-lo significa continuar pagando um tributo do qual você pode estar legalmente dispensado. Os pontos centrais deste guia merecem ser destacados: a isenção por doença grave abrange aposentados, pensionistas e reformados portadores das moléstias listadas em lei, sem limite de valor dos proventos; o laudo médico precisa ser tecnicamente preciso para ser aceito; e o pedido pode ser formalizado tanto administrativamente quanto pela via judicial, a depender da situação.
Outro ponto importante: quem teve o direito à isenção reconhecido tardiamente pode pleitear a devolução de até cinco anos de imposto pago indevidamente, com correção pela taxa Selic. Esse valor, ao longo de anos de aposentadoria, pode representar uma quantia significativa e é um direito que prescreve se não for exercido a tempo.
Se você acredita que se enquadra em alguma das hipóteses de isenção descritas neste artigo, o próximo passo é buscar uma avaliação tributária individualizada. A análise do seu caso por um advogado especializado pode identificar oportunidades que não são evidentes à primeira vista — seja para obter a isenção prospectivamente, seja para recuperar valores recolhidos a maior no passado.
Cada mês sem agir é mais imposto pago e o prazo para recuperar prescreve em 5 anos
Quem tem direito à isenção e não age perde definitivamente os valores recolhidos a mais. A análise do seu caso não compromete e pode revelar uma restituição significativa que você ainda tem tempo de buscar.
Perguntas Frequentes (FAQ)
Quem tem direito à isenção do imposto de renda por doença grave?
Têm direito aposentados, pensionistas e reformados que sejam portadores de uma das doenças listadas no artigo 6º, XIV, da Lei nº 7.713/1988 – como câncer, cardiopatia grave, Parkinson, AIDS, entre outras. A isenção incide sobre os proventos de aposentadoria ou pensão, independentemente do valor recebido.
A isenção do imposto de renda vale para rendimentos do trabalho?
Não. A isenção por doença grave prevista na Lei nº 7.713/1988 abrange exclusivamente proventos de aposentadoria, reforma e pensão. Rendimentos do trabalho ativo continuam sujeitos à tributação normal, mesmo que o trabalhador seja portador de doença grave.
Como obter o laudo médico para pedir a isenção do IRPF?
O laudo deve ser emitido por médico especialista cadastrado no CRM, contendo o diagnóstico com CID, a gravidade da doença (quando exigida pela lei), a data do diagnóstico e referência expressa à legislação. Um laudo bem redigido é decisivo para a aprovação do pedido.
Posso recuperar o imposto de renda pago nos últimos anos se tiver direito à isenção?
Sim. É possível pedir a restituição dos valores recolhidos indevidamente nos últimos cinco anos, tanto pela via administrativa (PER/DCOMP na Receita Federal) quanto pela via judicial (ação de repetição de indébito). A correção é feita pela taxa Selic desde a data do pagamento indevido.
O que acontece se eu declarar o imposto de renda errado por não saber que tenho isenção?
Você poderá retificar as declarações dos últimos cinco anos, corrigindo a informação e solicitando a restituição dos valores pagos a mais. A retificação não gera multa quando feita espontaneamente, antes de qualquer notificação da Receita Federal.
A isenção retroage à data do diagnóstico ou à data do pedido?
À data do diagnóstico, conforme entendimento pacificado pelo STJ. O direito à isenção nasce com a doença, não com o requerimento administrativo ou com a emissão do laudo. Isso significa que aposentados que ficaram anos pagando IRPF sem saber que tinham direito à isenção podem recuperar os valores recolhidos nos últimos 5 anos anteriores ao pedido de restituição, corrigidos pela taxa Selic — independentemente de quando formalizaram o pedido.
Aposentado com 65 anos e doença grave: as isenções se acumulam?
Sim, e o resultado prático é a isenção total sobre os proventos. O aposentado com 65 anos ou mais já tem direito à isenção parcial prevista no art. 6º, XV, da Lei 7.713/1988 (sobre a parcela dos proventos dentro do limite da tabela). Se esse mesmo aposentado for portador de doença grave, a isenção do art. 6º, XIV, da mesma lei, incide sobre a totalidade dos proventos, sem limite de valor, o que torna a isenção por doença grave mais abrangente e, na prática, a que deve ser priorizada no pedido.
Posso pedir isenção se minha doença não está na lista do art. 6º?
Em regra não, pois o rol é taxativo. Mas há duas exceções relevantes: primeiro, se a sua condição não listada se manifesta como complicação grave de uma doença que está no rol — como nefropatia grave decorrente de diabetes —, o pedido pode ser embasado na doença base reconhecida legalmente. Segundo, o STJ admite em alguns casos a equiparação de condições clinicamente análogas às do rol. Em ambas as hipóteses, a análise jurídica do caso concreto e um laudo médico detalhado são indispensáveis.
Familiar falecido tinha direito à isenção. Os herdeiros podem pedir a restituição?
Sim. Os herdeiros e sucessores podem pleitear a restituição dos valores pagos indevidamente pelo falecido, dentro do prazo prescricional de 5 anos contado de cada recolhimento. O pedido pode ser feito administrativamente via PER/DCOMP ou judicialmente por ação de repetição de indébito, e deve ser instruído com o laudo médico, certidão de óbito, documentos que comprovem o vínculo sucessório e os comprovantes de retenção do IRPF. O processo é mais complexo que o pedido feito em vida, mas é plenamente viável.
