
O Brasil registra cerca de 185 mil novos casos de câncer de pele por ano, segundo o Instituto Nacional do Câncer. Uma grande parte dessas pessoas é aposentada, pensionista ou militar reformado, e tem direito a não pagar Imposto de Renda sobre seus proventos, mas desconhece completamente esse benefício.
A dúvida mais frequente que chega aos advogados tributaristas é justamente essa: “mas o carcinoma basocelular também conta? É câncer de pele mesmo?” A resposta é sim, e a jurisprudência dos tribunais é sólida nesse ponto. O que muda entre os tipos de câncer de pele é o grau de agressividade clínica, não a classificação jurídica para fins de isenção. Do melanoma, o mais grave, ao carcinoma basocelular, o mais comum, todos são neoplasias malignas.
Neste artigo, você vai entender quais tipos de câncer de pele geram direito à isenção, o que diz a jurisprudência sobre casos já tratados ou em remissão, como funciona o pedido na prática e o que fazer quando o benefício é negado administrativamente.

Teve câncer de pele e ainda desconta IR da aposentadoria?
A lei isenta todos os tipos de câncer de pele, inclusive de quem já foi tratado ou está em remissão. Mas o benefício não é automático: é preciso pedi-lo, e quanto mais tarde, menos anos de restituição retroativa ainda estão no prazo.

O que diz a lei: neoplasia maligna e câncer de pele
A Lei nº 7.713/1988 garante isenção de Imposto de Renda sobre proventos de aposentadoria, pensão ou reforma aos portadores das doenças listadas em seu art. 6º, inciso XIV. Entre elas está a “neoplasia maligna”, expressão técnica da medicina para designar qualquer tumor canceroso.
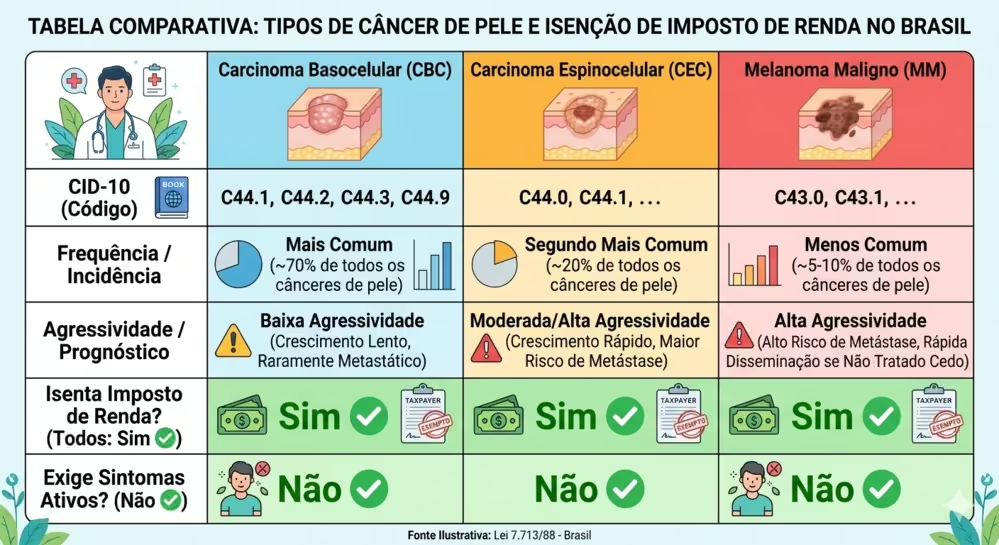
O legislador não criou subcategorias dentro de “neoplasia maligna”. Não há distinção por tipo histológico, localização, estágio, grau de agressividade ou prognóstico. A lei é uniforme: se a condição médica é classificada como neoplasia maligna, o direito à isenção existe. E todos os tipos de câncer de pele, melanoma, carcinoma basocelular e carcinoma espinocelular, são neoplasias malignas segundo a classificação médica e oncológica internacional.
Na prática, o diagnóstico é identificado pelo Código Internacional de Doenças (CID-10). O melanoma carrega o código C43, enquanto os carcinomas de pele, incluindo o basocelular e o espinocelular, correspondem ao código C44. Ambos são classificados como neoplasias malignas da pele e dão suporte documental direto ao pedido de isenção. Para a lista completa com todas as doenças previstas na lei, consulte o artigo sobre doenças que isentam imposto de renda.
Os três tipos de câncer de pele e o direito à isenção
Existem três tipos principais de câncer de pele, e os três geram direito à isenção de IR. Conhecer as diferenças entre eles é importante porque a documentação médica varia, e o laudo precisa deixar claro que se trata de neoplasia maligna.
Carcinoma basocelular (CBC)
É o tipo mais frequente, responsável por cerca de 70% de todos os casos de câncer de pele no Brasil. Origina-se nas células basais da epiderme e se desenvolve geralmente em áreas de maior exposição solar, como rosto, pescoço, orelhas e couro cabeludo. Apesar do comportamento biológico menos agressivo e de raramente formar metástases, o carcinoma basocelular é inequivocamente uma neoplasia maligna. O fato de ter bom prognóstico quando tratado precocemente não interfere no direito à isenção fiscal.
Carcinoma espinocelular (CEC)
O segundo tipo mais comum, que se origina nas células escamosas da camada superior da pele. Comparado ao carcinoma basocelular, apresenta maior potencial de invasão local e, em alguns casos, pode se disseminar para linfonodos e outros órgãos. O diagnóstico também é feito pela classificação C44 e confere o mesmo direito à isenção.
Melanoma
O tipo menos frequente, mas o de maior agressividade. O melanoma se origina nos melanócitos, as células produtoras de melanina, e pode surgir em qualquer região do corpo, inclusive em áreas sem exposição solar direta. Representa cerca de 3% dos casos de câncer de pele, mas é responsável pela maioria dos óbitos decorrentes da doença. Do ponto de vista jurídico, é o caso mais direto: não há qualquer discussão sobre seu enquadramento como neoplasia maligna.
Carcinoma Basocelular realmente isenta IR? O que dizem os tribunais
Essa é a pergunta que mais gera insegurança entre os beneficiários. O raciocínio equivocado parte de uma premissa médica verdadeira, que o carcinoma basocelular raramente forma metástases e tem prognóstico favorável, e chega a uma conclusão jurídica errada: que, por isso, não seria um “câncer de verdade” para fins legais.
A questão relevante para o direito tributário não é o grau de agressividade do tumor, mas sua natureza histológica. O carcinoma, por definição, é um tumor maligno epitelial. A palavra carcinoma no próprio nome já designa malignidade. Portanto, o carcinoma basocelular é, nos termos da lei, uma neoplasia maligna.
Os tribunais brasileiros rejeitaram esse raciocínio de forma consistente. O TJDFT concedeu a isenção expressamente para portador de carcinoma basocelular no Processo 0706732-66.2019.8.07.0018 (Rel. Des. Fernando Habibe), reconhecendo que a natureza histológica maligna do tumor é o critério determinante. A Turma Nacional de Uniformização dos JEFs fixou no processo 5002426-63.2011.404.7113 (Rel. João Batista Lazzari, julgado em 18/06/2015) que “o contribuinte que fora acometido de neoplasia maligna não necessita demonstrar a contemporaneidade dos sintomas e nem a comprovação de recidiva da doença para fazer jus à isenção”, tese que os tribunais de todo o país aplicam diretamente a casos de câncer de pele. Até o CARF (Conselho Administrativo de Recursos Fiscais) reconheceu o CBC como neoplasia maligna para fins de isenção, no Processo 10315.720541/2019-86 (1ª Turma Ordinária da 4ª Câmara, julgado em 12/01/2021).
O STJ, com a Súmula 627, consolidou essa proteção para todos os tipos de neoplasia maligna, abrangendo as cutâneas sem distinção de tipo.
Vale observar que a documentação médica tem papel importante nesse cenário. O laudo ou resultado de biópsia deve identificar a lesão como carcinoma, de preferência com o CID correspondente (C44), para que o enquadramento legal seja imediato e não gere discussões desnecessárias junto ao órgão pagador. O passo a passo completo do pedido — incluindo a via pelo INSS e pela via judicial — está em como pedir a isenção do imposto de renda.
Pedido negado ou dúvida sobre a documentação necessária?
✅ Análise do laudo médico e do CID para confirmar o enquadramento
✅ Orientação mesmo para carcinoma basocelular e casos em remissão
✅ Avaliação do caminho mais rápido: INSS ou ação judicial
✅ Cálculo dos valores a recuperar nos últimos 5 anos
Quem já foi curado mantém o direito à isenção?
Sim, e esse é um dos aspectos mais relevantes da jurisprudência, especialmente no caso do câncer de pele, onde o tratamento cirúrgico é frequente e a taxa de cura nos estágios iniciais é elevada.
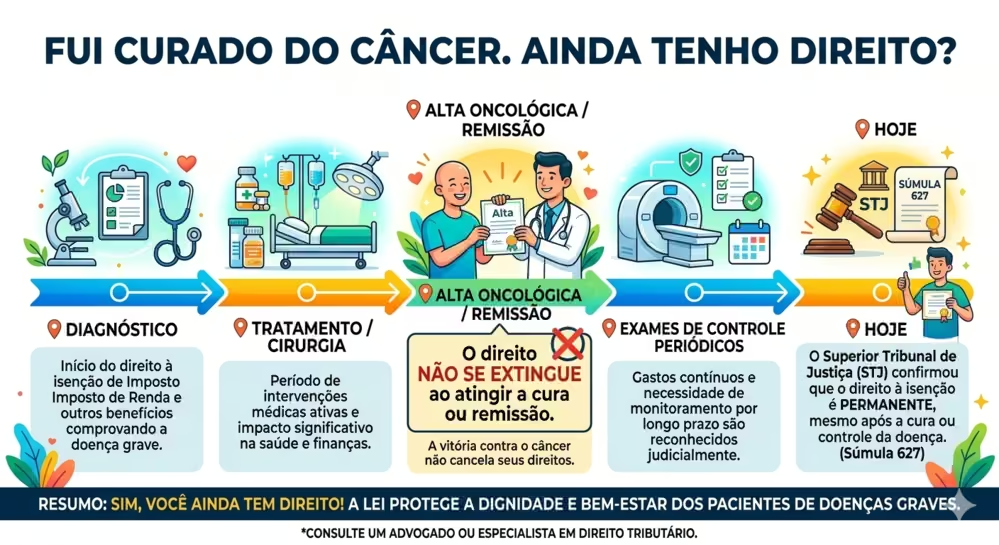
O Superior Tribunal de Justiça pacificou o entendimento por meio da Súmula 627: o contribuinte faz jus à concessão ou manutenção da isenção sem precisar demonstrar a contemporaneidade dos sintomas da doença nem a recidiva da enfermidade. Na prática, isso significa que quem foi diagnosticado com câncer de pele, realizou a cirurgia de remoção do tumor e recebeu alta oncológica mantém, mesmo assim, o direito à isenção.
O fundamento é pragmático: quem passou por um diagnóstico de neoplasia maligna arca com gastos que não cessam com o término do tratamento. Consultas periódicas de controle com dermatologista e oncologista, exames de rastreamento de novas lesões, proteção solar especializada e, em alguns casos, medicamentos preventivos compõem uma realidade de gastos permanentes. A jurisprudência reconhece isso e não permite que a boa recuperação clínica seja usada como argumento para cancelar um benefício que a lei garantiu.
A isenção, uma vez reconhecida, tem caráter permanente. O órgão pagador não pode cancelá-la com base em laudos que indiquem ausência de sintomas ou cura clínica. Cancelamentos indevidos têm respaldo judicial para reversão, com restituição dos valores descontados no período em que a isenção foi suprimida irregularmente.
Como solicitar a isenção de IR por câncer de pele
O pedido pode ser feito por duas vias, e a escolha entre elas impacta diretamente o alcance do benefício obtido.
Via administrativa
Para beneficiários do INSS, o requerimento é feito pelo portal ou aplicativo Meu INSS. É necessário apresentar documentação médica que comprove o diagnóstico: laudo anatomopatológico, resultado de biópsia, relatório médico especializado ou conjunto de exames que demonstrem a neoplasia. O processo envolve análise e, frequentemente, perícia médica do próprio órgão. Para servidores públicos aposentados ou militares reformados, o pedido é dirigido ao Regime Próprio de Previdência Social do ente correspondente.
A via administrativa funciona bem quando o pedido é deferido sem questionamentos. O problema mais comum é a exigência de laudo de serviço médico oficial, o que não tem amparo legal ou jurisprudencial, e a tendência de questionar casos em remissão ou pós-tratamento.
Via judicial
A via judicial é indicada quando o pedido administrativo foi negado, quando há demora injustificada na análise, quando o objetivo é garantir a restituição integral retroativa desde a data do diagnóstico, ou quando a documentação disponível é de médico particular. O STJ estabeleceu pela Súmula 598 que laudos de médicos particulares são suficientes para o reconhecimento judicial da isenção, sem necessidade de laudo oficial. Já o Supremo Tribunal Federal, no Tema 1373, firmou que o ajuizamento de ação não depende de prévio requerimento administrativo, sendo possível ir direto à Justiça.
Portadores de doenças graves têm prioridade na tramitação dos processos judiciais, o que torna esse caminho mais ágil do que pode parecer inicialmente. E, como a questão jurídica tem jurisprudência consolidada, a taxa de êxito em ações bem instruídas é alta. Essa prioridade está prevista no art. 1.048, I, do CPC, que determina preferência de tramitação para processos em que figure parte com doença grave. Na prática, isso pode significar a obtenção de tutela antecipada suspendendo a retenção do IR em semanas, sem aguardar o julgamento final do mérito.
Restituição retroativa: como calcular o que pode ser recuperado
Um dos pontos mais relevantes para quem não usufruiu da isenção desde o diagnóstico é a possibilidade de recuperar os valores descontados indevidamente. O prazo para pedido de restituição é de cinco anos, contados de cada recolhimento, com atualização pela taxa Selic.
O ponto de partida do direito é a data do primeiro diagnóstico confirmado de câncer de pele, não a data em que o pedido foi formalizado. Assim, um aposentado diagnosticado com carcinoma basocelular há quatro anos, que nunca pediu a isenção, pode ter direito à restituição de 48 meses de desconto, mais a Selic acumulada sobre cada parcela.
Para quem ainda está dentro do prazo de cinco anos, esse montante pode ser expressivo, dependendo do valor da aposentadoria e da alíquota do IR que incidia antes da isenção. A análise individualizada das declarações de IR dos anos anteriores permite estimar com precisão o valor recuperável. Para entender o procedimento completo de requerimento e as alternativas em caso de negativa, veja como pedir a isenção do imposto de renda por doença grave.
Conclusão
Câncer de pele isenta imposto de renda, e isso vale para todos os tipos: melanoma, carcinoma espinocelular e carcinoma basocelular. A base legal é o art. 6º, XIV, da Lei nº 7.713/1988, e a jurisprudência consolidada do STJ, especialmente as Súmulas 598 e 627, protege o direito mesmo em casos de remissão, ausência de sintomas ou cura clínica.
Para exercer esse direito, o beneficiário precisa receber proventos de aposentadoria, pensão ou reforma, ter laudo médico que identifique a neoplasia cutânea e formalizar o pedido por via administrativa ou diretamente pela via judicial. Nos casos negados administrativamente, ou quando o objetivo é garantir a restituição integral desde a data do diagnóstico, a ação judicial costuma ser o caminho mais seguro e completo.
Não há prazo para solicitar o reconhecimento da isenção, mas existe prazo de cinco anos para recuperar os valores pagos indevidamente. Quem se encaixa no perfil e ainda não fez o pedido tem a possibilidade concreta de parar de pagar IR sobre seus proventos e de recuperar o que foi descontado desde o diagnóstico de câncer de pele.
O prazo de 5 anos para recuperar o que pagou a mais corre desde o diagnóstico, não desde hoje
Cada mês de desconto indevido que prescreve é dinheiro perdido para sempre. Quem age agora ainda pode recuperar o retroativo completo e parar de pagar IR a partir do mês seguinte ao pedido.
Perguntas Frequentes (FAQ)
Câncer de pele isenta imposto de renda?
Sim. Todos os tipos de câncer de pele, incluindo melanoma, carcinoma basocelular e carcinoma espinocelular, são neoplasias malignas e dão direito à isenção de IR sobre proventos de aposentadoria, pensão ou reforma, nos termos do art. 6º, XIV, da Lei nº 7.713/1988.
Câncer de pele já tratado e curado ainda isenta IR?
Sim. A Súmula 627 do STJ dispensa a demonstração da contemporaneidade dos sintomas e da recidiva da doença. O direito à isenção é permanente após o diagnóstico de neoplasia maligna, pois a jurisprudência reconhece os gastos contínuos com acompanhamento médico mesmo após o tratamento.
Carcinoma basocelular isenta IR mesmo sendo considerado “menos grave”?
Sim. O grau de agressividade biológica do tumor não interfere no direito à isenção. O carcinoma basocelular é, por definição médica e jurídica, uma neoplasia maligna. Tribunais de todo o Brasil, incluindo o TJDFT e a TNU, já concederam a isenção expressamente para portadores desse tipo de câncer de pele.
Laudo de médico particular é aceito para pedir a isenção?
Sim, na via judicial. A Súmula 598 do STJ dispensa o laudo médico oficial, sendo suficiente a comprovação da doença por outros meios, incluindo laudos particulares, biópsias e relatórios especializados. Na via administrativa, o INSS pode exigir laudo oficial, mas negativas baseadas apenas nisso são contestáveis judicialmente.
É possível recuperar o IR descontado antes de pedir a isenção?
Sim. O direito à isenção retroage à data do diagnóstico. É possível pedir restituição dos valores descontados nos últimos cinco anos, com atualização pela Selic. A ação judicial permite garantir essa restituição integral sem precisar de requerimento administrativo prévio, conforme o STF no Tema 1373.
Carcinoma in situ de pele dá direito à isenção de IR?
É uma questão controvertida. O carcinoma in situ (estágio 0) é uma neoplasia maligna não invasiva, as células são malignas, mas ainda confinadas à camada de origem. Parte da jurisprudência entende que o enquadramento como “neoplasia maligna” abrange o in situ, pois a classificação histológica já é de malignidade. Outra corrente exige que a neoplasia tenha caráter invasivo. Nos Juizados Especiais Federais do Rio Grande do Sul, por exemplo, já houve concessões para carcinoma in situ de mama. Para câncer de pele, a melhor estratégia é apresentar laudo que descreva a lesão como neoplasia maligna com o CID correspondente (C43 ou C44), pois o argumento jurídico se fortalece quando a documentação é precisa. Em caso de negativa administrativa, a via judicial é o caminho mais indicado, dada a divergência ainda existente.
