
O objetivo da isenção é reduzir o impacto tributário sobre a renda de quem já convive com os custos contínuos de uma enfermidade grave: consultas, exames de controle, medicamentos, tratamentos. A lógica do legislador é clara: não faz sentido cobrar imposto de renda de quem precisa direcionar parte significativa dos seus recursos à manutenção da saúde.
Neste artigo, você vai encontrar a lista completa das doenças que isentam imposto de renda, os requisitos legais, como solicitar o benefício e o que fazer quando o pedido é negado.

Você tem uma dessas doenças e ainda paga Imposto de Renda sobre sua aposentadoria?
A lei garante isenção total, mas o benefício não é automático. Quem não pede continua pagando, e perde o direito de recuperar os valores dos últimos 5 anos. Fale com um especialista para saber se você tem direito.

Quem tem direito à isenção de imposto de renda por doença grave?
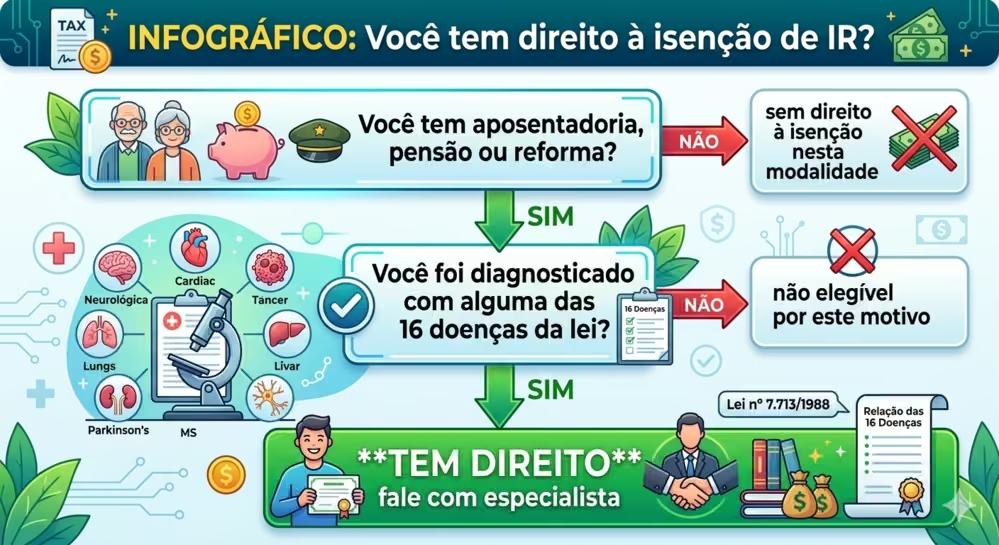
A isenção prevista no art. 6º, inciso XIV, da Lei nº 7.713/1988 é destinada a pessoas físicas que cumulativamente atendam a dois requisitos:
Ser portador de uma das doenças previstas na lei
A lista de doenças é taxativa, ou seja, apenas as enfermidades expressamente listadas no texto legal geram direito à isenção. O Superior Tribunal de Justiça confirmou essa interpretação no julgamento do Tema 250 (REsp 1.116.620/MG). Não é possível ampliar o benefício por analogia para doenças não listadas, embora, como veremos adiante, alguns termos genéricos da lei abranjam condições médicas que nem sempre são imediatamente identificadas pelo beneficiário.
Receber rendimentos de aposentadoria, pensão ou reforma
A isenção se aplica exclusivamente aos proventos provenientes de aposentadoria (por qualquer modalidade: idade, tempo de contribuição, especial ou invalidez), pensão por morte, reforma ou reserva remunerada de militares. Rendimentos de outras naturezas, como salários de trabalho ativo, aluguéis ou ganhos com investimentos, continuam sujeitos à tributação normalmente, mesmo que o contribuinte seja portador de uma doença da lista.
Dois pontos importantes: não é necessário que a aposentadoria tenha sido concedida em razão da doença, e não importa o tipo de aposentadoria. Uma pessoa que se aposentou por tempo de contribuição e, anos depois, recebeu diagnóstico de câncer, tem direito à isenção retroativa à data do diagnóstico. Para saber como formalizar esse pedido de forma correta — seja pelo INSS, pelo RPPS ou pela via judicial — veja o guia sobre como pedir a isenção do imposto de renda.
Lista completa das doenças que isentam imposto de renda
As seguintes doenças estão previstas no art. 6º, inciso XIV, da Lei nº 7.713/1988, com as alterações da Lei nº 11.052/2004:
| Doença prevista na lei | O que abrange na prática |
|---|---|
| Neoplasia maligna | Qualquer tipo de câncer ou tumor maligno, independentemente do órgão afetado |
| Cardiopatia grave | Insuficiência cardíaca grave, doença isquêmica avançada, valvopatias severas, entre outras |
| Alienação mental | Esquizofrenia, transtorno bipolar grave, Alzheimer avançado e outros quadros com perda da capacidade mental |
| Esclerose múltipla | Esclerose múltipla em qualquer grau de manifestação |
| Doença de Parkinson | Parkinson diagnosticado, independentemente do estágio |
| AIDS (Síndrome da Imunodeficiência Adquirida) | Infecção por HIV com diagnóstico de AIDS, independentemente do estágio |
| Tuberculose ativa | Tuberculose em fase ativa, confirmada por laudo médico |
| Hanseníase | Hanseníase (lepra) diagnosticada |
| Cegueira | Perda total da visão, bilateral ou monocular |
| Paralisia irreversível e incapacitante | Paralisias permanentes com incapacidade funcional comprovada |
| Nefropatia grave | Doença renal crônica avançada, inclusive com necessidade de hemodiálise |
| Hepatopatia grave | Cirrose hepática e hepatites crônicas graves |
| Espondiloartrose anquilosante | Apenas a forma anquilosante (fusão das articulações); outras espondiloartroses não estão incluídas |
| Doença de Paget em estados avançados | Osteíte deformante em estágio avançado, conforme laudo especializado |
| Contaminação por radiação | Exposição a radiação ionizante com diagnóstico médico confirmado |
| Moléstia profissional | Doenças adquiridas em razão do exercício de atividade laboral, reconhecidas pela Previdência |
| Fibrose cística (mucoviscidose) | Doença genética que afeta progressivamente pulmões e sistema digestivo; incluída no rol pela Lei 8.541/1992 |
Atenção a dois aspectos importantes dessa lista: o termo “alienação mental” é interpretado de forma ampla pela jurisprudência, abrangendo diversas condições psiquiátricas graves. Já “espondiloartrose anquilosante” se refere especificamente à forma anquilosante, e o STJ já decidiu que outras formas de espondiloartrose não se enquadram no benefício, por serem enfermidades distintas.
Quanto à cegueira, o STJ já reconheceu o direito à isenção em casos de cegueira monocular (perda total de visão em um olho), entendendo que a lei não exige cegueira bilateral para a concessão do benefício. Cada caso exige avaliação do laudo médico específico, pois a extensão da perda visual e seu impacto funcional são elementos considerados na análise.
Câncer e a isenção de IR: pontos que geram mais dúvidas
A neoplasia maligna é, de longe, a doença que gera mais pedidos de isenção e também mais dúvidas. Por isso merece atenção especial.
Todos os tipos de câncer estão incluídos?
Sim. A lei usa o termo “neoplasia maligna” sem qualquer restrição por tipo, órgão ou estágio. Câncer de mama, próstata, pulmão, pele (melanoma e carcinoma basocelular), intestino, colo do útero, leucemia, linfoma: todos se enquadram. A classificação como tumor maligno pelo laudo médico é o critério decisivo.
Para os dois tipos de câncer com maior volume de pedidos de isenção no Brasil, temos análises específicas: veja o artigo sobre câncer de mama e isenção do imposto de renda, com os requisitos documentais e as particularidades do pedido para esse diagnóstico.
Quem está em remissão ou foi curado mantém a isenção?
Sim. O STJ pacificou esse entendimento na Súmula 627, que estabelece que o contribuinte não precisa comprovar a contemporaneidade dos sintomas nem a recidiva da doença para ter direito à isenção. Uma vez diagnosticado com neoplasia maligna, o direito à isenção é permanente, pois a jurisprudência reconhece que quem viveu essa experiência continua sujeito a gastos perenes com exames de controle, medicamentos e acompanhamento médico.
A isenção começa de quando?
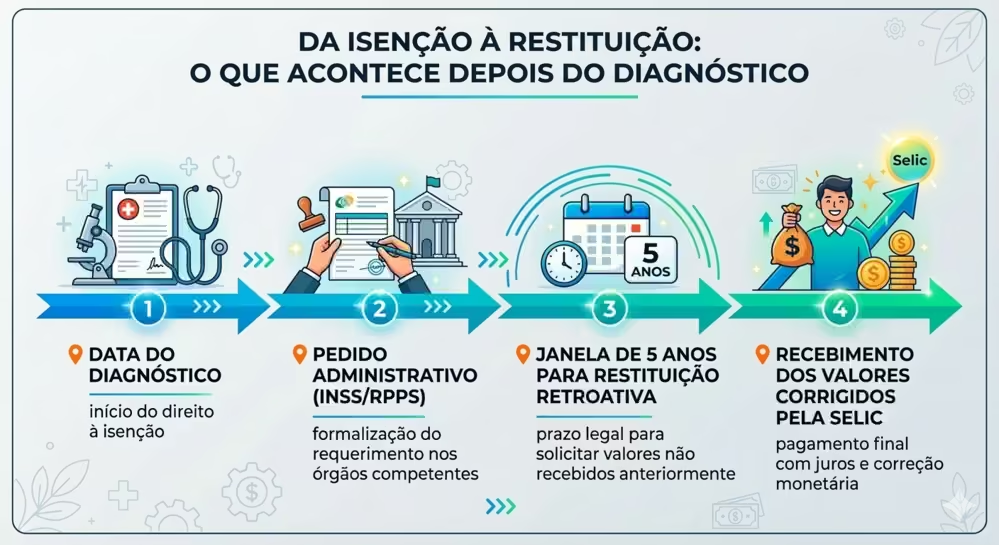
A isenção começa a contar da data do primeiro diagnóstico confirmado da doença, não da data em que o benefício foi solicitado ou reconhecido. Isso tem uma implicação prática importante: se você recebeu um diagnóstico de câncer há três anos e nunca pediu a isenção, tem direito à restituição do imposto descontado desde aquela data, observado o prazo prescricional de cinco anos.
Uma análise cuidadosa da situação do contribuinte pode revelar o direito à restituição de valores expressivos que foram descontados indevidamente ao longo dos anos, com atualização pela taxa Selic. Um exemplo prático de como essa retroatividade funciona é o caso do câncer de pele e a isenção de imposto de renda, inclusive para quem já concluiu o tratamento.
Como solicitar a isenção de imposto de renda por doença grave
Existem dois caminhos para obter o reconhecimento da isenção: o administrativo e o judicial. A escolha entre eles impacta diretamente o alcance e a completude do benefício.
Via administrativa (INSS ou órgão pagador)
Para beneficiários do INSS, o pedido é feito pelo portal Meu INSS, com apresentação de laudo médico atestando a doença. O processo envolve agendamento de perícia médica, que avaliará a documentação apresentada. Para servidores públicos, o requerimento é feito junto ao Regime Próprio de Previdência Social (RPPS) do respectivo ente federativo, cada um com seus procedimentos específicos.
A via administrativa tem a vantagem de ser mais simples e rápida quando o pedido é deferido sem questionamentos. O problema é que ela costuma ser mais restritiva: o órgão pagador pode exigir laudo de serviço médico oficial, pode questionar doenças em remissão e pode limitar a restituição retroativa apenas ao período a partir do pedido, e não da data do diagnóstico.
Via judicial
A ação judicial é frequentemente o caminho mais completo. O STF, no julgamento do RE 1.525.407 (Tema 1.373), fixou que o ajuizamento de ação para reconhecimento da isenção e para repetição do indébito não exige prévio requerimento administrativo, o contribuinte pode ir diretamente ao Judiciário, inclusive com pedido de tutela antecipada para suspender a retenção do imposto desde o início do processo. Já a Súmula 598 do STJ estabelece que laudos de médicos particulares são suficientes para o reconhecimento judicial, sem necessidade de laudo de serviço oficial.
Pela via judicial, é possível garantir simultaneamente o reconhecimento do direito à isenção a partir do diagnóstico e a restituição de todos os valores descontados indevidamente nos últimos cinco anos, com correção pela Selic. Essa combinação, em muitos casos, resulta em um montante retroativo expressivo.
Pedido negado pelo INSS ou dúvida sobre como proceder?
✅ Análise da documentação médica disponível
✅ Identificação do caminho mais rápido: administrativo ou judicial
✅ Cálculo estimado dos valores a recuperar nos últimos 5 anos
✅ Orientação mesmo para doenças em remissão ou já tratadas
E se o pedido for negado?
Negativas administrativas são comuns, especialmente em situações que envolvem: doença em remissão ou aparentemente curada, laudos emitidos por médicos particulares (em vez de serviço oficial), doenças que se enquadram em categorias genéricas da lei (como “alienação mental” para esquizofrenia) ou demora na análise com prejuízo ao contribuinte.
Em todos esses casos, a jurisprudência dos tribunais superiores e federais tende a ser favorável ao contribuinte. O STJ, em diversas decisões, reforçou que a finalidade da isenção é reduzir o sacrifício financeiro de quem convive com uma doença grave, e que interpretações excessivamente restritivas contrariam esse objetivo.
A negativa administrativa não é o fim do caminho. Pelo contrário, em casos negados na esfera administrativa, a via judicial costuma ser mais célere do que aguardar recursos internos, especialmente considerando que portadores de doenças graves têm direito à prioridade na tramitação dos processos judiciais.
Portadores das doenças listadas na lei têm direito à prioridade de tramitação nos processos judiciais, assegurada pelo art. 1.048, I, do CPC (para maiores de 60 anos ou portadores de doença grave). Na prática, isso pode reduzir significativamente o tempo entre o ajuizamento e a obtenção da tutela antecipada que suspende a retenção do imposto.
Isenção vale para previdência complementar?
Sim. O STJ decidiu, no REsp 1.507.320, que os valores recebidos de planos de previdência privada como complementação de aposentadoria, tanto PGBL quanto VGBL, também estão abrangidos pela isenção, desde que o titular seja portador de uma das doenças listadas na Lei nº 7.713/1988. O fundamento é que o capital acumulado em plano de previdência complementar tem natureza previdenciária, representando patrimônio destinado à geração de aposentadoria.
Isso é relevante para contribuintes que têm parte da renda de aposentadoria proveniente de planos privados: toda essa parcela também fica isenta, não apenas o benefício pago pelo INSS ou RPPS.
Conclusão
A isenção de imposto de renda por doença grave é um direito legalmente previsto e respaldado por jurisprudência consolidada dos tribunais superiores. Seu objetivo é aliviar o impacto tributário sobre a renda de aposentados, pensionistas e reformados que convivem com os custos contínuos de uma enfermidade séria. As doenças que isentam imposto de renda estão listadas no art. 6º, inciso XIV, da Lei nº 7.713/1988, e o rol é taxativo: somente as condições ali previstas geram o direito.
Dois pontos merecem atenção especial: a isenção começa na data do diagnóstico, não na data do pedido, e a condição de “curado” ou “em remissão” não extingue o benefício. Isso significa que muitos beneficiários podem ter direito à restituição retroativa de valores descontados indevidamente, observado o prazo de cinco anos.
Se você é aposentado, pensionista ou militar reformado e convive com alguma das doenças da lista, o caminho mais seguro é buscar orientação jurídica especializada para avaliar o seu caso concreto, identificar o caminho mais adequado, administrativo ou judicial, e garantir o benefício em sua totalidade, incluindo eventuais valores retroativos.
Cada mês de espera é dinheiro descontado que o prazo de 5 anos vai engolir
A isenção começa na data do diagnóstico, não na data do pedido. Quem ainda não solicitou está acumulando um retroativo que prescreve mês a mês. Uma conversa com especialista define em minutos se vale agir agora.
Perguntas Frequentes (FAQ)
Quais doenças dão direito à isenção do imposto de renda?
São 17 doenças previstas no art. 6º, XIV, da Lei 7.713/1988: neoplasia maligna (câncer), cardiopatia grave, alienação mental, esclerose múltipla, Parkinson, AIDS, tuberculose ativa, hanseníase, cegueira, paralisia irreversível e incapacitante, nefropatia grave, hepatopatia grave, espondiloartrose anquilosante, doença de Paget em estado avançado, contaminação por radiação, moléstia profissional e fibrose cística.
A isenção é só para aposentados?
Não exclusivamente. A isenção alcança todos os rendimentos provenientes de aposentadoria (qualquer modalidade), pensão por morte, reforma militar e reserva remunerada. Não se aplica a salários de trabalho ativo, aluguéis, investimentos ou outras fontes de renda.
Quem está curado do câncer ainda tem direito à isenção?
Sim. A Súmula 627 do STJ é clara: não é exigível a demonstração da contemporaneidade dos sintomas nem da recidiva da doença. Uma vez diagnosticado com neoplasia maligna, o direito à isenção é permanente, pois a jurisprudência reconhece os gastos contínuos com acompanhamento médico mesmo após o tratamento.
É necessário laudo médico oficial para obter a isenção?
Para a via judicial, não. A Súmula 598 do STJ estabelece que laudos de médicos particulares são suficientes para o reconhecimento da isenção, desde que demonstrem adequadamente a doença. Para pedidos via INSS, o órgão pode exigir laudos de serviço oficial, mas em caso de negativa injustificada, a via judicial supera essa exigência.
É possível recuperar imposto de renda pago antes de solicitar a isenção?
Sim. O direito à isenção retroage à data do diagnóstico, não à data do pedido. É possível solicitar a restituição de todos os valores descontados indevidamente nos últimos cinco anos, com atualização pela taxa Selic, seja por pedido administrativo ou por ação judicial.
A isenção se aplica à previdência privada (PGBL e VGBL)?
Sim. O STJ decidiu no REsp 1.507.320 que os valores recebidos de planos de previdência complementar como complementação de aposentadoria — tanto PGBL quanto VGBL — também estão abrangidos pela isenção, desde que o titular seja portador de uma das doenças listadas na Lei 7.713/1988. A lógica é que esses valores têm natureza previdenciária, destinados à geração de renda de aposentadoria. Isso é relevante para contribuintes que têm parte da renda de aposentadoria proveniente de planos privados: toda essa parcela fica isenta, não apenas o benefício do INSS ou RPPS.
Meu familiar falecido tinha direito à isenção mas nunca pediu. Os herdeiros podem recuperar os valores?
Sim. Os herdeiros e o espólio podem pleitear a restituição dos valores de IRPF descontados indevidamente do falecido, dentro do prazo prescricional de 5 anos contado de cada recolhimento. O pedido deve ser instruído com laudo médico, certidão de óbito, documentos que comprovem o vínculo sucessório e os comprovantes de retenção do IRPF. A ação pode ser proposta na Justiça Federal sem necessidade de prévio requerimento administrativo, nos termos do Tema 1.373 do STF (RE 1.525.407).
