
Previsto nos artigos 70 a 72 da Lei nº 11.101/2005 e atualizado pela Lei nº 14.112/2020, o plano especial foi criado para dar às microempresas (ME) e empresas de pequeno porte (EPP) um procedimento mais ágil. Com menos burocracia e custos reduzidos, a recuperação judicial de pequena empresa pelo plano especial permite reestruturar dívidas, manter atividades e preservar empregos.
A seguir, você vai entender quem pode pedir a recuperação judicial simplificada, quais são os requisitos, como funciona o plano especial e o que muda em relação ao procedimento comum.

Sua empresa está acumulando dívidas que não consegue pagar?
A recuperação judicial pode ser o caminho para reorganizar o negócio e evitar a falência, mas cada caso exige análise do perfil de endividamento, do porte da empresa e da melhor modalidade de plano. Converse com quem pode avaliar a sua situação.

Quem pode pedir a recuperação judicial pelo plano especial
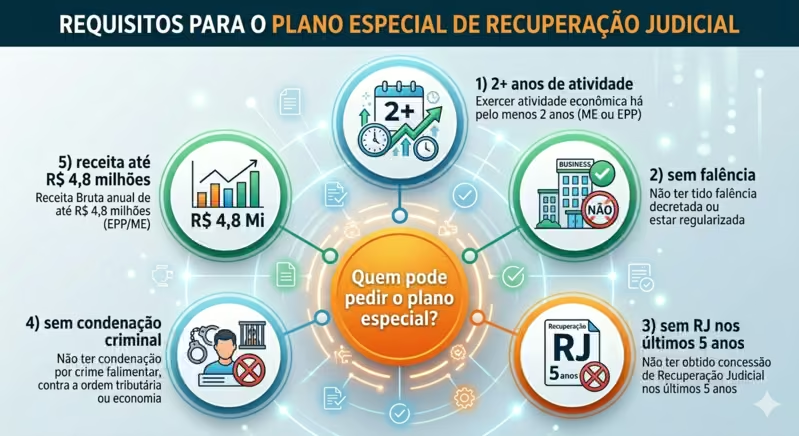
O plano especial de recuperação judicial é destinado a empresários individuais e sociedades empresárias enquadrados como microempresa ou empresa de pequeno porte. O enquadramento segue os critérios da Lei Complementar nº 123/2006.
Os limites de faturamento para esse enquadramento são os seguintes:
| Porte | Receita bruta anual |
|---|---|
| Microempresa (ME) | Até R$ 360.000,00 |
| Empresa de Pequeno Porte (EPP) | De R$ 360.000,01 a R$ 4.800.000,00 |
O Microempreendedor Individual (MEI), por ser uma modalidade de microempresa, também pode recorrer ao plano especial, desde que esteja regularmente registrado como empresário e preencha os demais requisitos legais. Vale lembrar que o MEI que ultrapassa o limite de faturamento anual de R$ 81.000,00 precisa migrar para o regime de ME antes de considerar o pedido de recuperação.
A opção pelo plano especial é uma faculdade, não uma obrigação. A ME ou EPP pode escolher entre o plano especial simplificado ou o procedimento ordinário de recuperação judicial, avaliando qual alternativa se adapta melhor ao perfil de endividamento do negócio.
Requisitos para a recuperação judicial de pequena empresa
Para requerer a recuperação judicial, seja pelo plano especial ou pelo procedimento comum, a empresa deve cumprir os requisitos previstos no art. 48 da Lei nº 11.101/2005. Esses requisitos funcionam como filtro para garantir que o benefício seja concedido apenas a negócios com viabilidade mínima de soerguimento.
Atividade regular por pelo menos dois anos
A empresa precisa demonstrar que exerce suas atividades de forma regular há, no mínimo, dois anos antes do pedido. Esse prazo visa assegurar que o negócio possui alguma consolidação no mercado, justificando o sacrifício imposto aos credores durante a recuperação.
Ausência de falência anterior não encerrada
O empresário não pode ter sido declarado falido ou, caso tenha sido, suas obrigações decorrentes da falência devem estar extintas por sentença transitada em julgado.
Não ter obtido recuperação judicial nos últimos cinco anos
Para o plano especial, a lei exige que o empresário não tenha obtido concessão de recuperação judicial com base nesse mesmo regime nos cinco anos anteriores ao novo pedido. No procedimento ordinário, esse prazo também é de cinco anos.
Ausência de condenação criminal relevante
O empresário não pode ter sido condenado por crime falimentar, contra o patrimônio, contra a economia popular ou contra a ordem econômica e tributária. A vedação se estende a qualquer crime cuja pena impeça o exercício da atividade empresarial. No caso de sociedade, essa exigência recai sobre o administrador ou sócio controlador.
Preencher esses requisitos é o primeiro passo. A partir daí, a petição inicial deve indicar expressamente a intenção de adotar o plano especial, nos termos do art. 70, §1º, da Lei nº 11.101/2005. Entender como entrar em recuperação judicial e preparar corretamente a documentação exigida pelo art. 51 são etapas que determinam o sucesso ou o fracasso do pedido.
Como funciona o plano especial de recuperação judicial
O plano especial simplificado tem diferenças relevantes em relação à recuperação judicial ordinária. Essas diferenças tornam o procedimento mais acessível para empresas com estrutura enxuta e recursos limitados, mas também impõem algumas restrições importantes.
Créditos abrangidos pelo plano
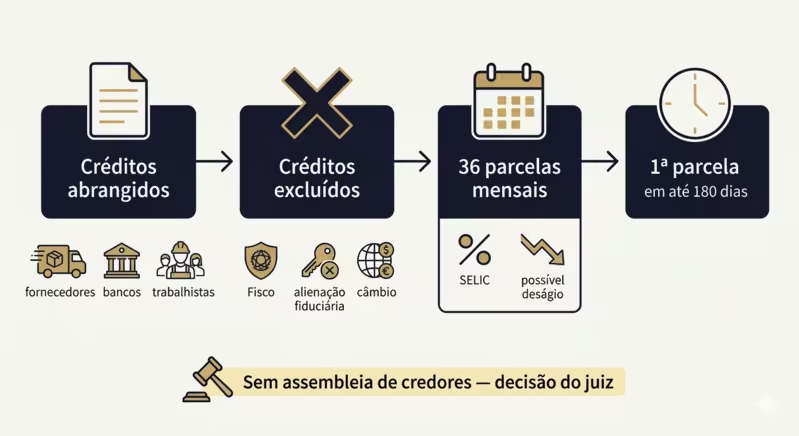
O plano especial abrange todos os créditos existentes na data do pedido, inclusive os ainda não vencidos. Ficam de fora, porém, os créditos fiscais, os decorrentes de repasse de recursos oficiais e os protegidos por alienação fiduciária ou câmbio (§§ 3º e 4º do art. 49). Para saber em detalhes quais obrigações podem ou não ser incluídas, vale consultar o guia sobre quais dívidas entram na recuperação judicial.
Parcelamento em até 36 meses
O devedor pode propor o parcelamento das dívidas abrangidas pelo plano em até 36 parcelas mensais, iguais e sucessivas, corrigidas pela taxa SELIC. A primeira parcela deve ser paga no prazo máximo de 180 dias, contados da distribuição do pedido de recuperação judicial.
O plano pode conter, ainda, proposta de abatimento (deságio) no valor das dívidas, o que amplia a margem de negociação do devedor mesmo dentro do regime simplificado.
Dispensa de assembleia geral de credores
Essa é a diferença mais marcante do plano especial em relação ao procedimento ordinário. No regime simplificado, não é convocada assembleia geral de credores para deliberar sobre o plano. A concessão da recuperação judicial cabe ao juiz, desde que atendidas as demais exigências legais (art. 72).
Essa dispensa reduz custos e acelera o procedimento. No entanto, os credores ainda podem apresentar objeções. Se mais de um terço dos créditos de determinada classe se opuser ao plano, o juiz pode deixar de concedê-lo, o que leva à decretação da falência.
Restrições à gestão durante a recuperação
Enquanto perdurar a recuperação judicial pelo plano especial, o empresário precisa de autorização do juiz para aumentar despesas ou contratar novos empregados. Essa autorização é concedida após ouvidos o administrador judicial e o Comitê de Credores, se houver. Essa limitação visa preservar o patrimônio e garantir que os recursos sejam direcionados ao pagamento dos credores.
Diferenças entre o plano especial e a recuperação judicial ordinária
A escolha entre o plano especial e o procedimento ordinário depende das circunstâncias específicas da empresa em crise. Cada modalidade tem vantagens e desvantagens que precisam ser avaliadas caso a caso.
| Aspecto | Plano especial (ME/EPP) | Recuperação ordinária |
|---|---|---|
| Assembleia de credores | Dispensada | Obrigatória se houver objeção |
| Prazo para pagamento | Até 36 parcelas mensais | Livre negociação no plano |
| Meios de recuperação | Parcelamento com juros SELIC e possível deságio | Todos os previstos no art. 50 |
| Suspensão de ações | Apenas créditos abrangidos pelo plano | Todas as execuções (stay period de 180 dias) |
| Suspensão da prescrição | Não suspende para créditos fora do plano | Suspende de forma geral |
| Custo e complexidade | Menor | Maior |
Um ponto que merece atenção: no plano especial, a suspensão de ações e execuções é mais restrita. Apenas os créditos efetivamente incluídos no plano ficam suspensos. Já as cobranças referentes a créditos excluídos (fiscais, fiduciários, repasse oficial) seguem normalmente. No procedimento ordinário, o stay period suspende todas as execuções por 180 dias, o que pode oferecer maior fôlego ao devedor.
Cada operação de reestruturação empresarial envolve aspectos jurídicos que, quando bem analisados, podem ampliar as chances de soerguimento e reduzir riscos para o patrimônio pessoal dos sócios.
Plano especial ou procedimento ordinário? A escolha errada pode custar caro
✅ Análise do perfil de endividamento da empresa
✅ Verificação dos requisitos legais para o pedido
✅ Identificação da modalidade mais vantajosa para o seu caso
✅ Orientação sobre créditos que ficam fora do plano
Pequena empresa em crise: quando vale a pena pedir recuperação judicial
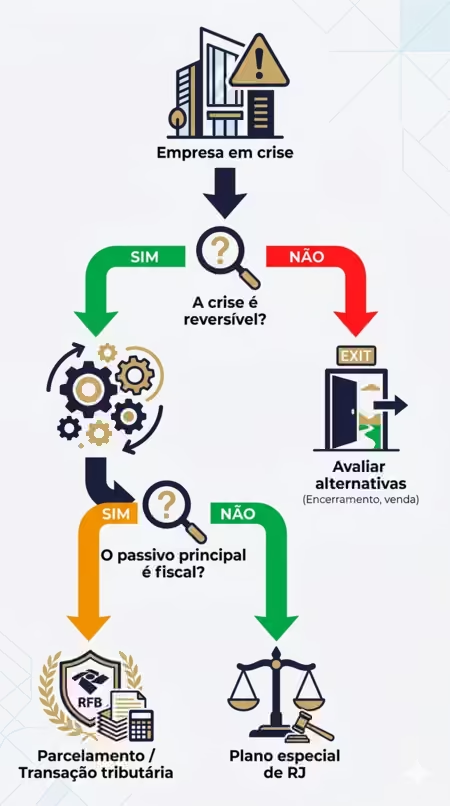
Nem toda situação de dificuldade financeira justifica o pedido de recuperação judicial. Antes de recorrer a esse instrumento, o pequeno empresário deve avaliar com cuidado se a crise é temporária e reversível, ou se o modelo de negócio já se tornou inviável.
A recuperação judicial pode ser a alternativa adequada quando o empresário identifica sinais claros de crise. Entre os mais comuns estão a impossibilidade de honrar a folha de pagamento por mais de três meses e o acúmulo de protestos que impedem o acesso a crédito. Execuções com penhora de bens operacionais e perda progressiva de clientes também indicam que o negócio precisa de proteção judicial para se reorganizar.
Por outro lado, se o faturamento é insuficiente para cobrir os custos operacionais mínimos e não há perspectiva realista de reversão, o pedido pode se tornar contraproducente. Nesse caso, os custos com administrador judicial, honorários advocatícios e parcelas do plano apenas prolongam a crise.
É preciso considerar também que as dívidas tributárias não entram no plano especial. Se o passivo fiscal representar a maior parte do endividamento, a empresa precisará buscar soluções complementares. Entre elas estão a adesão a programas de parcelamento da Fazenda Pública e a negociação de dívidas fiscais na recuperação judicial por meio de transação tributária. Ainda assim, o STJ tem entendido que a Fazenda Pública não pode promover atos de constrição que comprometam o plano de recuperação (REsp 1.548.587/MG).
A análise prévia e detalhada do perfil de endividamento permite identificar se o plano especial é o caminho mais eficiente ou se existem alternativas menos onerosas para reestruturar o negócio.
Passo a passo da recuperação judicial simplificada para ME e EPP
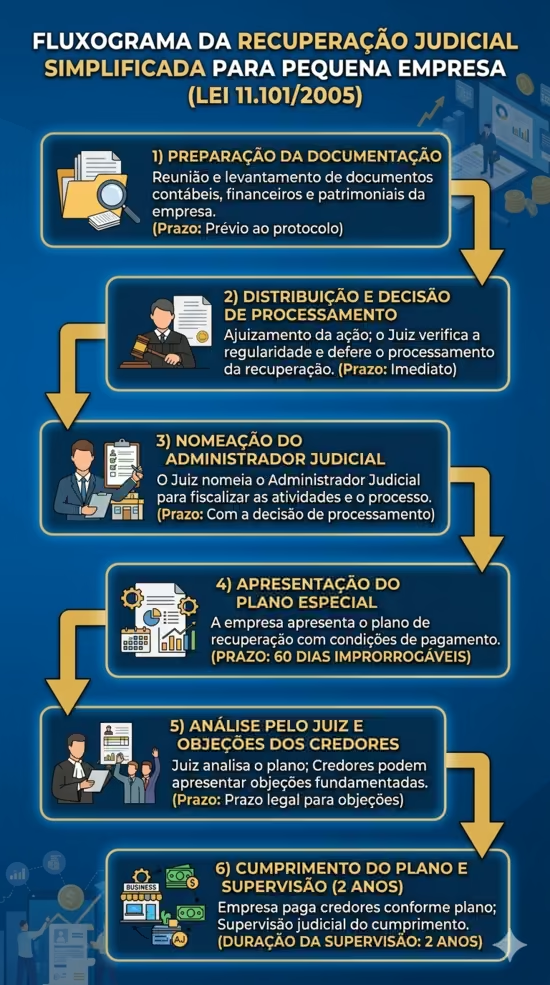
O procedimento do plano especial segue, em linhas gerais, a mesma estrutura da recuperação ordinária, com as simplificações já mencionadas. Veja as etapas principais:
Preparação da documentação
O empresário deve reunir toda a documentação exigida pelo art. 51 da Lei nº 11.101/2005, incluindo demonstrações contábeis dos três últimos exercícios, relação nominal de credores, relação de empregados, certidões de protestos e extratos bancários. A petição inicial deve indicar expressamente a opção pelo plano especial.
Distribuição do pedido e decisão de processamento
O juiz analisa se os requisitos do art. 48 estão preenchidos e, em caso positivo, defere o processamento da recuperação judicial. A partir desse momento, as ações e execuções referentes a créditos abrangidos pelo plano ficam suspensas.
Nomeação do administrador judicial
O juiz nomeia um administrador judicial, que será responsável por verificar a lista de credores, fiscalizar a conduta do devedor e acompanhar o cumprimento do plano.
Apresentação do plano especial
O devedor tem 60 dias, contados da publicação da decisão que deferiu o processamento, para apresentar o plano especial. Se não apresentar no prazo, a consequência é a convolação em falência.
Análise pelo juiz e objeções dos credores
Publicado o plano, os credores podem apresentar objeções. Se as objeções não ultrapassarem o limite de um terço dos créditos da respectiva classe, o juiz concede a recuperação judicial. Caso contrário, a recuperação pode ser negada.
Cumprimento do plano e período de supervisão
Concedida a recuperação, inicia-se o período de supervisão judicial, que dura dois anos. Durante esse prazo, qualquer descumprimento do plano pode acarretar a convolação automática em falência. Após os dois anos, se o devedor tiver cumprido suas obrigações, encerra-se a recuperação judicial.
O que acontece se o plano especial não for cumprido
O descumprimento do plano de recuperação judicial gera consequências severas. Durante o período de supervisão de dois anos, o não pagamento de qualquer parcela pode levar à decretação imediata da falência, sem necessidade de nova ação por parte dos credores.
Após o encerramento da supervisão, o descumprimento não gera falência automática. O credor prejudicado pode, porém, ajuizar pedido de falência ou executar judicialmente o crédito, utilizando o plano de recuperação como título executivo judicial.
Esse risco reforça a importância de elaborar um plano realista, com parcelas compatíveis com a capacidade de geração de caixa da empresa. Planos excessivamente otimistas, com projeções de faturamento irrealistas, tendem a fracassar e agravar a situação do devedor.
Conclusão
A recuperação judicial de pequena empresa pelo plano especial permite que microempresas e EPPs em crise reestruturem suas dívidas de forma simplificada. O procedimento dispensa assembleia de credores e tem custos processuais reduzidos. O parcelamento em até 36 meses com juros pela SELIC e a possibilidade de deságio oferecem condições concretas de reorganização.
Contudo, o plano especial tem limitações. Ele não abrange créditos fiscais nem garantidos por alienação fiduciária, e a suspensão de cobranças vale apenas para os créditos incluídos no plano. O empresário fica sujeito a supervisão judicial por dois anos, com risco de falência em caso de descumprimento.
Para o pequeno empresário que enfrenta uma crise financeira reversível, o plano especial pode representar o fôlego necessário para reorganizar o negócio. A decisão de recorrer a esse mecanismo exige análise cuidadosa do perfil de endividamento e da viabilidade operacional. Soluções extrajudiciais, em muitos casos, podem ser menos custosas e mais rápidas.
Cada mês sem agir é um mês a mais de juros, protestos e risco de falência
O plano especial tem prazos rígidos e exigências que, se não forem bem preparadas, podem levar à rejeição do pedido ou à convolação em falência. Uma análise prévia do caso evita surpresas e aumenta as chances de aprovação do plano.
Perguntas frequentes
O MEI pode pedir recuperação judicial pelo plano especial?
Sim. O MEI é uma modalidade de microempresa e pode requerer a recuperação judicial pelo plano especial. Para isso, deve estar regularmente registrado como empresário e preencher os requisitos do art. 48 da Lei nº 11.101/2005, incluindo dois anos de atividade regular.
Qual o prazo máximo para pagar as dívidas no plano especial?
O plano especial permite o parcelamento em até 36 parcelas mensais, iguais e sucessivas, corrigidas pela taxa SELIC. O pagamento da primeira parcela deve ocorrer em no máximo 180 dias após a distribuição do pedido de recuperação judicial.
As dívidas tributárias podem ser incluídas no plano especial?
Não. Os créditos fiscais são expressamente excluídos do plano especial de recuperação judicial. A empresa que possui passivo tributário relevante precisa buscar soluções específicas, como parcelamentos administrativos ou transação tributária junto à Fazenda Pública.
Qual a diferença entre recuperação judicial simplificada e ordinária para pequena empresa?
A principal diferença é que o plano especial dispensa a assembleia geral de credores, reduzindo custos e tempo do procedimento. Em contrapartida, o plano fica limitado ao parcelamento em 36 meses e não abrange todos os meios de recuperação disponíveis no procedimento ordinário (art. 50).
O que acontece se a maioria dos credores rejeitar o plano especial?
Se mais de um terço dos créditos de determinada classe apresentar objeções ao plano, o juiz pode negar a concessão da recuperação judicial. Nessa hipótese, a consequência pode ser a decretação da falência do devedor.
A empresa pode continuar funcionando durante a recuperação judicial?
Sim. A empresa mantém suas atividades normalmente durante o procedimento. Porém, o empresário precisa de autorização judicial para aumentar despesas ou contratar novos empregados enquanto estiver em recuperação pelo plano especial.
Quanto tempo dura o processo de recuperação judicial pelo plano especial?
Após a concessão da recuperação, o período de supervisão judicial dura dois anos. Com o tempo de processamento prévio (petição, análise e decisão), o procedimento total costuma durar entre dois anos e meio e três anos.
Existe um limite de faturamento para usar o plano especial?
Sim. O plano especial é destinado a microempresas com receita bruta anual de até R$ 360.000,00 e empresas de pequeno porte com receita de até R$ 4.800.000,00, conforme os critérios da Lei Complementar nº 123/2006. Empresas com faturamento acima desses limites devem recorrer ao procedimento ordinário.
