
O tema do Pronaf na recuperação judicial gera confusão porque o programa utiliza recursos direcionados pelo governo federal. Isso cria uma regra específica de exclusão prevista no art. 49, §7º da Lei nº 11.101/2005. Porém, o §8º do mesmo artigo abre uma exceção que pode permitir a inclusão dessas dívidas no plano, a depender de uma condição: se houve ou não renegociação prévia com o banco.
Adiante, você vai entender como essa regra funciona e em quais situações o crédito rural do Pronaf na recuperação judicial pode ou não ser incluído no plano. Também verá as alternativas disponíveis para quem está inadimplente.

Pronaf vencido e banco cobrando?
A inclusão da dívida do Pronaf na recuperação judicial depende de detalhes contratuais que mudam completamente a estratégia. Antes de tomar qualquer decisão, vale entender o que pode ser feito no seu caso.

O que é o Pronaf e por que ele tem tratamento especial
O Pronaf (Programa Nacional de Fortalecimento da Agricultura Familiar) é a principal linha de crédito rural destinada a agricultores familiares no Brasil. O produtor acessa financiamentos de custeio (para plantar a safra) e de investimento (para comprar máquinas ou melhorar a propriedade). As taxas de juros são subsidiadas e os prazos, alongados.
O ponto central para a recuperação judicial é a origem dos recursos. O Pronaf opera com recursos controlados, ou seja, dinheiro cuja aplicação é regulada pelo Conselho Monetário Nacional (CMN), nos termos da Lei nº 4.829/1965. Esses recursos vêm de fontes como a poupança rural, fundos constitucionais e repasses obrigatórios dos bancos.
Essa característica é determinante. A Lei nº 14.112/2020, ao reformar a lei de falências, criou uma regra expressa: créditos oriundos de recursos controlados, em princípio, não se submetem à recuperação judicial. O legislador entendeu que incluir esses créditos no plano poderia comprometer o financiamento da atividade rural como um todo.
Dívida do Pronaf entra na recuperação judicial?
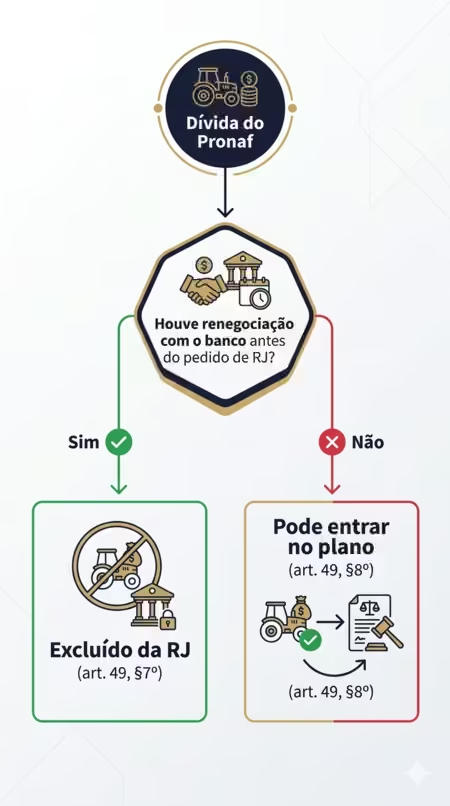
A regra geral é de exclusão. O art. 49, §7º da Lei nº 11.101/2005 é direto: não se sujeitam aos efeitos da recuperação judicial os recursos controlados previstos nos arts. 14 e 21 da Lei nº 4.829/1965. Como o Pronaf utiliza exatamente esse tipo de recurso, a dívida do programa, em regra, fica de fora do plano.
Na prática, mesmo com o deferimento da recuperação judicial e a suspensão das execuções pelo stay period, o banco credor de um financiamento do Pronaf poderia continuar cobrando. Ações de execução e pedidos de penhora seguiriam normalmente.
Porém, o legislador previu uma exceção relevante no parágrafo seguinte. O §8º do art. 49 estabelece que os recursos controlados estarão sujeitos à recuperação judicial quando não tiverem sido renegociados com a instituição financeira antes do pedido. A condição é regulamentada por ato do Poder Executivo.
Quando o Pronaf pode ser incluído no plano
A lógica do §8º é objetiva. Se o produtor rural tentou renegociar a dívida do Pronaf com o banco e não houve acordo, ou se o banco sequer ofereceu renegociação, o crédito passa a ser concursal. Com isso, pode ser incluído no plano de recuperação judicial.
O raciocínio é coerente. Se a instituição financeira teve a oportunidade de renegociar e não o fez, não faria sentido blindar esse crédito. A ideia é incentivar a renegociação bilateral antes de o produtor precisar recorrer ao Judiciário.
Portanto, para que o Pronaf entre no plano, o produtor rural precisa demonstrar que a dívida não foi renegociada previamente. Caso tenha havido renegociação, o crédito permanece excluído.
A importância da documentação
Para que essa tese funcione na prática, o produtor precisa reunir provas de que não houve renegociação. Isso pode incluir protocolos de solicitação ao banco sem resposta, correspondências, notificações extrajudiciais e registros de tentativas frustradas de acordo. A análise técnica de cada contrato e do histórico de negociação é o que define se o crédito pode ou não ser submetido ao plano.
Outras dívidas rurais que ficam fora da recuperação judicial
O Pronaf não é o único crédito rural com tratamento especial. A Lei nº 14.112/2020 trouxe diversas restrições à recuperação judicial do produtor rural, e é preciso conhecer cada uma delas para montar uma estratégia viável.
Cédula de Produto Rural (CPR)
A CPR com liquidação física e a CPR originária de barter foram excluídas da recuperação judicial pelo art. 11 da Lei nº 8.929/1994, com redação dada pela Lei nº 14.112/2020. Somente a CPR com liquidação financeira, originária de mútuo, poderia ser incluída. Mesmo assim, há discussões sobre a incidência de outras restrições, como a alienação fiduciária. Se você está enfrentando uma execução de CPR, entender essa distinção é determinante para a defesa.
Alienação fiduciária
Créditos garantidos por alienação fiduciária de bens móveis ou imóveis não se submetem à recuperação judicial, conforme o art. 49, §3º. No campo, isso afeta diretamente financiamentos de tratores, colheitadeiras, veículos e até propriedades rurais dadas em garantia. Contudo, se o bem for considerado essencial à atividade, o juízo pode impedir sua retomada durante o stay period.
Atos cooperativos
As obrigações decorrentes de atos cooperativos, isto é, débitos entre o produtor e a cooperativa da qual é associado, também ficam fora da recuperação judicial (art. 6º, §13, Lei nº 11.101/2005). Muitos produtores rurais concentram parcela relevante do endividamento em cooperativas agrícolas. Essa exclusão pode reduzir de forma significativa o passivo sujeito ao plano.
Aquisição de propriedade rural nos últimos três anos
O §9º do art. 49 exclui ainda as dívidas contraídas nos três anos anteriores ao pedido de recuperação judicial que tenham sido destinadas à aquisição de propriedades rurais. Essa regra protege quem vendeu terra ao produtor de ser surpreendido pela inclusão do crédito no processo recuperacional.
Para entender o quadro completo de quais dívidas entram na recuperação judicial e quais ficam de fora, é preciso analisar cada contrato individualmente.
| Tipo de crédito rural | Entra na RJ? | Fundamento legal |
|---|---|---|
| Pronaf (sem renegociação prévia) | Sim, pode entrar | Art. 49, §8º |
| Pronaf (já renegociado) | Não | Art. 49, §7º |
| CPR física ou barter | Não | Art. 11, Lei 8.929/94 |
| Crédito com alienação fiduciária | Não (com ressalva de essencialidade) | Art. 49, §3º |
| Dívida com cooperativa (ato cooperativo) | Não | Art. 6º, §13 |
| Aquisição de terra rural (últimos 3 anos) | Não | Art. 49, §9º |
| Financiamento bancário quirografário | Sim | Art. 49, caput |
| Dívidas com fornecedores de insumos | Sim | Art. 49, caput |
Cada contrato rural tem regras próprias de sujeição à RJ
✅ Verificação de quais dívidas podem entrar no plano
✅ Análise do histórico de renegociação com o banco
✅ Identificação de alternativas (Desenrola Rural, alongamento, revisão contratual)
✅ Avaliação da viabilidade da recuperação judicial
Alternativas para o produtor rural que não consegue pagar o Pronaf
A recuperação judicial nem sempre é o caminho mais adequado, especialmente quando o passivo está concentrado em poucos credores ou em créditos que ficariam fora do plano. Antes de ingressar com o pedido, vale avaliar outras ferramentas.
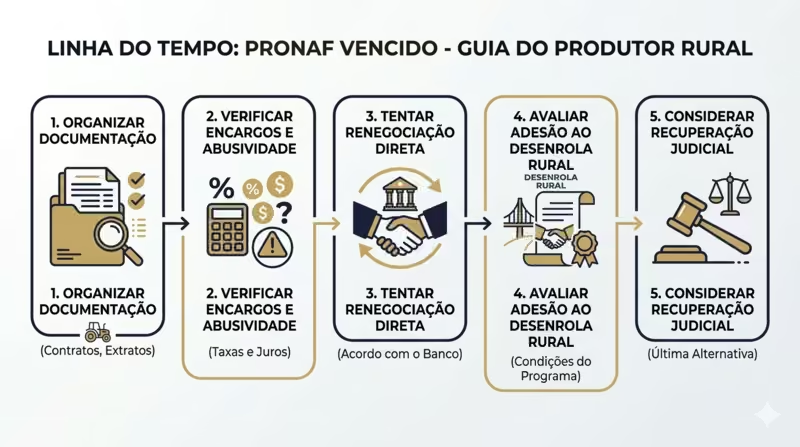
Renegociação direta com o banco
O primeiro passo é tentar renegociar diretamente com a instituição financeira. Os bancos que operam o Pronaf seguem normas do Banco Central que permitem alongar prazos, reduzir encargos e conceder carência em casos de perda de safra ou eventos climáticos. Esse tipo de renegociação segue o Manual de Crédito Rural (MCR) e dispensa ação judicial.
Desenrola Rural
O governo federal lançou o programa Desenrola Rural para agricultores familiares inadimplentes, incluindo dívidas do Pronaf. O programa oferece descontos que podem chegar a 90% para liquidação imediata e possibilidade de parcelamento em até 60 meses. Para dívidas do Pronaf, a taxa é de 6% ao ano com limite de até R$ 250 mil. O produtor deve procurar a instituição financeira onde contratou o financiamento.
Quando o endividamento rural envolve múltiplos contratos e garantias cruzadas, a análise técnica de cada operação é o que permite identificar a estratégia com melhor relação entre custo e resultado.
Alongamento de dívida rural
O alongamento é um instrumento próprio do crédito rural, previsto na Lei nº 4.829/1965 e regulamentado pelo CMN. Diferente da renegociação ou da novação, o alongamento apenas ajusta o prazo de vencimento, mantendo os encargos originais. É particularmente útil quando o produtor enfrenta dificuldade temporária de fluxo de caixa causada por seca, enchente ou queda de preços.
Pronaf vencido: o que fazer antes de tudo
Se o Pronaf já venceu e o banco está cobrando, o produtor rural precisa agir rápido. As consequências da inadimplência incluem inscrição em cadastros restritivos, ajuizamento de ação de execução e, em casos extremos, penhora de bens ligados à atividade.
O passo inicial é organizar a documentação: contratos originais, aditivos, comprovantes de pagamento, extratos bancários e comunicações com o banco. Com esses documentos, é possível verificar se houve cobrança de encargos abusivos e se as condições do contrato seguem o MCR. Também pode haver margem para revisão judicial dos encargos.
Outro ponto relevante: caso o produtor decida pela recuperação judicial, a comprovação de ausência de renegociação prévia do crédito controlado é decisiva. Sem essa prova, a dívida do Pronaf não poderá ser incluída no plano. Documentar tentativas frustradas de acordo é tão importante quanto reunir os demonstrativos contábeis exigidos pela lei.
A escolha entre renegociar, alongar, aderir a programas governamentais ou pedir recuperação judicial depende de variáveis específicas. Só uma análise completa da situação financeira e jurídica do produtor permite ponderar essas opções.
Se a conclusão for de que a recuperação judicial é o melhor caminho, o produtor precisa atender aos requisitos do art. 48 da Lei nº 11.101/2005. É necessário comprovar pelo menos dois anos de atividade rural regular e apresentar a documentação contábil exigida. O STJ já consolidou que o produtor rural pode pedir recuperação judicial mesmo como pessoa física, desde que registrado na Junta Comercial antes do pedido, conforme definido no Tema 1145.
Conclusão
A dívida do Pronaf, em regra, não entra na recuperação judicial porque utiliza recursos controlados, excluídos pelo art. 49, §7º da Lei nº 11.101/2005. Porém, o §8º do mesmo artigo abre uma exceção: se o crédito não foi renegociado com o banco antes do pedido, ele pode ser incluído no plano recuperacional.
Essa distinção exige análise caso a caso. Antes de decidir pelo pedido, o produtor rural deve mapear todo o passivo e identificar quais créditos são concursais. Alternativas como o Desenrola Rural, o alongamento de dívida ou a renegociação direta podem resolver o problema com menos custo e complexidade.
Quando o cenário de endividamento é grave e envolve múltiplos credores, a recuperação judicial continua sendo uma ferramenta legítima de reestruturação, desde que o pedido seja bem planejado e o plano reflita a capacidade real de pagamento do produtor.
Enquanto você avalia, o banco já pode estar executando
Dívida rural vencida gera bloqueio de conta, penhora de máquinas e perda de acesso a crédito. A diferença entre perder e proteger o patrimônio está em agir antes de a execução avançar.
Perguntas frequentes
Dívida do Pronaf entra na recuperação judicial?
Depende. Em regra, o Pronaf utiliza recursos controlados e fica excluído da recuperação judicial pelo art. 49, §7º da Lei nº 11.101/2005. Porém, se a dívida não foi renegociada com o banco antes do pedido, o §8º permite sua inclusão no plano recuperacional.
Qual o prazo mínimo de atividade rural para pedir recuperação judicial?
O produtor rural precisa comprovar pelo menos dois anos de exercício regular da atividade, conforme o art. 48 da Lei nº 11.101/2005. O STJ já decidiu que esse período pode incluir o tempo anterior ao registro na Junta Comercial, desde que comprovado por documentos.
Quais documentos o produtor rural precisa para pedir recuperação judicial?
O produtor deve apresentar demonstrações contábeis dos últimos três exercícios, relação completa de credores, certidão de regularidade do registro na Junta Comercial, extratos bancários e relação de bens. A documentação detalhada está prevista no art. 51 da Lei nº 11.101/2005.
Qual a diferença entre alongamento de dívida rural e recuperação judicial?
O alongamento é uma repactuação bilateral entre produtor e banco que ajusta o prazo de vencimento sem extinguir a dívida original, seguindo normas do Manual de Crédito Rural. Já a recuperação judicial é um processo coletivo que envolve todos os credores, com proteção do Judiciário, e pode incluir novação das dívidas conforme o plano aprovado.
O Desenrola Rural substitui a recuperação judicial?
Não substitui, mas pode ser uma alternativa mais simples e econômica. O Desenrola Rural oferece descontos e parcelamento para produtores inadimplentes com dívidas do Pronaf, permitindo a regularização sem processo judicial. A recuperação judicial é indicada quando o endividamento é mais amplo e envolve múltiplos credores.
CPR pode ser incluída na recuperação judicial do produtor rural?
A CPR com liquidação física e a CPR de barter foram excluídas da recuperação judicial pelo art. 11 da Lei nº 8.929/1994, alterado pela Lei nº 14.112/2020. Apenas a CPR com liquidação financeira, em certas condições, poderia ser discutida para inclusão no plano.
O que são recursos controlados do crédito rural?
São recursos cuja aplicação é regulada pelo Conselho Monetário Nacional, com condições predefinidas de taxas, prazos e garantias, destinados ao financiamento da atividade agropecuária. Estão previstos nos arts. 14 e 21 da Lei nº 4.829/1965 e incluem linhas como Pronaf e Pronamp.
