
A situação é mais comum do que parece. O produtor rural opera por anos assumindo financiamentos de custeio, contratos de arrendamento, crédito para aquisição de maquinário e compromissos com cooperativas. Quando uma safra frustra, os preços despencam ou o câmbio pressiona os insumos, as dívidas se acumulam mais rápido do que a capacidade de pagamento. O endividamento do agronegócio familiar chega, com frequência, a um ponto em que a atividade simplesmente não se sustenta sem alguma reorganização estruturada.
A lei hoje oferece um caminho para isso. A seguir, entenda quem pode pedir recuperação judicial, quais são os requisitos, como comprovar a atividade rural e o que esperar do processo.

As dívidas rurais estão comprometendo a continuidade da sua atividade?
A Lei 14.112/2020 abriu a recuperação judicial para o produtor rural pessoa física, mas os requisitos, os documentos e a estruturação do pedido fazem diferença decisiva no resultado. Um advogado especialista pode avaliar se você se qualifica e qual é o melhor caminho para proteger sua propriedade e sua atividade.

O produtor rural pode pedir recuperação judicial?
Sim. A partir da vigência da Lei 14.112/2020, o produtor rural pessoa física passou a ter legitimidade expressa para requerer recuperação judicial, independentemente de estar formalmente registrado como empresário na Junta Comercial.
Antes dessa reforma, o cenário era juridicamente nebuloso. A Lei 11.101/2005, em sua redação original, limitava o acesso ao processo a empresários e sociedades empresárias regularmente inscritos no Registro Público de Empresas Mercantis. O Código Civil, no art. 971, permite ao produtor rural optar pelo registro, mas não o obriga. Sem registro, a discussão sobre o direito à recuperação judicial ficava a cargo da jurisprudência, com decisões divergentes nos tribunais estaduais e no próprio STJ.
A reforma de 2020 encerrou essa controvérsia. Os §§3° e 4° acrescentados ao art. 48 da Lei 11.101/2005 tornaram claro que o produtor rural que exerce atividade agropecuária há pelo menos dois anos pode pedir recuperação judicial mesmo sem ter se registrado anteriormente na Junta Comercial. O registro pode ser feito no momento da distribuição do pedido, sem que isso prejudique a contagem dos dois anos de atividade regular anterior.
Para entender como funciona o processo em seus fundamentos, o guia completo sobre o que é recuperação judicial e quando vale a pena oferece uma visão abrangente aplicável a qualquer devedor. Já os requisitos específicos do produtor rural, incluindo os casos limítrofes e a análise da jurisprudência após a reforma, estão tratados em detalhe no artigo sobre quem tem direito a pedir recuperação judicial como produtor rural.
O que a Lei 14.112/2020 mudou para o agricultor
A reforma trouxe alterações relevantes que vão além da simples ampliação de legitimidade. O ponto central é a possibilidade de registro concomitante ao pedido. O produtor que nunca se inscreveu na Junta Comercial pode fazê-lo no mesmo ato em que distribui o pedido de recuperação judicial, eliminando na prática a barreira que existia anteriormente, quando boa parte das decisões exigia comprovação de inscrição prévia.
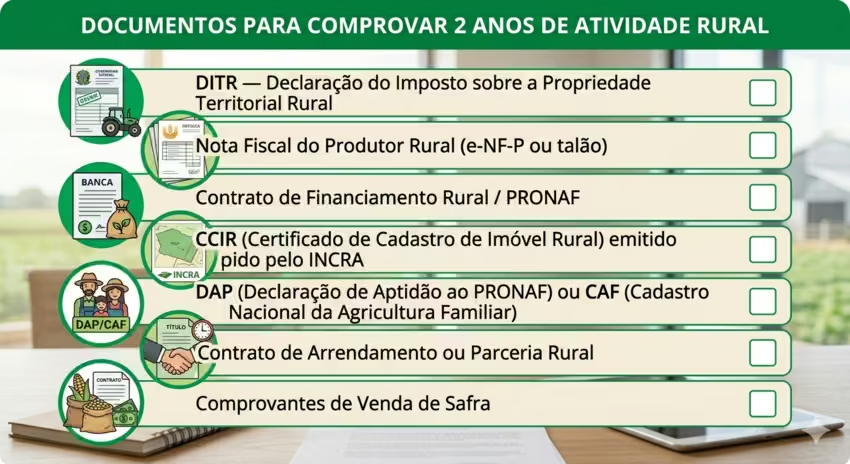
A lei também explicitou quais documentos servem para provar os dois anos de exercício da atividade rural. Qualquer combinação dos seguintes documentos pode ser utilizada:
- Declarações do Imposto sobre a Propriedade Territorial Rural (DITR) dos exercícios anteriores
- Notas fiscais do produtor rural emitidas nas vendas de safra
- Contratos de financiamento rural (custeio, investimento ou comercialização)
- Certificado de Cadastro de Imóvel Rural (CCIR) emitido pelo INCRA
- Declaração de Aptidão ao PRONAF (DAP) ou Cadastro Nacional da Agricultura Familiar (CAF)
- Contratos de arrendamento, parceria rural ou integração com agroindústrias
- Comprovantes de venda de produção e extratos bancários de recebimento de safra
Além disso, a reforma melhorou as condições para que o plano de recuperação reflita a sazonalidade da atividade rural, ponto crítico porque a geração de caixa do produtor não é linear ao longo do ano como nas empresas industriais ou comerciais.
Quais dívidas do produtor rural entram na recuperação judicial
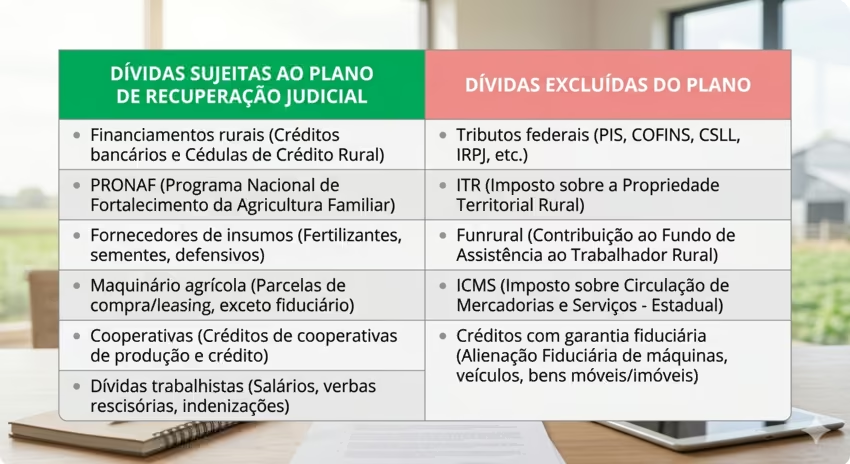
A recuperação judicial abrange, em regra, as dívidas constituídas até a data do pedido. Para o produtor rural, isso costuma incluir os principais passivos da atividade:
- Financiamentos bancários rurais de custeio, investimento e comercialização
- Contratos do PRONAF e demais linhas de crédito rural subsidiado
- Dívidas com fornecedores de insumos, sementes, defensivos e combustível
- Financiamentos de máquinas e implementos agrícolas
- Dívidas com cooperativas agropecuárias
- Contratos de arrendamento em atraso
- Obrigações trabalhistas com empregados rurais
Há, contudo, dívidas excluídas do processo. As obrigações de natureza fiscal (tributos federais, estaduais e municipais) não se sujeitam ao plano de recuperação judicial e precisam ser tratadas por outros canais. Da mesma forma, créditos com garantia fiduciária de bem essencial à atividade podem ter tratamento diferenciado, dependendo do tipo de bem e da garantia contratual.
O artigo sobre quais dívidas entram na recuperação judicial detalha cada categoria de crédito prevista na lei e as exceções aplicáveis, leitura útil antes de mapear o passivo total do produtor. Vale observar também que credores com CPR vencida costumam acionar cobranças em paralelo ao processo de recuperação; para entender as alternativas disponíveis nessa situação, veja o artigo sobre como o produtor rural pode se defender em uma execução de CPR.
A definição de quais dívidas incluir no plano e quais negociar por vias alternativas é uma das decisões mais estratégicas do processo. A estruturação incorreta do passivo pode comprometer tanto a aprovação do plano quanto a viabilidade do cumprimento posterior.
Não sabe quais dívidas incluir no plano ou por onde começar?
✅ Análise do passivo rural: quais dívidas entram no plano e quais precisam de negociação separada
✅ Verificação dos requisitos: documentos disponíveis e comprovação dos dois anos de atividade
✅ Avaliação de viabilidade: se a recuperação judicial é o caminho certo para o seu caso
✅ Orientação sobre o passivo fiscal: como negociar ITR, Funrural e outros tributos em paralelo ao processo
Como comprovar os requisitos para pedir recuperação judicial do produtor rural
Além dos dois anos de atividade, o produtor precisa demonstrar que a crise é econômica e superável, e que a atividade rural tem viabilidade real de continuidade. O pedido exige documentação robusta e um plano de recuperação tecnicamente consistente.
Prova dos dois anos de atividade rural
A prova é construída com documentos que o produtor já produz no exercício normal da atividade. Os mais utilizados na prática forense são as declarações do ITR dos dois últimos exercícios fiscais, que comprovam a propriedade ou posse do imóvel rural e a exploração agropecuária, combinadas com as notas fiscais do produtor rural emitidas nas vendas de safra, que funcionam como prova direta de produção e comercialização.
Contratos de crédito rural firmados nos dois anos anteriores ao pedido também têm forte valor probatório, especialmente quando indicam o objeto do financiamento (custeio agrícola, aquisição de insumos, investimento em infraestrutura rural). O conjunto desses documentos, mesmo que nenhum isoladamente cubra os dois anos inteiros, é aceito pelos tribunais quando forma um quadro coerente de atividade contínua.
Demonstração de viabilidade econômica
Tão importante quanto comprovar a atividade é demonstrar que o produtor tem condições reais de se recuperar. O pedido é acompanhado de um relatório sobre a situação econômica e financeira do devedor, listando os ativos (terra, maquinário, rebanho, estoque, colheita pendente) e o passivo detalhado por credor. Com base nisso, o plano de recuperação propõe como e em que prazo as dívidas serão pagas.
Para a atividade rural, o plano normalmente contempla o ciclo das safras: os pagamentos são estruturados em consonância com os períodos de colheita e comercialização, evitando que as parcelas coincidam com os meses de maior pressão de caixa. Esse alinhamento entre o plano e a sazonalidade é decisivo para que os credores enxerguem o plano como viável.
Etapas principais do processo de recuperação judicial para o produtor rural
O rito segue a mesma estrutura prevista na Lei 11.101/2005 para qualquer devedor. O artigo sobre como entrar em recuperação judicial detalha o processo completo, mas as etapas centrais são as seguintes:
- Distribuição do pedido: o produtor apresenta toda a documentação de comprovação de atividade e o relatório econômico-financeiro. Se ainda não registrado, inscreve-se como empresário rural na Junta Comercial nesse mesmo ato.
- Deferimento do processamento: o juiz analisa os requisitos e, se estiverem preenchidos, defere o processamento, suspendendo por 180 dias as execuções individuais, penhoras e medidas constritivas relativas a dívidas sujeitas ao processo. O prazo é prorrogável por mais 180 dias em casos justificados.
- Nomeação do administrador judicial: profissional especializado que fiscaliza o processo, auxilia na relação entre devedor e credores e emite laudos sobre a viabilidade do plano.
- Apresentação do plano de recuperação: o produtor tem 60 dias, a contar do deferimento, para apresentar o plano. O prazo é improrrogável como regra geral.
- Assembleia geral de credores: os credores votam o plano por classes. A aprovação exige quórum específico em cada classe, com possibilidade de homologação judicial mesmo sem aprovação unânime em determinadas condições (cram down).
- Execução do plano: com o plano aprovado e homologado, o produtor passa a cumpri-lo ao longo do período previsto, mantendo a atividade rural em funcionamento durante todo o processo.
Dívidas fiscais do produtor rural: o que fazer em paralelo
As dívidas tributárias do produtor rural (ITR, Funrural, ICMS e outros tributos) não integram o plano de recuperação judicial. A lei é expressa ao excluir créditos tributários da sujeição ao processo.
O problema prático é que a aprovação do plano depende de o devedor apresentar certidão de regularidade fiscal (CND ou CPEND). O produtor precisa, portanto, tratar o passivo tributário em paralelo ao processo de recuperação, seja por parcelamentos ordinários, seja pelos programas de transação tributária disponíveis para devedores nessa situação.
As alternativas de negociação do passivo fiscal, inclusive as condições diferenciadas previstas para produtores em recuperação judicial, estão detalhadas no artigo sobre como negociar dívidas fiscais na recuperação judicial.
Conclusão
A recuperação judicial do produtor rural deixou de ser matéria juridicamente controvertida. A Lei 14.112/2020 pacificou o debate e abriu formalmente esse instrumento ao agricultor pessoa física, inclusive ao que nunca se registrou como empresário. O requisito central é comprovar dois anos de atividade rural regular antes do pedido, o que a maioria dos produtores consegue com documentos que já possui no exercício normal da atividade.
O processo exige planejamento e assessoria técnica adequada. A documentação precisa ser completa, o plano de recuperação precisa refletir a sazonalidade da atividade e as perspectivas reais de geração de caixa, e o passivo tributário deve ser negociado em paralelo. Produtores que enfrentam dívidas com bancos rurais, fornecedores e cooperativas têm hoje um caminho legal estruturado para reestruturar suas obrigações sem perder a propriedade nem encerrar a atividade.
Se você produz há mais de dois anos e as dívidas rurais chegaram a um ponto que compromete a continuidade da fazenda ou da propriedade familiar, vale avaliar com um advogado se a recuperação judicial do produtor rural se aplica à sua situação e quais os passos concretos para iniciar o processo.
Cada safra perdida com as dívidas do jeito que estão é patrimônio que você não vai recuperar depois
O processo de recuperação judicial protege a propriedade e suspende as execuções enquanto as dívidas são reorganizadas, mas o pedido precisa ser feito antes que penhoras e bloqueios comprometam os ativos da atividade. Quanto mais cedo a situação for analisada, mais opções estarão disponíveis.
Perguntas frequentes
Produtor rural pessoa física pode pedir recuperação judicial?
Sim. Desde a Lei 14.112/2020, o produtor rural pessoa física tem legitimidade expressa para requerer recuperação judicial, mesmo sem registro prévio na Junta Comercial. O requisito principal é comprovar pelo menos dois anos de exercício regular de atividade rural antes da distribuição do pedido.
Qual o prazo mínimo de atividade rural para pedir recuperação judicial?
A Lei 11.101/2005, com a redação dada pela Lei 14.112/2020, exige comprovação de dois anos de atividade rural regular anteriores ao pedido. O prazo pode ser demonstrado por declarações de ITR, notas fiscais do produtor rural, contratos de crédito rural e outros documentos que atestem a atividade contínua no período.
Preciso me inscrever na Junta Comercial antes de pedir recuperação judicial?
Não necessariamente. O produtor rural pode fazer o registro como empresário rural no momento da distribuição do próprio pedido de recuperação judicial. A Lei 14.112/2020 explicitou que o registro concomitante ao pedido não impede a contagem dos dois anos de atividade rural anterior para fins de comprovação dos requisitos legais.
Quais documentos o produtor rural precisa para pedir recuperação judicial?
Os principais documentos incluem: declarações do ITR (DITR) dos últimos dois anos, notas fiscais do produtor rural emitidas nas vendas de safra, contratos de crédito rural, CCIR do INCRA, comprovantes de venda de produção e relação completa dos credores com os valores devidos. Contratos de arrendamento e extratos de financiamentos rurais reforçam a prova da atividade.
O que acontece com as dívidas do PRONAF na recuperação judicial?
As dívidas de crédito rural (incluindo as do PRONAF) em regra se sujeitam ao plano de recuperação judicial, por serem obrigações de natureza privada com banco ou cooperativa de crédito. O plano pode prever condições de pagamento compatíveis com a sazonalidade da safra, mas a negociação ocorre dentro do processo com participação dos credores financeiros.
Qual a diferença entre recuperação judicial e falência para o produtor rural?
A recuperação judicial é um processo de reestruturação: o objetivo é permitir que o produtor continue a atividade rural enquanto reorganiza o pagamento das dívidas. A falência implica a liquidação do patrimônio para pagamento dos credores e o encerramento da atividade. A recuperação judicial só é deferida quando há perspectiva real de viabilidade econômica da atividade.
A recuperação judicial protege a propriedade rural contra penhoras?
Durante o stay period (período de suspensão de 180 dias, prorrogável em casos justificados), os credores sujeitos ao plano ficam impedidos de prosseguir com execuções individuais, penhoras e alienações de bens do devedor. A propriedade rural vinculada à atividade está, em regra, protegida nesse período, desde que o processo seja corretamente conduzido.
