
Para empresários e credores, entender como funciona a assembleia de credores na recuperação judicial é indispensável. As regras de quórum da assembleia de credores, a divisão em classes de credores na recuperação judicial e o cram down na recuperação judicial afetam diretamente os direitos de cada parte. A seguir, cada um desses pontos em detalhe.

A assembleia de credores pode decidir o futuro da sua empresa
A votação do plano é o momento mais crítico da recuperação judicial. Preparar-se antes da assembleia — seja como devedor ou credor — pode significar a diferença entre manter o negócio e enfrentar a falência. Converse com quem entende do processo.

O que é a assembleia geral de credores
A assembleia geral de credores é o órgão deliberativo máximo dos credores no processo de recuperação judicial. Prevista nos arts. 35 a 46 da Lei nº 11.101/2005, ela reúne todos os credores sujeitos ao processo para deliberar sobre questões relevantes. A mais importante delas é a votação do plano de recuperação judicial.
Além de votar o plano, a assembleia geral de credores delibera sobre a constituição do comitê de credores, a substituição do administrador judicial e a realização do ativo por forma alternativa. Esses e outros assuntos estão previstos no art. 35 da Lei de Recuperação e Falência.
A convocação da assembleia geral de credores é feita pelo juiz. Podem solicitá-la o administrador judicial, o comitê de credores, o devedor ou credores que representem ao menos 25% do valor total dos créditos. O edital deve ser publicado com antecedência mínima de 15 dias, contendo a ordem do dia, o local, a data e a hora.
Classes de credores na recuperação judicial
Um dos aspectos centrais da assembleia geral de credores é a divisão em classes para fins de votação. A Lei 11.101/2005, alterada pela Lei nº 14.112/2020, organiza os credores em quatro classes distintas.
| Classe | Composição | Exemplos |
|---|---|---|
| Classe I | Credores trabalhistas e por acidentes de trabalho | Empregados com salários atrasados, FGTS, verbas rescisórias |
| Classe II | Credores com garantia real | Bancos com hipoteca ou alienação fiduciária |
| Classe III | Credores quirografários, com privilégio especial, geral e subordinados | Fornecedores sem garantia, prestadores de serviço |
| Classe IV | Credores enquadrados como ME ou EPP | Fornecedores MEI, microempresas ou empresas de pequeno porte |
Essa divisão em classes de credores na recuperação judicial não é mera formalidade. Cada classe vota separadamente, e a aprovação do plano exige maioria em cada uma delas. Isso equilibra o poder de voto entre credores de naturezas diferentes. Um banco com crédito milionário, por exemplo, não pode sozinho impor sua vontade sobre dezenas de empregados com verbas trabalhistas em atraso.
Vale observar que nem todos os créditos estão sujeitos à recuperação judicial. Créditos fiscais, por exemplo, seguem regras próprias e não são votados na assembleia.
Como funciona a votação do plano de recuperação judicial
A votação do plano de recuperação judicial é o momento mais aguardado da assembleia geral de credores. Esse plano contém as condições que a empresa propõe para pagar suas dívidas: prazos, descontos, formas de pagamento e eventuais medidas de reestruturação.
Quórum de instalação da assembleia de credores
A assembleia se instala em primeira convocação com a presença de credores titulares de mais da metade dos créditos de cada classe. Em segunda convocação, instala-se com qualquer número de credores presentes. Essa regra garante que a assembleia efetivamente ocorra mesmo com baixo comparecimento.
Quórum de aprovação por classe
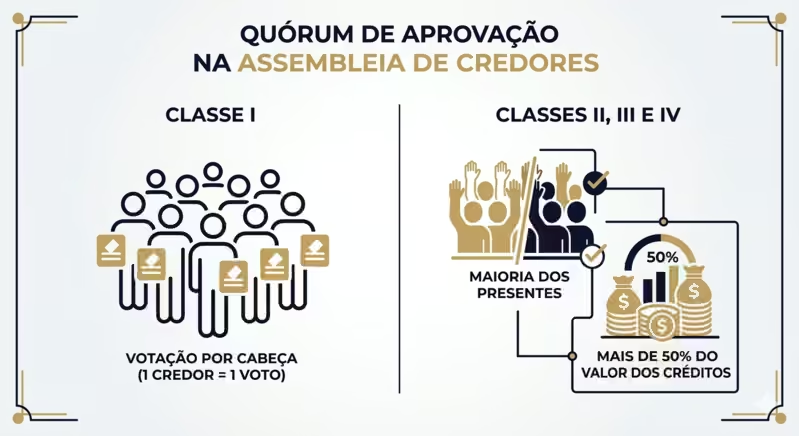
O quórum da assembleia de credores varia conforme a classe. Na Classe I (trabalhistas), a aprovação exige maioria simples dos credores presentes, independentemente do valor do crédito. Cada trabalhador vale um voto. Nas Classes II, III e IV, são necessários dois critérios simultâneos: maioria simples dos presentes e mais da metade do valor total dos créditos representados naquela classe.
Essa dupla exigência impede que um único credor com valor expressivo decida sozinho. Ao mesmo tempo, evita que uma maioria numérica de pequenos credores desconsidere os interesses de credores com participação relevante.
Discussão e deliberação
Antes da votação na assembleia geral de credores, o devedor apresenta o plano e responde a questionamentos dos credores. O administrador judicial preside os trabalhos, verifica a legitimidade dos presentes e conduz o procedimento conforme a ordem do dia. Os credores podem propor modificações ao plano, desde que o devedor concorde com as alterações.
A análise jurídica preventiva de cada aspecto do plano é investimento que se paga para ambas as partes. O impacto financeiro das condições aprovadas se estende por anos de cumprimento.
O que é o cram down na recuperação judicial
Quando o plano é rejeitado por uma ou mais classes, o processo não termina necessariamente em falência. A Lei 11.101/2005 prevê o cram down na recuperação judicial: a aprovação forçada do plano pelo juiz, mesmo contra a vontade de parte dos credores.
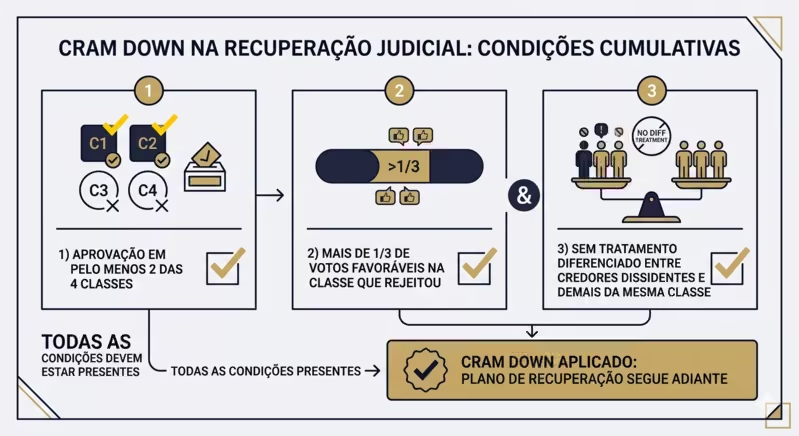
Após a reforma de 2020, o cram down pode ser aplicado quando três condições estiverem presentes de forma cumulativa:
- O plano tiver sido aprovado por ao menos duas das quatro classes de credores (ou uma classe, se houver apenas três votantes).
- Na classe que rejeitou o plano, mais de um terço dos credores presentes tiver votado favoravelmente.
- O plano não imponha tratamento diferenciado entre credores dissidentes e os demais da mesma classe.
O cram down na recuperação judicial é um mecanismo de equilíbrio. Ele impede que uma classe minoritária bloqueie o processo inteiro. Ao mesmo tempo, protege os credores contra planos abusivos. O juiz verifica se a rejeição pontual justifica a falência, que em muitos casos seria mais prejudicial para todos.
A jurisprudência do STJ sobre o tema revela dois entendimentos complementares. No REsp 1.337.989/SP, a 4ª Turma admitiu a flexibilização dos requisitos do cram down quando um único credor dominava a deliberação de forma absoluta, sobrepondo-se ao interesse da coletividade. O relator, Min. Luis Felipe Salomão, fundamentou a decisão no princípio da preservação da empresa.
Já no REsp 1.880.358/SP, julgado em 2024, a mesma 4ª Turma reafirmou que os requisitos do art. 58, § 1º, são cumulativos. Nesse caso, o credor rejeitou um plano que previa deságio de 90% sobre seu crédito, e o STJ entendeu que a rejeição não configurou abuso do direito de voto. A corte determinou a convocação de nova assembleia geral de credores para apresentação de plano alternativo.
Cada voto na assembleia tem peso e consequências
✅ Análise do plano de recuperação e das condições propostas
✅ Estratégia de votação conforme a classe do crédito
✅ Avaliação da viabilidade do cram down no caso concreto
✅ Preparação para negociação prévia com os demais credores
O que acontece após a votação da assembleia
O resultado da votação na assembleia geral de credores tem consequências imediatas para o andamento do processo.
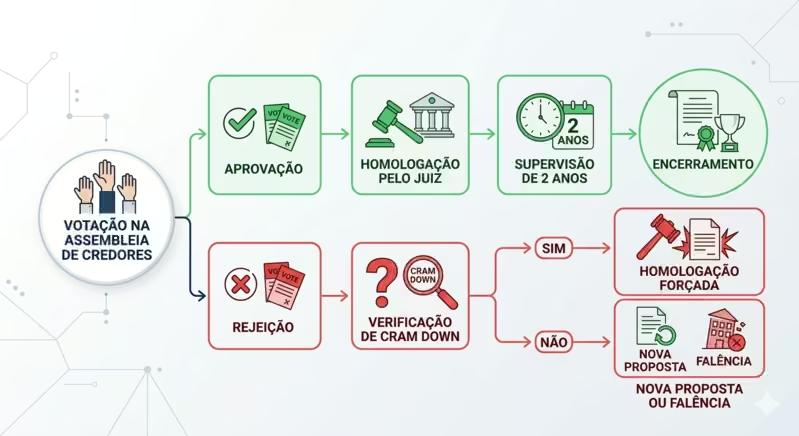
Se o plano for aprovado
Aprovado o plano, o juiz homologa a decisão por sentença e concede a recuperação judicial. A empresa passa a cumprir as condições aprovadas. O descumprimento pode levar à convolação em falência, conforme o art. 73, IV, da Lei 11.101/2005.
O período de supervisão judicial dura dois anos após a concessão. Nesse prazo, o administrador judicial acompanha o cumprimento do plano. Findo o período sem descumprimento, o juiz decreta o encerramento da recuperação.
Se o plano for rejeitado
A rejeição do plano pela assembleia, sem possibilidade de cram down, leva em regra à falência do devedor. Antes disso, o juiz pode conceder prazo para nova proposta ou renegociação com os credores.
Por isso, a preparação anterior à assembleia de credores costuma ser tão relevante quanto a votação em si. Negociações prévias com credores de cada classe podem definir o resultado antes mesmo da instalação da assembleia geral de credores.
Direitos dos credores na assembleia geral de credores
Todo credor cujo crédito conste na relação do administrador judicial tem direito a participar e votar. Credores com créditos sob impugnação também podem votar, pelo valor indicado na lista do administrador.
Alguns direitos merecem destaque:
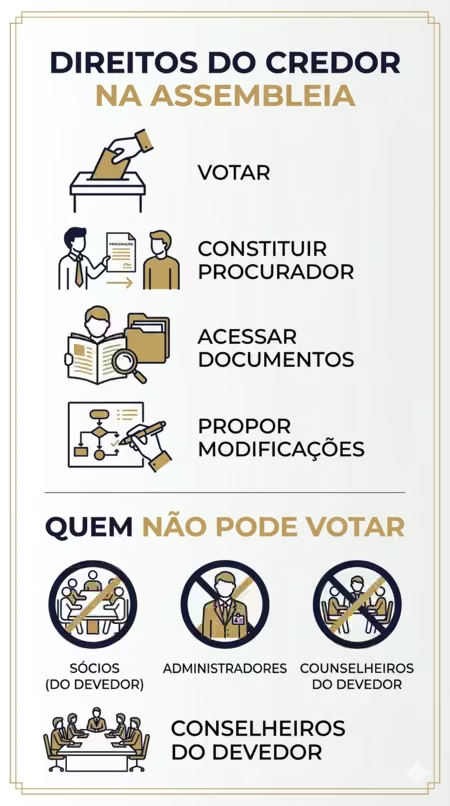
- O credor pode constituir procurador com poderes especiais para representá-lo na assembleia.
- Os credores podem propor modificações ao plano, desde que aceitas pelo devedor.
- O administrador judicial deve disponibilizar documentos e pareceres sobre a viabilidade do plano com antecedência.
- Sócios, membros do conselho e administradores do devedor não podem votar, para evitar conflito de interesses.
Para quem é credor em um processo de recuperação judicial, cada caso possui aspectos que demandam análise individualizada das condições do plano e da posição do crédito.
Diferenças entre a assembleia na recuperação judicial e na falência
A assembleia geral de credores existe tanto na recuperação judicial quanto na falência, mas suas funções diferem. Na recuperação, o foco é a votação do plano. Na falência, a assembleia delibera sobre o comitê de credores, a forma de realização do ativo e as contas do administrador judicial.
Na falência, não há plano a ser votado. O processo é de liquidação do patrimônio do devedor. A ordem de pagamento segue a classificação legal de créditos, sem negociação entre as partes.
Quem avalia se a empresa deve entrar em recuperação judicial precisa considerar que a assembleia de credores é o ponto de inflexão do processo. Sem aprovação do plano, a alternativa mais provável é a falência.
Conclusão
A assembleia geral de credores define o futuro da empresa em recuperação judicial. As regras de quórum da assembleia de credores, a divisão em classes e o mecanismo do cram down existem para equilibrar interesses opostos. De um lado, a empresa que busca sobreviver. De outro, os credores que querem receber seus créditos nas melhores condições.
Compreender como funciona a votação do plano de recuperação judicial e em que circunstâncias o juiz pode impor o plano mesmo sem unanimidade é necessário tanto para devedores quanto para credores. Esse conhecimento transforma a assembleia em uma oportunidade concreta de influenciar o resultado do processo.
Para quem se envolve em uma recuperação judicial, o preparo técnico antes da assembleia geral de credores é o que separa uma participação passiva de uma atuação estratégica.
A assembleia não espera, e a falência tampouco
Plano rejeitado sem estratégia prévia pode levar à falência em questão de semanas. Se você é devedor ou credor em uma recuperação judicial, o momento de se preparar é antes da assembleia, não depois.
Perguntas frequentes
Quem pode votar na assembleia geral de credores?
Todos os credores com créditos na relação do administrador judicial podem votar. Sócios, administradores e membros do conselho de administração do devedor são impedidos de participar da votação para evitar conflito de interesses.
O que acontece se o plano de recuperação judicial for rejeitado?
A rejeição do plano pode levar à decretação da falência, salvo se forem atendidos os requisitos para o cram down na recuperação judicial. O juiz também pode conceder prazo para nova proposta.
Qual o quórum da assembleia de credores para aprovar o plano?
Na Classe I (trabalhistas), exige-se maioria simples por cabeça. Nas Classes II, III e IV, são necessários maioria simples dos presentes e credores que representem mais de 50% do valor dos créditos presentes na classe.
O que é cram down na recuperação judicial?
Cram down é a aprovação forçada do plano pelo juiz, mesmo quando uma ou mais classes o rejeitaram. Exige aprovação de pelo menos duas classes e voto favorável de mais de um terço da classe dissidente.
O credor pode enviar um representante para a assembleia?
Sim. O credor pode constituir procurador com poderes especiais para votar em seu nome. A procuração deve ser apresentada ao administrador judicial antes da instalação da assembleia geral de credores.
As dívidas tributárias são votadas na assembleia de credores?
Não. Os créditos tributários não se submetem à recuperação judicial e não são deliberados na assembleia. A negociação de dívidas fiscais na recuperação judicial segue procedimentos próprios.
Quantas classes de credores existem na recuperação judicial?
Existem quatro classes de credores na recuperação judicial: trabalhistas (I), com garantia real (II), quirografários e com privilégio (III) e microempresas ou empresas de pequeno porte (IV). Cada classe vota separadamente.
O plano pode ser modificado durante a assembleia?
Sim, desde que o devedor concorde com as alterações propostas. Os credores podem sugerir modificações durante a discussão, e as novas condições integram a proposta submetida à votação do plano de recuperação judicial.
