
Se a sua empresa está sob pressão de bancos, fornecedores ou execuções, a recuperação judicial pode ser o passo estratégico para ganhar fôlego e reorganizar o negócio sem paralisar a operação. Neste guia, você verá quando faz sentido ingressar com o pedido, como evitar indeferimentos e quais decisões práticas tomar antes, durante e depois do processo.
Você vai encontrar: os requisitos legais (art. 48), a lista de documentos do art. 51 com o que não pode faltar, um passo a passo claro (diagnóstico → protocolo → deferimento + stay 180 dias → plano em 60 dias → assembleia → homologação → fiscalização por 2 anos), além de pontos de atenção sobre produtor rural (entendimento do STJ), prazos, classes de credores, erros comuns que derrubam pedidos e dicas para um plano viável. Ao final, você terá um roteiro objetivo para decidir se a RJ é o caminho e como entrar com segurança.

Erro no pedido de recuperação judicial pode custar a empresa
Documentação incompleta, requisitos não comprovados ou plano mal estruturado levam ao indeferimento. Nossa equipe acompanha todo o processo, do diagnóstico ao protocolo do pedido.

O que é recuperação judicial
Antes de falarmos sobre como entrar em recuperação judicial, necessário explicar brevemente o que ela é. A recuperação judicial é um dos principais instrumentos de reestruturação empresarial previstos no ordenamento jurídico brasileiro. Instituída pela Lei nº 11.101/2005, e substancialmente reformada pela Lei nº 14.112/2020, ela permite que empresas e produtores rurais em crise financeira reorganizem suas dívidas, preservem suas atividades e mantenham empregos, evitando a falência.
Nos últimos anos, o número de pedidos de recuperação judicial cresceu de forma significativa – reflexo das oscilações econômicas, do aumento do custo de crédito e da necessidade de preservar negócios viáveis. Tanto empresários quanto produtores rurais têm buscado no instituto uma alternativa jurídica legítima para ganhar tempo, negociar com credores e restabelecer o equilíbrio financeiro.
O gráfico abaixo com dados recentes do Serasa Experian mostram o aumento do uso da recuperação judicial pelas empresas como forma de soerguimento. Nos dados, vê-se o aumento das RJ’s já em 2024. No gráfico, os dados de 2025 ainda não foram incluídos, contudo, estima-se que o recorde de 2024 será batido neste ano.
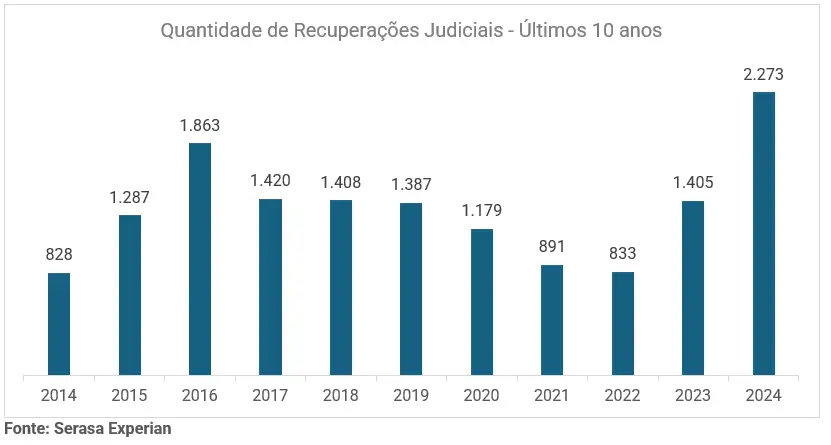
O aumento do número de recuperação judiciais, a nosso ver, se deve a dois fatores principais: crise econômico-financeira das empresas e melhor compreensão do que é a recuperação judicial.
Este guia explica como entrar em recuperação judicial, apresentando seus requisitos legais, etapas do processo, documentos necessários e entendimentos relevantes do STJ. Se você ainda não conhece o instituto, preparamos um guia explicando o que é recuperação judicial, como funciona e quando vale a pena pedir.
Fundamentação legal e objetivo da recuperação judicial
A recuperação judicial está prevista na Lei nº 11.101/2005, que remodelou totalmente o instituto recuperacional e inovou em muitas coisas. Antigamente, o instituto jurídico se conhecia por concordata, embora fosse bem diferente do que é hoje.
O objetivo da recuperação judicial é muito bem definido na própria lei, assim preceituando o art. 47:
“A recuperação judicial tem por objetivo viabilizar a superação da situação de crise econômico-financeira do devedor, a fim de permitir a manutenção da fonte produtora, do emprego dos trabalhadores e dos interesses dos credores, promovendo, assim, a preservação da empresa, sua função social e o estímulo à atividade econômica.”
Em síntese, trata-se de um mecanismo de reestruturação, que visa permitir a continuidade de negócios viáveis mediante negociação coletiva e sob a proteção e a supervisão do Poder Judiciário.
Recentemente, a Lei nº 11.101/2005 foi reformada e modernizada pela Lei nº 14.112/2020, que trouxe importantes inovações, tais como:
- possibilidade de mediação e negociação antecedente (prévia) com credores;
- inclusão de plano de reestruturação tributária;
- maior participação dos credores nas deliberações;
- ferramentas para financiamentos, o famoso DIP Financing;
- facilidade de acesso para produtores rurais, com regras específicas sobre a comprovação da atividade.
Requisitos para entrar com recuperação judicial
Nem todo devedor pode requerer recuperação judicial. O artigo 48 da Lei nº 11.101/2005 estabelece os requisitos cumulativos para o ingresso:
- Exercer regularmente a atividade por mais de 2 anos;
- Não ser falido, ou, se já o foi, ter obtido a reabilitação judicial;
- Não ter obtido concessão de recuperação judicial nos últimos 5 anos;
- Não ter sido condenado por crimes falimentares.
Além desses, o requerente deve ser empresário ou sociedade empresária regularmente inscrita no Registro Público de Empresas Mercantis, a Junta Comercial – exceto no caso do produtor rural, como veremos adiante.
Produtor rural: posição do STJ
O tema da recuperação judicial do produtor rural foi consolidado pelo Superior Tribunal de Justiça, que reconheceu o direito de ingresso mesmo antes da formalização no registro comercial, desde que comprovada a atividade empresarial há mais de dois anos.
O leading case é o REsp 1.800.032/MT, no qual o STJ, em outras palavras, firmou a seguinte tese:
“O produtor rural que exerce regularmente atividade empresarial há mais de dois anos pode requerer recuperação judicial, ainda que seu registro na Junta Comercial seja recente.”
Para entender se o seu caso se enquadra nesse entendimento e quais documentos são exigidos, veja se o produtor rural pode pedir recuperação judicial e os requisitos detalhados.
A lista de documentos é extensa; e cada erro pode atrasar ou derrubar o pedido
✅ Levantamento completo do passivo e dos credores
✅ Organização e validação da documentação do art. 51
✅ Avaliação dos requisitos do art. 48 antes do protocolo
✅ Acompanhamento jurídico durante todo o processo
Passo a passo: como entrar em recuperação judicial
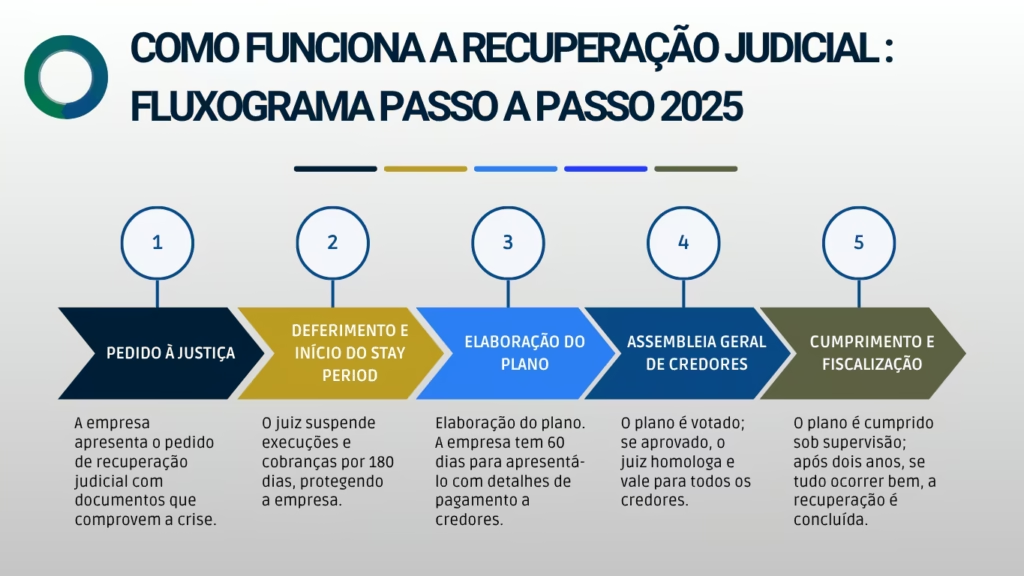
A seguir, elaboramos um passo a passado prático e jurídico de como ingressar com o processo de recuperação judicial. Lembrando que cada empresa é um organismo vivo e necessita de uma análise própria por um especialista.
Análise de viabilidade
O primeiro passo é identificar se a crise é econômico-financeira (de liquidez) ou estrutural (de inviabilidade do negócio).
A recuperação judicial só é indicada quando o negócio é viável economicamente, cenário no qual a empresa sofre pressão momentânea de caixa.
Exemplo: uma empresa com contratos rentáveis, mas com passivo bancário de curto ou médio prazo elevado, pode se reestruturar com alongamento de dívidas via plano aprovado em assembleia.
Observação: se a empresa estiver totalmente insolvente, sem perspectivas de geração de caixa, o caminho mais adequado pode ser a falência ou uma negociação extrajudicial.
Preparação documental
A legislação exige que o pedido seja instruído com documentos contábeis e gerenciais completos, incluindo:
- demonstrações contábeis dos três últimos exercícios;
- relação nominal dos credores, com valores atualizados;
- relação de bens;
- extratos bancários e balanço patrimonial;
- relatório de fluxo de caixa e demonstrativo de resultados (DFC e DRE).
Dica prática: empresas desorganizadas contabilmente devem contratar um contador ou consultoria para saneamento contábil antes do protocolo, sob pena de indeferimento liminar do pedido e outros graves problemas de várias ordens, inclusive tributária.
Elaboração do plano de reestruturação preliminar
Embora o plano formal só precise ser apresentado após o deferimento do processamento (em até 60 dias), é altamente recomendável que ele seja esboçado desde o início. Esse plano deve conter:
- propostas de pagamentos aos credores (prazo, deságio, carência);
- medidas de reestruturação operacional;
- eventuais alienações de ativos ou transformação societária;
- projeções de resultados.
Exemplo: o empresário pode propor o pagamento de dívidas bancárias em até 10 anos (ou mais, se quiser), com carência de 12 meses, enquanto aliena um imóvel não essencial à atividade.
Protocolo do pedido de recuperação judicial
Com toda a documentação pronta, o advogado ingressa com a petição inicial perante a vara especializada (ou cível, conforme o foro). Nessa fase, é fundamental expor de forma clara:
- a causa da crise;
- as medidas de superação;
- a viabilidade da atividade;
- o enquadramento legal nos requisitos do art. 48;
- apresentar toda a documentação pertinente.
O juiz, ao analisar o pedido, verificará a regularidade formal e poderá deferir o processamento da recuperação, momento a partir do qual se instauram os efeitos legais e o início do stay period – que suspende as cobranças e execuções contra a empresa pelo prazo inicial de 180 dias.
Deferimento do processamento e seus efeitos
O deferimento (art. 52 da LREF) é um marco fundamental, um divisor de águas. A partir desse despacho, a empresa passa a gozar da proteção legal contra execuções e constrições patrimoniais, ganhando fôlego para negociar. Seus principais efeitos são:
- suspende todas as ações e execuções contra a empresa por 180 dias (o chamado stay period);
- determina a nomeação de administrador judicial;
- obriga a empresa a apresentar o plano de recuperação em até 60 dias;
- autoriza a publicação do edital com a relação de credores.
Observação: o stay period pode ser prorrogado, em hipóteses excepcionais, conforme jurisprudência recente do STJ. Essa prorrogação evita que credores retomem execuções enquanto o plano ainda está em discussão, preservando a função social da empresa.
Apresentação do plano de recuperação judicial
O plano é o núcleo do processo. Ele é o “contrato coletivo” entre o devedor e seus credores. Deve ser elaborado com base em premissas reais e demonstrar a viabilidade econômico-financeira da empresa, com fundamentos contábeis, jurídicos e gerenciais. Ele deve conter:
- discriminação dos meios de recuperação (art. 50 da Lei 11.101/2005);
- projeções financeiras realistas, com base em fluxo de caixa e premissas auditáveis, que sustentem o cumprimento do plano;
- tratamento igualitário entre credores de uma mesma classe (trabalhistas, quirografários, com garantia real, micro e pequenas empresas);
- propostas específicas de pagamento, com prazos, carências, deságios e condições de correção monetária;
- medidas de reorganização societária, venda de ativos, fusões, cisões ou incorporação, se necessário.
- mecanismos de governança e transparência.
Exemplo prático 1: o plano pode prever a criação de uma Sociedade de Propósito Específico (SPE) para administrar imóveis a serem vendidos para pagamento dos credores.
Exemplo prático 2: uma incorporadora com grande passivo bancário pode propor a dação de imóveis como pagamento parcial, combinada com a venda controlada de empreendimentos futuros, mantendo o fluxo operacional.
Fiscalização do administrador judicial e manifestação dos credores
O administrador judicial atua como fiscal imparcial, verificando a documentação, emitindo relatórios mensais e consolidando a lista de credores. Então, embora tenha o nome de administrador, ele não administra a empresa, apenas fiscaliza.
Os credores podem impugnar créditos, apresentar objeções ao plano e participar ativamente do processo.
Assembleia geral de credores (AGC)
A Assembleia Geral de Credores é o momento do exercício do direito de votar na recuperação judicial. É nela que os credores analisam, debatem e votam o plano apresentado, podendo aprová-lo, rejeitá-lo ou sugerir alterações.
Etapas da AGC
- Convocação pelo juiz, com antecedência mínima de 15 dias;
- Instalação, com presença de credores representando o quórum legal;
- Leitura e discussão do plano;
- Votação por classes de credores, conforme art. 41 da LRF:
- I — trabalhistas e equiparados;
- II — com garantia real;
- III — quirografários, com privilégio geral ou especial;
- IV — microempresas e empresas de pequeno porte.
Aprovação: O plano é aprovado se houver maioria de votos em cada classe, calculada por valor e por cabeça, conforme art. 45.
Se rejeitado, o juiz ainda pode homologá-lo por cram down (art. 58, § 1º) — instituto que permite a concessão da recuperação mesmo sem aprovação unânime, desde que observados certos quóruns e requisitos.
Exemplo: O plano é rejeitado pela classe dos credores com garantia real, mas aprovado pelas demais. Se o juiz entender que ele não viola direitos essenciais e atende aos requisitos do art. 58, poderá homologá-lo por cram down, assegurando a continuidade da empresa.
Homologação judicial e início da execução do plano
Após a aprovação em assembleia, o juiz homologa o plano, transformando-o em título executivo judicial. A partir desse momento, a empresa entra na fase de execução da recuperação, que se estende por todo o período de cumprimento das obrigações.
São os efeitos da homologação:
- As condições aprovadas passam a vincular todos os credores sujeitos à recuperação, inclusive os dissidentes;
- O plano adquire força de sentença, sendo passível de execução em caso de descumprimento, ou de convolação em falência;
- Inicia-se o acompanhamento pelo administrador judicial, que apresentará relatórios mensais ao juízo. Lembrando novamente que ele apenas fiscalizará a empresa, mas não a administrará.
Exemplo: se o plano prevê pagamento trimestral aos credores quirografários, o não pagamento de uma das parcelas pode ensejar pedido de convolação em falência, salvo justificativa plausível e aceita pelo juízo.
Dica: É prudente criar rotinas internas de compliance financeiro, com controle de prazos e obrigações, para evitar falhas que possam comprometer o plano.
Encerramento da recuperação judicial
Cumpridas as obrigações previstas para o biênio fiscalizado (dois primeiros anos após a homologação), e inexistindo pendências relevantes, o juiz pode encerrar o processo (art. 63 da LRF). Isso não significa que todas as dívidas foram quitadas, mas sim que o plano está sendo executado regularmente sem necessidade de supervisão judicial.
Consequência do encerramento:
- extinção da intervenção judicial e da função do administrador (fiscal);
- restabelecimento da autonomia plena da empresa;
- retomada do acesso pleno ao mercado de crédito e das relações comerciais sem restrições legais;
- reforço da imagem institucional, demonstrando capacidade de superação de crise e boa governança.
Exemplo: uma transportadora que encerrou a recuperação após dois anos pôde renegociar novos contratos logísticos com margens mais saudáveis, recontratar colaboradores e recuperar sua competitividade.
Pós-recuperação: governança e reestruturação contínua
Encerrada a recuperação judicial, inicia-se uma etapa de consolidação do plano e amadurecimento institucional. O cumprimento das obrigações não marca o fim do processo, mas a transição para um novo modelo de gestão, em que a empresa deve demonstrar capacidade de manter-se sustentável sem tutela judicial.
Nesse momento, a atenção se volta à execução de longo prazo das medidas estruturais previstas no plano — como readequações operacionais, ajustes societários, desinvestimentos e reordenação de passivos. A consolidação bem-sucedida depende de mecanismos sólidos de governança corporativa, controle interno e transparência contábil.
Do ponto de vista jurídico, recomenda-se manter:
- monitoramento regular das obrigações previstas no plano, inclusive fiscais e trabalhistas, até sua quitação integral;
- comunicação técnica contínua com credores relevantes, de modo a preservar confiança e previsibilidade;
- compliance societário e contratual, evitando litígios que possam afetar o cumprimento do plano;
- auditoria e prestação de contas internas, reforçando a credibilidade da administração.
Exemplo: empresas que mantêm estrutura de governança e controle após o encerramento da recuperação tendem a reduzir o custo de capital e a reabrir acesso a crédito com instituições financeiras, demonstrando disciplina e previsibilidade operacional.
Assim, a fase pós-recuperação não se confunde com “recomeço”, mas com continuidade qualificada: um estágio em que a empresa, já depurada por um processo judicial exigente, passa a operar sob padrões mais técnicos, transparentes e sustentáveis — fundamentos essenciais à preservação da atividade econômica e da função social da empresa.
Documentos essenciais para o pedido
Alguns documentos são decisivos para o êxito do pedido, especialmente na análise inicial do juiz. Entre eles:
- Balanço patrimonial e demonstrações contábeis atualizadas;
- Declarações fiscais e contábeis (DCTF, ECD, ECF, DEFIS, E-SOCIAL, GIA, GFIP);
- Relação detalhada de credores (com valores, CNPJs e garantias);
- Provas da atividade empresarial há mais de dois anos;
- Contratos de financiamento, arrendamento e fornecimento;
- Extratos bancários e certidões de protesto.
A ausência de documentação completa é uma das principais causas de indeferimento liminar do pedido.
Cuidados estratégicos antes de ingressar com o pedido
- Avaliação de viabilidade econômica real: empresas sem condições objetivas de recuperação tendem a ter o pedido indeferido.
- Revisão de estrutura societária e garantias pessoais: antecipar eventual necessidade de blindagem patrimonial lícita e proteção dos sócios, sem lesar e prejudicar o interesse de credores e terceiros.
- Negociação prévia com credores-chave: mostra boa-fé e aumenta as chances de aprovação do plano.
- Regularização trabalhista: o pagamento dos trabalhadores é bem visto e demonstra comprometimento.
- Assessoria jurídica e financeira especializada: essencial para formular um plano tecnicamente sólido e juridicamente viável.
Questões específicas sobre produtores rurais
Os produtores rurais passaram a ter acesso efetivo à recuperação judicial após longo debate jurisprudencial. Conforme já mencionado, o STJ reconhece a possibilidade de ingresso independentemente da data do registro, desde que comprovada a atividade empresarial há mais de dois anos.
Além disso:
- O produtor pode incluir dívidas contraídas antes do registro.
- O plano pode prever reorganização da estrutura produtiva, renegociação de financiamentos rurais, e até venda de ativos específicos, desde que mantida a viabilidade da atividade agrícola.
Essa evolução jurisprudencial tornou a recuperação judicial um instrumento concreto de preservação da atividade rural, especialmente em contextos de endividamento por variações climáticas, cambiais ou de crédito rural.
Para um panorama completo de como o processo funciona para esse perfil, quais dívidas entram, como montar o plano e o que esperar de cada fase, leia nosso artigo sobre recuperação judicial do produtor rural.
Conclusão
Entrar em recuperação judicial é uma decisão estratégica, que exige planejamento, transparência e suporte técnico especializado.
Quando bem conduzida, permite preservar empresas viáveis, manter empregos e restabelecer a credibilidade perante o mercado e credores.
Empresários e produtores rurais que enfrentam desequilíbrios financeiros não devem enxergar a recuperação judicial como um fracasso, mas como uma ferramenta legítima de reorganização e continuidade.
Sua empresa tem saída, mas o momento de agir é agora
Quem planeja o pedido de recuperação judicial com antecedência tem mais controle sobre o processo, mais tempo para negociar e mais chances de homologar um plano viável. Não espere a crise chegar ao limite.
Perguntas frequentes (FAQ)
Qualquer empresa pode pedir recuperação judicial?
Não. Apenas empresários e sociedades empresárias que exerçam atividade há mais de dois anos e preencham os requisitos do art. 48 da Lei nº 11.101/2005.
O produtor rural precisa estar registrado na Junta Comercial?
Segundo o STJ (RESP 1.800.032/MT), o registro pode ser recente, desde que comprovada a atividade empresarial há mais de dois anos.
O que acontece com as execuções e protestos após o pedido?
Com o deferimento do processamento, todas as ações e execuções contra o devedor ficam suspensas por 180 dias (art. 6º, §4º).
Dívidas tributárias podem ser incluídas?
Não se submetem ao plano, mas podem ser renegociadas em paralelo por meio de transação tributária ou parcelamento especial. Saiba mais sobre quais dívidas entram na recuperação judicial e como negociar as dívidas fiscais durante o processo.
Quanto tempo dura uma recuperação judicial?
Depende da complexidade. O processamento costuma levar de 12 a 24 meses, e o cumprimento do plano dura, em média, 2 anos.
A recuperação judicial afeta a imagem da empresa?
Menos do que se imagina. Hoje, o instituto é visto como uma medida de gestão responsável, voltada à preservação da atividade econômica.
