
Saber como cobrar cheque sem fundo exige conhecer os prazos corretos, porque eles são curtos e variam conforme o instrumento escolhido. A devolução por insuficiência de fundos (códigos 11 e 12 do Banco Central) ou por conta encerrada (código 13) é frequente nas relações comerciais e pessoais. O problema é que muitos credores só percebem que perderam o prazo quando já é tarde para a via mais direta.
A Lei nº 7.357/85 (Lei do Cheque) traz prazos específicos de apresentação e prescrição. O Superior Tribunal de Justiça consolidou o tratamento do cheque prescrito em súmulas que abrem uma segunda janela de cobrança após o vencimento do prazo executivo. Entender esses dois momentos, dentro e fora do prazo de execução, é o que define uma estratégia de cobrança bem-sucedida.

Cheque devolvido em mãos; o prazo está correndo
A janela para executar o título é de apenas 6 meses. Agir rápido define quais ferramentas ainda estão disponíveis para você. Fale com um advogado especialista e entenda qual é o melhor caminho para o seu caso.

Cheque devolvido em mãos: o que fazer nos primeiros dias
A primeira providência é tentar resolver a situação diretamente. Contate o emitente por mensagem escrita, e-mail ou WhatsApp, de forma que a comunicação fique documentada. Muitos casos se resolvem aqui: o devedor substitui o cheque, realiza um depósito ou propõe um acordo. Guarde todo o histórico dessa comunicação; ele pode ser útil em qualquer ação posterior.
Enquanto isso, mantenha o cheque físico em local seguro. O original é o título de crédito: sem ele, não há execução, não há protesto e a monitória fica mais difícil de instruir. Nunca entregue o cheque antes de receber o pagamento integral, nem mesmo em troca de promessa ou de parcelamento informal. Se precisar negociar parcelamento, formalize em acordo escrito e só devolva a cártula após quitação completa.
Se o valor for relevante e o devedor não demonstrar disposição para pagar, vale avaliar com um advogado quais instrumentos usar de forma combinada. Protesto, execução e negativação podem ser coordenados para maximizar a pressão e acelerar o recebimento. Cada situação tem particularidades que determinam a estratégia mais eficaz para proteger o direito ao crédito.
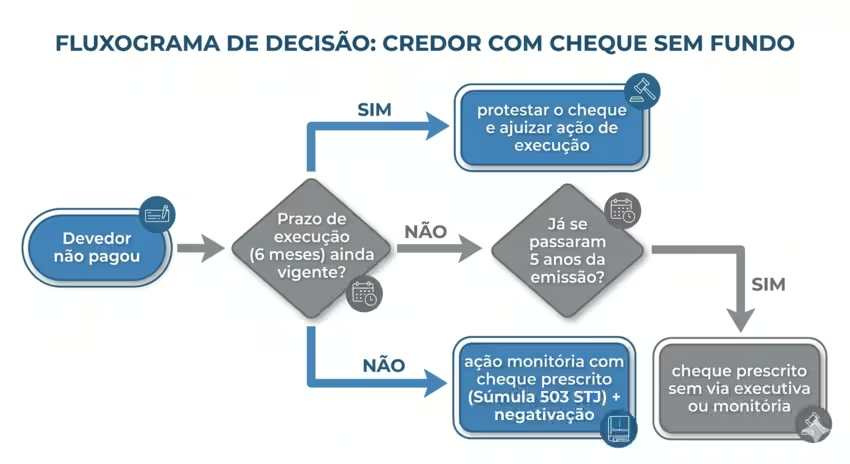
Prazo para executar cheque sem fundo: a janela de 6 meses
O cheque é um título executivo extrajudicial. Enquanto está dentro do prazo legal, o credor pode ajuizar diretamente uma ação de execução, sem necessidade de processo de conhecimento prévio, com fundamento no art. 784, inciso I, do Código de Processo Civil.
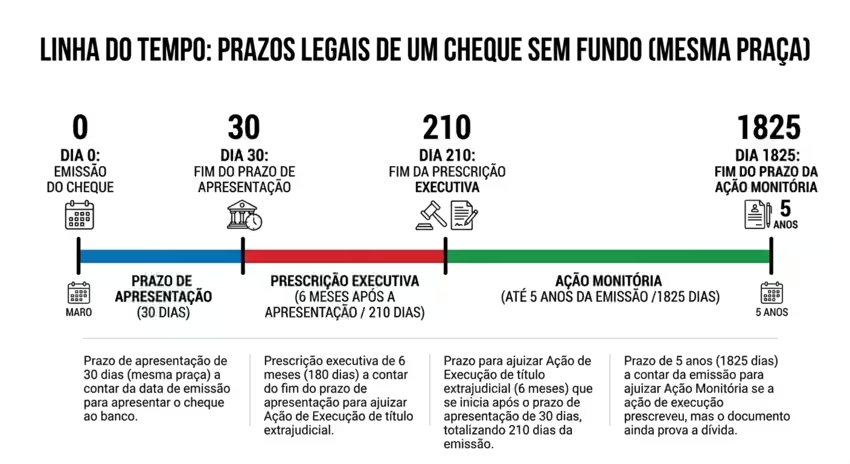
Mas essa janela tem limite definido. O art. 59 da Lei nº 7.357/85 estabelece que a ação executiva do cheque prescreve em 6 meses, contados a partir do término do prazo de apresentação. Esse prazo de apresentação, previsto no Art. 33 da mesma lei, é de 30 dias para cheques emitidos na mesma praça do pagamento, ou 60 dias para cheques de praças diferentes.
Como calcular o prazo: exemplos concretos
Tome como exemplo um cheque emitido e depositado na mesma cidade em 1º de janeiro: o prazo de apresentação termina em 31 de janeiro. A partir daí, inicia-se a contagem dos 6 meses de prescrição executiva. Para cheques entre praças diferentes, o prazo de apresentação vai até 60 dias da emissão, e a execução se estende por mais 6 meses a partir dessa data.
Um detalhe relevante: se o cheque foi devolvido logo no primeiro dia de apresentação, o prazo de prescrição ainda corre a partir do término do período de apresentação, não da data da devolução. O relógio dos 6 meses começa quando o prazo de apresentação se esgota, e não antes.
Cheque e nota promissória: por que a diferença de prazo importa
A nota promissória confere ao credor um prazo de prescrição executiva de 3 anos (conforme o Art. 70 da Lei Uniforme de Genebra, incorporada ao ordenamento brasileiro). O cheque, com apenas 6 meses, exige reação muito mais ágil. Essa assimetria surpreende muitos credores que ficam aguardando pagamento e perdem o melhor momento de agir. Para entender como funciona a cobrança desse outro título de crédito, veja o artigo sobre como executar uma nota promissória.
| Título de crédito | Prazo de apresentação | Prazo de execução | Após a prescrição executiva |
|---|---|---|---|
| Cheque (mesma praça) | 30 dias da emissão | 6 meses do fim do prazo de apresentação | Ação monitória (Súmula 503 STJ, até 5 anos da emissão) |
| Cheque (praças distintas) | 60 dias da emissão | 6 meses do fim do prazo de apresentação | Ação monitória (Súmula 503 STJ, até 5 anos da emissão) |
| Nota promissória | Não se aplica | 3 anos do vencimento | Ação monitória ou cobrança ordinária |
Ação de execução: o caminho mais direto para receber
Dentro do prazo legal, o cheque sem fundo autoriza o ajuizamento da ação de execução por quantia certa. Não é necessário passar por um processo de conhecimento para demonstrar que a dívida existe: o próprio cheque é o título. O executado é citado e tem 3 dias para pagar, conforme o art. 829 do CPC, podendo ainda oferecer embargos à execução em até 15 dias para contestar o débito.
Para mover a execução contra o emitente (quem assinou o cheque), o protesto prévio não é obrigatório. A exigência de protesto existe para a ação de regresso contra endossantes, não para a ação principal contra o emitente. Ainda assim, protestar o cheque antes da execução pode ser estratégico: cria pressão imediata, formaliza a inadimplência e, em muitos casos, antecipa o pagamento voluntário.
A execução é o caminho mais ágil: sem audiência prévia e com possibilidade de penhora de bens logo no início do processo. Para uma visão completa de todas as alternativas disponíveis para quem precisa cobrar uma dívida, incluindo situações além do cheque, o artigo sobre como cobrar uma dívida judicialmente detalha as principais vias processuais.
Não sabe se ainda dá tempo de executar o cheque?
✅ Verificação do prazo de execução ou monitória
✅ Avaliação sobre protesto e negativação como pressão imediata
✅ Orientação sobre qual via judicial usar — e quando
O prazo de execução venceu? Ação monitória com cheque prescrito
A prescrição executiva não apaga a dívida. O cheque prescrito perde força como título executivo, mas mantém valor como prova escrita de uma obrigação. Essa distinção é o que torna viável a ação monitória mesmo após o vencimento dos 6 meses.
Súmula 503 do STJ: prazo de 5 anos para a ação monitória
O STJ pacificou a questão com a Súmula 503. O prazo para ajuizar a ação monitória com base em cheque sem força executiva é de 5 anos, contados do dia seguinte à data de emissão estampada na cártula. Mesmo depois que os 6 meses da execução se esgotam, o credor ainda dispõe de um prazo considerável, desde que não ultrapasse o quinquênio contado da emissão.
Exemplo concreto: um cheque emitido em 1º de março de 2023 pode ser objeto de ação monitória até 2 de março de 2028. A prescrição executiva (em torno de setembro de 2023, para cheque da mesma praça) não encerra as possibilidades; muda apenas o instrumento processual disponível.
Súmulas 299 e 531: não é preciso explicar a origem da dívida
A Súmula 299 do STJ é direta: é admissível a ação monitória fundada em cheque prescrito. O cheque já basta como prova escrita da dívida. A Súmula 531 vai além: em ação monitória ajuizada contra o emitente do cheque prescrito, é dispensável mencionar o negócio jurídico que originou a emissão. O credor não precisa explicar se o cheque foi dado em pagamento de mercadoria, serviço ou qualquer outra obrigação; a cártula, por si só, é prova suficiente.
Essa dispensa da chamada causa debendi é especialmente relevante quando a relação subjacente é informal ou difícil de documentar. A análise técnica do caso pode indicar quando é estratégico mencionar o contexto e quando a omissão fortalece o pedido. Para entender como a ação monitória funciona e quando ela é a escolha mais adequada, o artigo sobre ação monitória: quando usar e como funciona traz um guia completo sobre esse instrumento processual.
Protesto e negativação: pressão extrajudicial que funciona
Tanto o protesto quanto a negativação são instrumentos que independem de processo judicial, podendo ser utilizados de forma estratégica antes e depois do vencimento do prazo de execução.
O protesto em cartório formaliza o não pagamento perante um tabelião. Além de criar registro público da inadimplência, tem o efeito de interromper a prescrição (Art. 202, inciso II, do Código Civil) e, em termos concretos, motiva muitos devedores a regularizar a situação para evitar restrições mais amplas. O protesto do cheque pode ser realizado dentro do prazo de apresentação e, na prática, frequentemente antecede a decisão de ajuizar a execução, funcionando como aviso formal antes da escalada judicial.
Já a negativação nos cadastros de proteção ao crédito (SPC, Serasa) atinge diretamente a capacidade do devedor de obter financiamentos, contratar serviços e realizar compras a prazo. Os bancos já registram automaticamente os cheques devolvidos por insuficiência de fundos no Cadastro de Emitentes de Cheques sem Fundos (CCF), mas o credor pessoa física ou jurídica pode complementar com apontamentos próprios. Essa ferramenta mantém eficácia mesmo após a prescrição da ação executiva, respeitado o prazo máximo de manutenção do registro de 5 anos, conforme o Art. 43, §1º, do Código de Defesa do Consumidor.
A inclusão em cadastros de inadimplentes é regulada pela Lei 12.414/2011 (Lei do Cadastro Positivo), cujo art. 14 limita a permanência das anotações de inadimplência a 5 anos. O STJ, na Súmula 323, veda a negativação do devedor como meio coercitivo para pagamento de dívida sob discussão judicial, o que significa que, se o devedor contestar a dívida em juízo, a negativação que já existia pode ser mantida, mas a inclusão de novos registros durante a ação pode ser questionada.
Protesto e negativação não concorrem com a via judicial; ao contrário, funcionam melhor quando coordenados com ela. Um devedor pressionado em múltiplas frentes tende a buscar acordo com muito mais rapidez do que aquele que recebe apenas uma notificação judicial.
Conclusão: não deixe o prazo encerrar suas opções
Cobrar um cheque sem fundo exige ação dentro de prazos bem definidos. A janela de 6 meses para a ação de execução é o prazo mais curto e o mais vantajoso: permite penhora imediata e dispensa processo de conhecimento. Deixar esse prazo vencer sem agir não é o fim da linha, mas representa perda real de agilidade e eficácia.
A monitória com cheque prescrito, amparada nas Súmulas 299, 503 e 531 do STJ, estende as possibilidades por até 5 anos da data de emissão. O protesto e a negativação operam em paralelo, criando pressão extrajudicial que frequentemente resolve o caso antes de qualquer ação judicial. Usados com estratégia, esses instrumentos reduzem o tempo e o custo da recuperação do crédito.
O ponto central ao saber como cobrar cheque sem fundo é este: quanto mais cedo você agir, mais ferramentas estarão disponíveis e mais rápido o crédito retorna. Comece pelas providências extrajudiciais, avalie a via executiva dentro do prazo e, se necessário, recorra à monitória com orientação técnica que leve em conta as especificidades do caso.
Cada dia sem agir é um prazo a menos para cobrar
Cheque prescrito sem ação monitória ajuizada, protesto não realizado, negativação ainda pendente — o tempo trabalha contra o credor. Se o cheque ainda está na sua gaveta, o momento de agir é agora.
Perguntas frequentes (FAQ)
Qual o prazo para executar um cheque sem fundo?
O prazo para a ação de execução é de 6 meses, contados do término do prazo de apresentação do cheque, conforme o Art. 59 da Lei nº 7.357/85. O prazo de apresentação é de 30 dias para cheques da mesma praça e 60 dias para praças diferentes. Na prática, o credor tem entre 7 e 8 meses da data de emissão para ajuizar a execução.
O que fazer quando o cheque devolvido não é pago?
Se o devedor não regularizar espontaneamente, as opções são: protesto em cartório (formaliza a inadimplência e cria pressão), negativação em órgãos de crédito (restringe o devedor comercialmente) e ação judicial. Judicialmente, cabe execução dentro dos 6 meses ou ação monitória com o cheque prescrito, disponível por até 5 anos da data de emissão.
Como cobrar cheque prescrito após os 6 meses?
O caminho é a ação monitória. O cheque prescrito serve como prova escrita da dívida, e a Súmula 503 do STJ fixa em 5 anos, contados da data de emissão, o prazo para essa ação. A Súmula 299 confirma a admissibilidade; a Súmula 531 dispensa a necessidade de indicar o negócio jurídico subjacente ao cheque.
É possível negativar o devedor por cheque sem fundo?
Sim. Os bancos registram automaticamente cheques devolvidos por insuficiência de fundos no CCF (Cadastro de Emitentes de Cheques sem Fundos). Além disso, o credor pode providenciar apontamentos em SPC e Serasa. A negativação pode ser mantida por até 5 anos, independentemente do prazo de prescrição da ação executiva.
Preciso informar a origem da dívida para cobrar um cheque prescrito na monitória?
Não, ao menos em ações contra o emitente. A Súmula 531 do STJ dispensa expressamente a menção ao negócio jurídico que gerou o cheque em ações monitórias contra o emitente. O cheque prescrito, por si só, é prova escrita suficiente para instruir o pedido monitório.
Qual a diferença de prazo entre cheque sem fundo e nota promissória?
O cheque tem apenas 6 meses para execução, contados do fim do prazo de apresentação. A nota promissória oferece 3 anos de prazo executivo a partir do vencimento. A diferença é significativa: quem detém um cheque precisa agir com muito mais rapidez para preservar o direito à execução direta, sem necessidade de processo de conhecimento.
O que acontece se o devedor não pagar nem após a ação monitória?
Se o devedor não pagar no prazo fixado pela monitória e não apresentar embargos, o mandado monitório se converte automaticamente em título executivo judicial. A partir daí, o credor pode executar o título e requerer a penhora de bens do devedor para satisfazer o crédito, com as mesmas ferramentas de qualquer execução judicial.
