
Apesar de amplamente utilizada, a confissão de dívida ainda gera dúvidas recorrentes: como elaborar o documento corretamente? Ele vale como título executivo? Qual a diferença entre uma confissão de dívida e um contrato de empréstimo? As respostas dependem de requisitos formais previstos no Código de Processo Civil e no Código Civil. Erros aparentemente simples podem comprometer toda a eficácia do instrumento.
A seguir, cada um desses pontos é abordado em detalhe, com orientações sobre requisitos, cuidados na elaboração e consequências jurídicas do descumprimento.

Uma dívida mal formalizada pode se tornar incobrável
A diferença entre executar em 3 dias ou esperar anos por uma ação de cobrança está nos detalhes do documento. Um advogado especialista pode orientar a elaboração ou revisão da sua confissão de dívida para que ela tenha força executiva desde o primeiro dia.

O que é confissão de dívida e para que serve
A confissão de dívida é um instrumento particular por meio do qual o devedor reconhece expressamente que possui uma obrigação pecuniária perante o credor. Mais do que um simples reconhecimento, o documento registra os termos acordados para quitação: valor, forma de pagamento, prazos e eventuais encargos por inadimplência.
O objetivo central é dar segurança jurídica a ambas as partes. Para o credor, a confissão de dívida representa uma garantia formal de que poderá cobrar o valor devido, inclusive pela via judicial, com procedimento mais célere. Para o devedor, o instrumento estabelece condições claras e previsíveis de pagamento, evitando cobranças arbitrárias ou acréscimos não pactuados.
Esse tipo de documento é comum em diversas situações: renegociação de dívidas comerciais, formalização de empréstimos entre particulares, acordos para pagamento de aluguéis atrasados e regularização de débitos condominiais. Em todos esses casos, a confissão de dívida cumpre a função de transformar uma relação informal ou litigiosa em um compromisso documentado.
Confissão de dívida é título executivo extrajudicial?
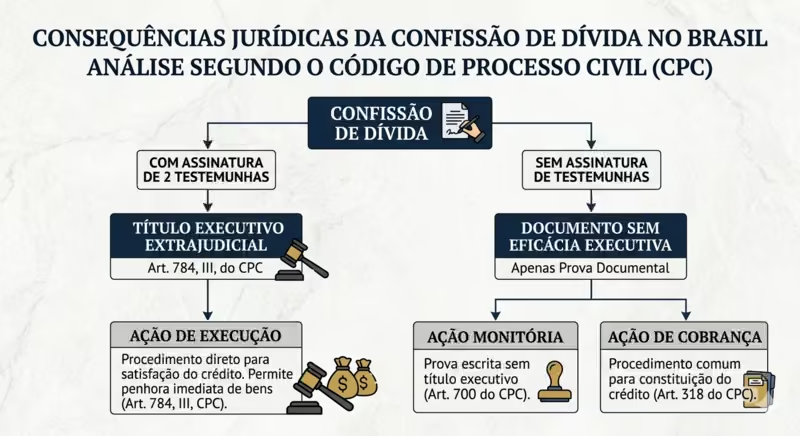
Sim, desde que atenda aos requisitos legais. O art. 784, inciso III, do Código de Processo Civil (CPC) estabelece que o documento particular assinado pelo devedor e por duas testemunhas constitui título executivo extrajudicial. A confissão de dívida se enquadra exatamente nessa hipótese.
Isso significa que, em caso de inadimplência, o credor pode ajuizar diretamente uma ação de execução, sem precisar passar pela fase de conhecimento. O devedor será citado para pagar em três dias, sob pena de penhora de bens.
Porém, se o documento não contar com a assinatura de duas testemunhas, ele perde a força executiva. Nesses casos, o credor ainda poderá cobrar a dívida, mas precisará recorrer a uma ação monitória ou a uma ação de cobrança. Ambos são procedimentos mais longos e exigem comprovação adicional.
A análise técnica do caso pode identificar a via processual mais adequada para cada tipo de documento, evitando o ajuizamento de ações incompatíveis com o título disponível.
Vale destacar que a jurisprudência do STJ já flexibilizou a exigência das duas testemunhas em situações excepcionais, quando a existência e validade do negócio puderem ser comprovadas por outros meios idôneos. Ainda assim, o mais seguro é sempre providenciar as assinaturas.
Requisitos para a validade da confissão de dívida
Para que o termo de confissão de dívida produza os efeitos desejados (especialmente a força de título executivo), é preciso observar requisitos tanto de conteúdo quanto de forma.
Elementos obrigatórios do documento
O instrumento deve conter, no mínimo: qualificação completa do credor e do devedor (nome, CPF ou CNPJ, endereço), descrição clara da dívida confessada com indicação do valor, forma e prazo de pagamento. Também devem constar as consequências do inadimplemento (juros, multa, vencimento antecipado das parcelas), além de local e data de assinatura.
Quando a dívida tiver origem em relação anterior (contrato de prestação de serviços, compra parcelada, empréstimo), é recomendável mencionar essa origem no documento. Embora a jurisprudência do STJ dispense a indicação da “causa debendi” para fins de executividade, a referência à origem traz mais clareza e reduz o risco de impugnação.
Assinatura das testemunhas
A assinatura de duas testemunhas é o requisito que confere ao documento a natureza de título executivo extrajudicial, conforme o art. 784, III, do CPC. As testemunhas não precisam ter presenciado a negociação. O STJ, no Resp 1.523.436/MT, já firmou entendimento de que são meramente instrumentárias, ou seja, podem assinar o documento em momento posterior à celebração do acordo.
Ainda assim, é indispensável que as testemunhas sejam devidamente identificadas no documento, com nome completo e número de CPF, e que suas assinaturas sejam legíveis ou acompanhadas de identificação.
Reconhecimento de firma e registro em cartório
O reconhecimento de firma em cartório não é obrigatório para a validade da confissão de dívida, mas é altamente recomendável. Ele dificulta que o devedor alegue falsidade da assinatura em eventual contestação judicial. O registro do documento também não é exigido por lei, porém pode ser útil como cautela adicional, especialmente quando os valores envolvidos são elevados.
Como fazer uma confissão de dívida extrajudicial
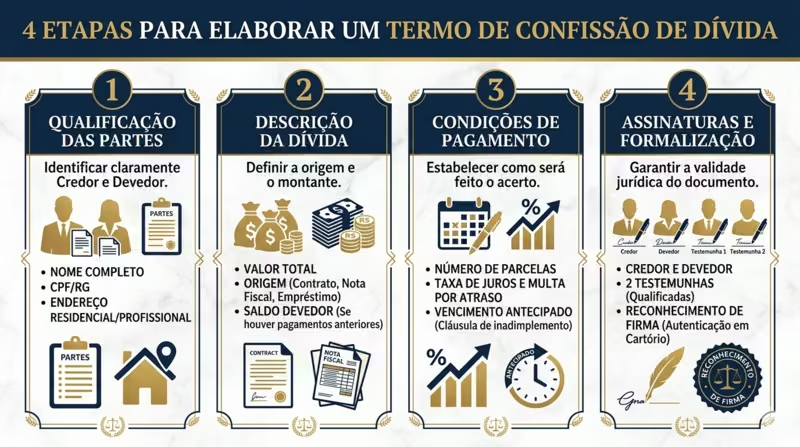
A elaboração do termo de confissão de dívida segue uma estrutura relativamente padronizada, mas exige atenção a detalhes que podem comprometer sua eficácia. Veja os passos principais.
Passo 1: qualificação das partes
Identifique credor e devedor com todos os dados: nome completo, nacionalidade, estado civil, profissão, CPF (ou CNPJ, se pessoa jurídica), RG e endereço. Se houver fiador ou avalista, ele deve ser qualificado da mesma forma e constar expressamente como devedor solidário.
Passo 2: descrição da dívida
Indique o valor total da dívida, a origem (quando houver), a data de vencimento original e o saldo atualizado na data da confissão. Se for o caso, discrimine as parcelas já pagas e o montante remanescente.
Passo 3: condições de pagamento
Defina o número de parcelas, valores, datas de vencimento e forma de pagamento (transferência bancária, boleto, PIX). Inclua cláusulas sobre juros de mora, multa por atraso e correção monetária. A cláusula de vencimento antecipado, que torna toda a dívida exigível caso o devedor deixe de pagar qualquer parcela, é uma previsão frequente e recomendável.
Passo 4: assinaturas e testemunhas
Colha as assinaturas do credor, do devedor, do eventual fiador e de duas testemunhas com identificação completa. Se possível, providencie o reconhecimento de firma em cartório.
Cada situação de cobrança possui particularidades (valores, prazos, garantias) que influenciam diretamente na redação das cláusulas e na escolha do instrumento mais adequado.
Cada cláusula influencia a força do documento
✅ Revisão dos requisitos formais para garantir executividade
✅ Definição de juros, multa e vencimento antecipado dentro dos limites legais
✅ Orientação sobre garantias (fiança, alienação fiduciária, hipoteca)
✅ Adequação do documento à via de cobrança mais eficiente
Confissão de dívida com garantia
É possível reforçar a confissão de dívida com garantias reais ou pessoais, o que amplia a segurança do credor em caso de inadimplência.
A garantia pessoal mais comum é a fiança, em que um terceiro assume a responsabilidade solidária pelo pagamento. O fiador deve constar no próprio termo de confissão, com qualificação completa e renúncia expressa ao benefício de ordem. Caso contrário, o credor precisará cobrar primeiro o devedor principal antes de acionar o fiador.
Já as garantias reais (hipoteca, penhor ou alienação fiduciária) vinculam um bem específico ao pagamento da dívida. Se o devedor oferece um imóvel em garantia, por exemplo, o credor poderá promover a execução diretamente sobre aquele bem. Nesses casos, porém, a constituição da garantia real exige formalidades adicionais, como escritura pública (para imóveis) e registro no cartório competente.
A confissão de dívida com garantia é especialmente útil em dívidas de valor elevado, onde o risco de inadimplência justifica a proteção adicional. A escolha entre garantia pessoal ou real depende do patrimônio das partes e da natureza da obrigação.
Diferença entre confissão de dívida e contrato de empréstimo
Embora sejam documentos relacionados, a confissão de dívida e o contrato de empréstimo têm naturezas jurídicas distintas e atendem a finalidades diferentes.
| Aspecto | Confissão de dívida | Contrato de empréstimo |
|---|---|---|
| Finalidade | Reconhecer dívida já existente | Criar obrigação nova (mútuo) |
| Momento | Posterior ao surgimento da dívida | Anterior ou simultâneo à entrega do dinheiro |
| Causa | Pode decorrer de qualquer obrigação | Sempre decorre de empréstimo de dinheiro |
| Efeito | Formaliza e pode novar dívida preexistente | Constitui obrigação de restituir |
| Título executivo | Sim, se assinado com duas testemunhas | Sim, se assinado com duas testemunhas |
O contrato de empréstimo (mútuo, nos termos dos arts. 586 a 592 do Código Civil) é firmado no momento em que o dinheiro é entregue ao mutuário. Já a confissão de dívida pressupõe uma obrigação anterior, que pode ter surgido de um empréstimo, de uma compra, de uma prestação de serviço ou de qualquer outra fonte. Quando o devedor assina o termo de confissão, ele está reconhecendo a dívida e, em muitos casos, renegociando as condições de pagamento.
Em termos práticos, é comum que a confissão de dívida opere efeitos semelhantes aos de uma novação (art. 360, I, do Código Civil), substituindo a obrigação original por uma nova, com termos atualizados. Contudo, para que haja novação, é necessário que as partes manifestem expressamente essa intenção no documento. Do contrário, a confissão apenas confirma a obrigação anterior sem extingui-la.
Prazos de prescrição da confissão de dívida
Os prazos prescricionais variam conforme o tipo de ação que o credor pretende ajuizar e a natureza do documento.
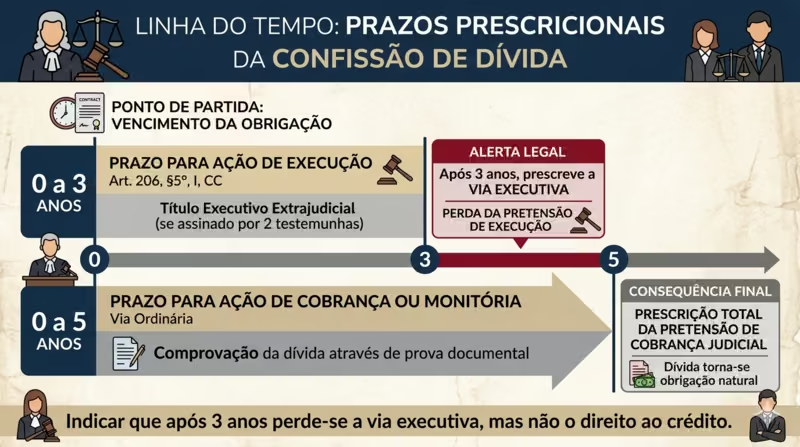
Se a confissão de dívida preenche os requisitos de título executivo extrajudicial, o prazo para ajuizar a ação de execução é de três anos, contados a partir do vencimento da obrigação, conforme o art. 206, § 3º, VIII, do Código Civil. Quando o pagamento é parcelado, o prazo corre individualmente para cada parcela a partir do respectivo vencimento. Se houver cláusula de vencimento antecipado e ela for acionada, o prazo passa a correr da data em que a dívida toda se tornou exigível.
Caso o prazo de três anos se esgote ou o documento não tenha força executiva (por falta das testemunhas, por exemplo), o credor ainda pode recorrer a uma ação de cobrança. Nessa hipótese, o prazo prescricional é de cinco anos, conforme o art. 206, § 5º, I, do Código Civil. Essa ação exige a fase de conhecimento, o que torna o procedimento mais demorado, mas ainda permite a recuperação do crédito.
Quem perde o prazo de execução não perde necessariamente o direito ao crédito. A diferença é que precisará utilizar uma via processual mais longa.
Cuidados e erros comuns na elaboração
Alguns equívocos recorrentes comprometem a eficácia da confissão de dívida e podem gerar problemas tanto para o credor quanto para o devedor.
O erro mais frequente é a ausência das assinaturas das testemunhas. Sem elas, o documento não tem força de título executivo, e o credor precisará recorrer a ações mais demoradas para cobrar a dívida.
Outro problema comum é a descrição vaga do valor ou das condições de pagamento. Expressões genéricas como “o devedor pagará conforme combinado” não atendem ao requisito de liquidez: o título deve indicar valor certo ou ao menos critérios objetivos de apuração.
A omissão de cláusulas sobre encargos moratórios (juros de mora, multa e correção monetária) também pode ser prejudicial. Na ausência de previsão contratual, os juros serão limitados à taxa legal (SELIC, deduzindo-se o índice de inflação, conforme o art. 406 do Código Civil), o que significa que a correção será mediante os chamados “juros reais”, o que pode ser bem inferior ao que as partes teriam acordado.
Por fim, é importante evitar cláusulas abusivas, como juros compostos sem previsão legal ou multas desproporcionais. Além de serem passíveis de revisão judicial, cláusulas excessivas podem levar o devedor a impugnar o documento por meio de embargos à execução, retardando a cobrança.
Um erro na formalização hoje pode custar anos de cobrança amanhã
Documento sem testemunhas, cláusulas vagas ou prazos mal definidos transformam uma execução de três dias em um processo que pode levar anos. Antes de assinar ou aceitar uma confissão de dívida, vale garantir que o documento vai cumprir a função para a qual foi criado.
Perguntas frequentes
A confissão de dívida precisa ser registrada em cartório?
Não. O registro em cartório não é requisito de validade da confissão de dívida. O que confere força executiva ao documento é a assinatura do devedor e de duas testemunhas. Porém, o reconhecimento de firma é recomendável para dificultar alegações de falsidade.
Qual o prazo para executar uma confissão de dívida?
O prazo prescricional para a ação de execução é de três anos, contados do vencimento de cada parcela ou da data de exigibilidade da dívida. Após esse prazo, o credor ainda pode ajuizar ação de cobrança no prazo de cinco anos (art. 206, § 5º, I, do Código Civil).
Confissão de dívida sem testemunha tem validade?
Tem validade como prova da existência da dívida, mas não possui força de título executivo extrajudicial. Sem as duas testemunhas exigidas pelo art. 784, III, do CPC, o credor precisará recorrer à ação monitória ou à ação de cobrança para obter o pagamento.
Qual a diferença entre confissão de dívida e novação?
A confissão de dívida é o reconhecimento de uma obrigação existente, enquanto a novação é a substituição dessa obrigação por outra nova, extinguindo a anterior. Para haver novação, é necessário que as partes manifestem expressamente essa intenção no documento, conforme o art. 361 do Código Civil.
Quais documentos são necessários para fazer uma confissão de dívida?
São necessários os documentos de identificação das partes (RG e CPF ou CNPJ) e comprovantes de endereço. Quando houver, inclua documentos que comprovem a origem da dívida, como contratos, notas fiscais ou comprovantes de transferência. As testemunhas também devem apresentar documento de identificação.
O devedor pode contestar uma confissão de dívida?
Sim. O devedor pode apresentar embargos à execução alegando, por exemplo, vício de consentimento (coação, erro ou dolo), pagamento já realizado, prescrição ou nulidade formal do título. O ônus da prova, porém, recai sobre o devedor, que deverá demonstrar a irregularidade alegada.
Confissão de dívida serve para qualquer tipo de obrigação?
Serve para obrigações pecuniárias em geral: empréstimos, aluguéis atrasados, prestação de serviços, compras parceladas, débitos condominiais, entre outras. O requisito é que a dívida seja líquida (valor determinado ou determinável), certa e exigível no momento da cobrança.
