
A CPR é um título de crédito criado pela Lei nº 8.929/1994 para viabilizar o financiamento da atividade agrícola. Quando utilizada, o produtor rural se compromete a entregar determinada quantidade de produto (CPR física) ou pagar o equivalente em dinheiro (CPR financeira) em data futura. O problema aparece quando safra, preços ou caixa não permitem honrar o compromisso no prazo ajustado e o credor decide executar o título judicialmente.
A seguir, cada uma das principais formas de defesa disponíveis ao produtor rural: desde a contestação formal da execução até alternativas de reorganização financeira quando a crise é mais abrangente.

Você foi citado em uma execução de CPR?
A partir da citação, o prazo para apresentar defesa é de 15 dias. Vícios no título, prescrição ou excesso de cobrança podem paralisar o processo ou reduzir o valor executado, mas o prazo não espera.

O que é a CPR e por que ela pode ser executada diretamente
A Cédula de Produto Rural é emitida por produtores rurais, suas associações ou cooperativas para antecipar recursos ligados à atividade produtiva. Pode ser física, quando o compromisso é entregar o produto como grãos, gado ou café, ou financeira, quando a liquidação ocorre em dinheiro atrelada a índice de preço do produto.
O ponto central para entender a defesa é que o art. 10 da Lei 8.929/1994 confere à CPR força de título executivo extrajudicial. Diferente de uma cobrança ordinária, isso significa que o credor pode iniciar o processo de execução diretamente, sem precisar provar o crédito em ação de conhecimento prévia. O devedor é citado e tem prazo para pagar, entregar o produto ou apresentar defesa.
Vale distinguir: a execução de CPR segue o rito do Código de Processo Civil para títulos extrajudiciais (arts. 824 e seguintes).
Principais formas de defesa na execução de CPR
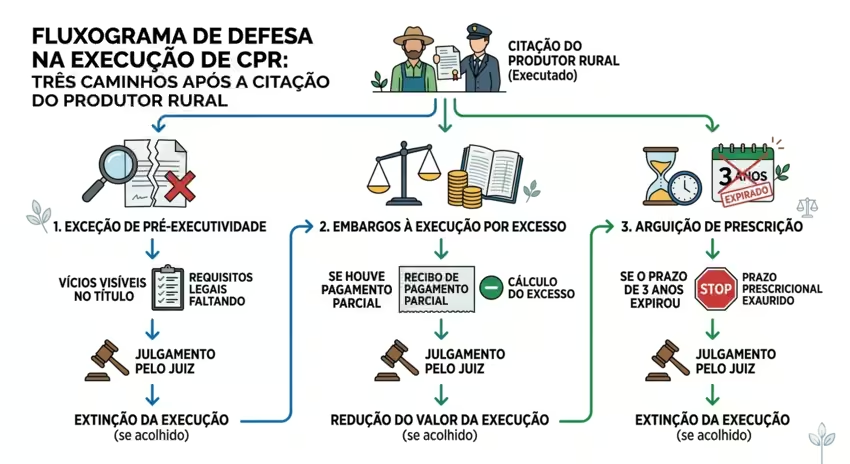
Ao ser citado em uma execução de CPR, o produtor rural dispõe de dois instrumentos principais: os embargos do executado e a exceção de pré-executividade. Cada um tem campo de aplicação distinto e exige avaliação técnica antes de ser escolhido.
Embargos do executado
Os embargos do executado são o mecanismo de defesa central nas execuções fundadas em título extrajudicial, regulados pelo art. 914 do CPC. O produtor tem 15 dias após a citação para apresentá-los. As matérias que podem ser alegadas incluem:
- Pagamento total ou parcial do débito (excesso de execução);
- Novação, compensação ou qualquer causa extintiva da obrigação;
- Nulidade da execução por vício formal do título;
- Prescrição do crédito;
- Vício de consentimento na formação do contrato (dolo ou coação);
- Erro no cálculo do valor cobrado, incluindo encargos indevidos.
O CPC de 2015 não exige depósito integral ou garantia do juízo como condição para apresentar embargos. Para obter o efeito suspensivo e paralisar os atos de penhora enquanto a defesa é analisada, o executado precisa demonstrar risco de dano grave e probabilidade de êxito nos argumentos (art. 919, §1º do CPC).
A análise técnica do título e do contrato que lhe deu origem, antes do prazo de defesa, é decisiva. Há casos em que a própria leitura da CPR revela inconsistências que tornam a execução indevida ou permitem reduzir expressivamente o valor cobrado.
Exceção de pré-executividade
A exceção de pré-executividade é um instrumento processual construído pela jurisprudência e amplamente aceito pelos tribunais. Permite ao devedor apontar defeitos graves da execução sem precisar garantir o juízo ou aguardar a penhora, podendo ser usada antes mesmo da constrição de qualquer bem.
Seu uso é mais restrito: serve apenas para questões de ordem pública ou que sejam demonstráveis pelos próprios documentos do processo, sem necessidade de instrução probatória. Os casos mais comuns na execução de CPR são a prescrição do crédito, a ilegitimidade das partes e nulidades absolutas do título que saltam aos olhos do instrumento.
A defesa certa depende do que está escrito na CPR
✅ Verificação de vícios formais e cláusulas do título
✅ Análise do prazo prescricional e histórico de pagamentos
✅ Identificação do instrumento adequado: embargos ou exceção de pré-executividade
✅ Avaliação do risco de penhora de bens rurais
Vícios formais que podem anular a CPR
O art. 3º da Lei 8.929/1994 relaciona os requisitos essenciais da CPR. A ausência de qualquer um deles compromete a validade do título como instrumento executivo. São exigidos: a denominação “Cédula de Produto Rural”, a data e condições de entrega ou pagamento, a descrição detalhada dos produtos e o local de entrega. Nas CPRs com garantia real, os bens dados em garantia também devem ser devidamente identificados no instrumento.
CPRs emitidas com cláusulas ambíguas ou que não descrevem adequadamente o produto e a quantidade prometida podem ter sua exigibilidade questionada. Nesses casos, a nulidade do título inviabiliza a própria execução. O credor precisaria buscar o crédito por outro meio, em geral por ação de conhecimento.
Erros na constituição das garantias também podem comprometer a execução, especialmente quando o credor tenta incluir bens não identificados no instrumento ou cujo registro no cartório competente foi omitido. Penhor rural, alienação fiduciária e hipoteca exigem formalização e registro para ter eficácia real.
Prescrição: quando o tempo trabalha a favor do produtor
A Lei 8.929/1994 não prevê prazo prescricional específico para a CPR. A jurisprudência majoritária aplica o prazo de 3 anos, nos termos do art. 206, §3º, VIII do Código Civil, por se tratar de título de crédito sem regulação própria de prescrição. O prazo começa a correr da data de vencimento prevista no título.
Se o credor deixou passar mais de 3 anos após o vencimento para ajuizar a execução, o produtor rural pode alegar a prescrição tanto em embargos do executado quanto em exceção de pré-executividade. O processo deve ser extinto sem qualquer pagamento ao credor.
Atenção: atos de reconhecimento de dívida pelo próprio produtor, como assinatura de termos de renegociação ou confissão de débito, podem interromper o prazo prescricional e reiniciar sua contagem. Qualquer comunicação formal com o credor após o vencimento da CPR deve ser avaliada juridicamente antes de ser firmada.
CPR física e caso fortuito: a perda da safra não é débito automático
Nas CPRs físicas, em que o produtor se compromete a entregar determinada quantidade de produto, a impossibilidade de cumprimento por caso fortuito ou força maior pode afastar a responsabilidade pelo inadimplemento. Eventos climáticos graves como geada severa, seca prolongada, granizo ou pragas que destruíram objetivamente a produção podem ser invocados como excludentes de responsabilidade.
O argumento não é automático. Exige comprovação do evento, do nexo de causalidade com a perda da produção e, em regra, notificação ao credor em tempo adequado após o sinistro. Quando bem documentado com laudos técnicos e declarações de órgãos públicos, o argumento pode impedir a conversão da CPR física em perdas e danos. Também serve de base para renegociação extrajudicial antes do litígio.
CPR vencida e crise financeira grave: a recuperação judicial como alternativa
Quando a execução de CPR é apenas um dos vários frontes de endividamento do produtor rural, a defesa processo a processo pode não ser suficiente. Para situações em que a viabilidade econômica da atividade está comprometida, a recuperação judicial do produtor rural representa uma alternativa mais abrangente e estratégica.
Deferido o pedido de recuperação judicial, o art. 6º da Lei 11.101/2005 determina a suspensão de todas as ações e execuções em curso contra o devedor pelo prazo de 180 dias, o chamado stay period. Dependendo de como a CPR estiver estruturada, quirografária ou com garantia real, ela pode ser incluída no plano de recuperação com renegociação de prazo e condições. O artigo sobre quais dívidas entram na recuperação judicial detalha como CPRs e outros passivos são classificados no plano.
A recuperação judicial foi aprimorada pela Lei 14.112/2020, que ampliou o acesso para produtores rurais. Passou a ser possível comprovar o exercício regular da atividade por meio de declarações de ITR dos últimos 2 anos, sem exigência de registro formal como empresário individual. Para quem está avaliando esse caminho, o guia sobre como entrar em recuperação judicial detalha as etapas e os documentos necessários para o pedido.
Conclusão
A defesa na execução de CPR exige diagnóstico preciso antes de qualquer ação: o título tem vícios formais? O crédito prescreveu? Houve pagamento ou entrega parcial? Há evento de força maior documentado? As respostas determinam qual instrumento é mais adequado e qual a perspectiva real de êxito.
O prazo de 15 dias para opor embargos começa a correr da citação, sem prorrogações automáticas. Atuar com rapidez e análise técnica do título pode ser a diferença entre suspender a execução e enfrentar a penhora de bens produtivos que comprometam a continuidade da atividade.
Em cenários de endividamento mais amplo, com múltiplas CPRs vencidas, financiamentos rurais e dívidas fiscais acumuladas, a recuperação judicial do produtor rural pode ser o instrumento mais adequado para reorganizar o passivo e preservar a operação. Conhecer todas as opções disponíveis é o ponto de partida para escolher a estratégia certa.
A defesa eficaz começa antes de a penhora acontecer
Máquinas, rebanho, imóvel rural; após a penhora, o processo ganha velocidade própria e as opções se estreitam. O prazo de 15 dias para opor embargos é peremptório. Quem age antes tem mais instrumentos e mais tempo para construir a defesa.
Perguntas frequentes
Qual é o prazo para opor embargos na execução de CPR?
O prazo é de 15 dias, contado a partir da data da citação do devedor (art. 915 do CPC). Após esse prazo, os embargos não podem mais ser apresentados e o processo segue sem defesa formal, podendo avançar para a penhora de bens.
É necessário garantir o juízo para apresentar embargos do executado?
Não. O CPC de 2015 eliminou a obrigatoriedade de depósito ou garantia como condição para admissibilidade dos embargos. Para obter o efeito suspensivo, que paralisa a penhora durante a análise, é preciso demonstrar risco de dano grave e probabilidade de êxito nos argumentos (art. 919, §1º do CPC).
Qual é o prazo de prescrição da CPR?
A jurisprudência majoritária aplica o prazo de 3 anos, contado do vencimento do título, com base no art. 206, §3º, VIII do Código Civil. Se o credor deixou passar esse período sem ajuizar a execução, o produtor pode arguir a prescrição e obter a extinção do processo.
A CPR pode ser contestada por vícios formais?
Sim. O art. 3º da Lei 8.929/1994 exige requisitos essenciais ao título. A ausência de qualquer um deles, como descrição inadequada do produto, identificação incorreta das garantias ou cláusulas contraditórias, pode comprometer a exigibilidade do título e fundamentar a extinção da execução.
O que acontece se o produtor rural não se defender na execução de CPR?
Sem defesa apresentada no prazo, a execução prossegue. O juiz determina a penhora de bens em valor suficiente para cobrir o débito. Máquinas agrícolas, veículos, imóvel rural, animais ou recebíveis podem ser constritos e depois levados a alienação judicial.
Qual a diferença entre embargos do executado e exceção de pré-executividade?
Os embargos são a defesa ampla, admitem qualquer matéria e têm prazo de 15 dias da citação. A exceção de pré-executividade cabe apenas para questões de ordem pública visíveis nos documentos do processo, sem produção de provas, e pode ser apresentada a qualquer tempo enquanto a execução estiver em curso.
A perda da safra cancela automaticamente a obrigação da CPR física?
Não de forma automática. O caso fortuito ou força maior pode afastar a responsabilidade pelo inadimplemento, mas precisa ser devidamente documentado e alegado no processo. Sem notificação ao credor e comprovação técnica da perda, o credor pode exigir o equivalente financeiro da produção não entregue.
A dívida de CPR pode ser incluída na recuperação judicial do produtor rural?
Em geral, sim. CPRs quirografárias integram o quadro de credores sujeito ao plano de recuperação. CPRs com garantia real também podem ser incluídas, com algumas restrições. A análise depende da estrutura específica de cada título e das garantias associadas ao instrumento.
